Aides pour retraités non imposables : panorama 2026
Retraité non imposable, vous pouvez prétendre à une dizaine d’aides en 2026, de l’ASPA à la Complémentaire santé solidaire en passant par l’APA et MaPrimeAdapt’. Découvrez leurs montants, où les demander et lesquelles peuvent être récupérées sur votre succession.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreUn retraité qui ne paie pas d’impôt sur le revenu peut prétendre à une dizaine d’aides, mais la plupart ne lui sont versées que s’il les réclame. Beaucoup de personnes éligibles passent ainsi à côté de sommes utiles, en particulier pour le minimum vieillesse, souvent par crainte de pénaliser leurs héritiers.
Accord Senior présente d’abord les avantages fiscaux liés à la non-imposition, comme le seuil à ne pas dépasser, la CSG réduite, l’exonération de taxe foncière, le crédit d’impôt pour l’aide à domicile et le cas des frais d’EHPAD. L’article passe ensuite en revue les aides qui complètent une petite pension (ASPA, ASI, aides au logement), celles qui allègent les dépenses de santé en mutuelle senior et d’énergie (Complémentaire santé solidaire, chèque énergie), puis les dispositifs pour rester chez soi (APA, aide ménagère, MaPrimeAdapt’) et l’aide sociale à l’hébergement en EHPAD. Vous verrez aussi ce que chaque aide peut coûter à vos héritiers, réforme de l’ASPA comprise, avant trois profils types, un tour des aides locales et le circuit des démarches.
À retenir
- Ce n’est pas l’impôt payé qui compte, mais votre revenu fiscal de référence (RFR).
- L’ASPA complète les petites pensions jusqu’à 1 043,59 € par mois pour une personne seule.
- CSG et taxe foncière s’ajustent seules ; l’ASPA, la CSS, l’APA et parfois le chèque énergie doivent être demandés.
- Le crédit d’impôt pour l’aide à domicile est remboursé même sans impôt.
- Certaines aides sont récupérables sur la succession, d’autres jamais : une réforme de l’ASPA est en discussion au Sénat.
Les avantages fiscaux du retraité non imposable
Ne pas être imposable allège plusieurs prélèvements, à commencer par la CSG sur la pension et la taxe foncière, et donne droit au crédit d’impôt pour l’aide à domicile. Cette partie précise aussi à partir de quel montant de pension on reste sous le seuil, et pourquoi les frais d’EHPAD font exception.
Le seuil de non-imposition, en pension réelle
En 2026, un retraité seul n’a pas d’impôt sur le revenu à payer tant que son revenu net imposable reste inférieur à environ 17 595 €, décote comprise. Comme les pensions bénéficient d’un abattement de 10 %, ce seuil correspond à une pension d’environ 19 550 € par an, soit un peu plus de 1 600 € par mois. Le simulateur d’impots.gouv.fr permet de vérifier votre situation exacte. La plupart des aides ne regardent d’ailleurs pas l’impôt payé, mais votre revenu fiscal de référence (RFR).
Moins de CSG sur votre pension
Le taux de CSG appliqué à votre pension dépend de votre RFR de 2024. En 2026, une personne seule est totalement exonérée de CSG, de CRDS et de Casa si ce revenu ne dépasse pas 13 048 €, et un couple marié jusqu’à 20 016 €. Au-dessus, un taux réduit de 3,8 % s’applique jusqu’à 17 057 € pour une part, puis un taux médian de 6,6 % et, au-delà d’un second seuil, le taux plein de 8,3 %. L’ajustement est automatique, et la ligne CSG de votre relevé de pension permet de le vérifier.
Taxe foncière : exonération après 75 ans
Après 75 ans, vous êtes exonéré de taxe foncière sur votre résidence principale si votre RFR 2025 ne dépasse pas 12 793 € pour une part, majorés de 3 416 € par demi-part supplémentaire. Entre 65 et 75 ans, le même plafond donne droit à un dégrèvement de 100 €. Les bénéficiaires de l’ASPA et de l’ASI sont exonérés quel que soit leur âge. Si vos revenus dépassent ces plafonds tout en restant modestes, la taxe peut encore être plafonnée à 50 % de vos revenus, sous conditions de ressources. La taxe d’enlèvement des ordures ménagères reste due dans tous les cas.
Le crédit d’impôt pour l’aide à domicile, remboursé même sans impôt
Les dépenses de ménage, de jardinage, de téléassistance ou d’aide à la personne ouvrent droit à un crédit d’impôt de 50 %, versé même si vous ne payez pas d’impôt. Le plafond de dépenses de 12 000 € est majoré de 1 500 € par membre du foyer de plus de 65 ans, dans la limite de 15 000 €. Une personne seule de 72 ans peut ainsi récupérer jusqu’à 6 750 € par an, et un couple dont les deux membres ont plus de 65 ans jusqu’à 7 500 €. Si vous employez directement un salarié à domicile, l’avance immédiate vous évite d’attendre le remboursement.
Le dispositif pourrait évoluer avec le budget 2027. Le 7 octobre 2026, la commission des finances de l’Assemblée a voté une baisse du taux à 40 % pour le ménage et le jardinage, mais la séance publique repart du texte du gouvernement, qui ne prévoit pas cette mesure. L’aide apportée aux personnes âgées resterait de toute façon à 50 %.
Le cas des frais d’EHPAD
Les frais de dépendance et d’hébergement en EHPAD ouvrent droit à une réduction d’impôt de 25 %, qui ne profite qu’aux contribuables imposables. Sa transformation en crédit d’impôt ouvert à tous n’a pas été retenue dans le budget 2026. Pour les retraités non imposables, l’APA et l’ASH prennent le relais.
Compléter une petite pension
Trois aides peuvent augmenter les revenus d’un retraité modeste : l’ASPA, qui remplace l’ancien minimum vieillesse, l’ASI pour les titulaires d’une pension d’invalidité, et les aides au logement réservées aux locataires.
L’ASPA, ex-minimum vieillesse
L’allocation de solidarité aux personnes âgées (ASPA) porte vos ressources jusqu’à un minimum garanti, fixé en 2026 à 1 043,59 € par mois pour une personne seule et à 1 620,18 € pour un couple. Elle est versée à partir de 65 ans, ou plus tôt en cas d’inaptitude au travail. Comme il s’agit d’une aide différentielle, une personne seule qui touche 900 € de pension perçoit environ 143 € par mois. L’ASPA n’est pas imposable et n’a pas à être déclarée.
Votre épargne entre aussi dans le calcul, selon une règle particulière. Les intérêts des livrets réglementés (Livret A, LDDS, LEP) sont exonérés d’impôt, mais la caisse ne retient pas vos intérêts réels : elle considère que vos placements rapportent chaque année 3 % de leur valeur. Avec 20 000 € sur un Livret A, votre ASPA baisse ainsi d’environ 600 € par an. Pensez à déclarer toute votre épargne lors de la demande, qui se fait auprès de votre Carsat ou de la MSA.
L’ASI en cas d’invalidité
Si vous touchez une pension d’invalidité sans avoir encore l’âge requis pour l’ASPA, l’allocation supplémentaire d’invalidité (ASI) peut compléter vos revenus. Comme l’ASPA, elle n’est pas imposable.
Les aides au logement
Si vous êtes locataire, vous pouvez toucher l’APL, l’ALF ou l’ALS selon votre logement et votre situation familiale, sans condition d’âge. Ces trois aides ne se cumulent pas entre elles, mais chacune peut se cumuler avec l’ASPA. Le simulateur de la CAF ou de la MSA permet d’estimer vos droits.
Se soigner et se chauffer à moindre coût
Deux aides réduisent les dépenses courantes des retraités modestes : la Complémentaire santé solidaire, qui peut remplacer une mutuelle, et le chèque énergie, à réclamer avant la fin de l’année s’il n’est pas arrivé.
La Complémentaire santé solidaire
La Complémentaire santé solidaire (CSS) peut remplacer votre mutuelle. Elle prend en charge la part non remboursée par l’Assurance maladie chez le médecin, à la pharmacie et à l’hôpital, ainsi que pour les lunettes et les prothèses, et elle donne accès aux équipements du 100 % Santé sans reste à charge. Selon le barème en vigueur au 1er avril 2026, elle est gratuite jusqu’à 868 € de ressources par mois pour une personne seule. Au-delà, et jusqu’à 1 172 €, elle coûte 25 € par mois entre 60 et 69 ans et 30 € à partir de 70 ans.
Pour un retraité modeste, l’économie est souvent importante. Une mutuelle classique coûte en général entre 100 et 150 € par mois à 70 ans, si bien que la CSS permet fréquemment d’économiser plus de 70 € par mois. Les bénéficiaires de l’ASPA y ont accès dans des conditions facilitées. La demande se fait auprès de votre caisse d’Assurance maladie.
Le chèque énergie, à réclamer avant le 31 décembre
Le chèque énergie aide à payer l’électricité, le gaz, le fioul ou le bois. Son montant atteint 153 € en moyenne et peut aller jusqu’à 277 € pour les foyers les plus modestes. La plupart des foyers éligibles l’ont reçu automatiquement en avril ou en mai 2026. Les autres doivent le demander en ligne ou par courrier sur chequeenergie.gouv.fr, au plus tard le 31 décembre 2026. Si vous n’avez rien reçu, le test d’éligibilité du site vous indique rapidement si vous y avez droit.
Rester chez soi le plus longtemps possible
Le maintien à domicile repose sur l’APA pour les personnes en perte d’autonomie et sur l’aide ménagère, versée par la caisse de retraite ou par le département. MaPrimeAdapt’ finance de son côté les travaux pour adapter le logement.
L’APA, à domicile ou en établissement
L’allocation personnalisée d’autonomie (APA) s’adresse aux personnes de 60 ans et plus en perte d’autonomie, classées en GIR 1 à 4. Elle finance une aide à domicile, la téléassistance ou une partie du tarif dépendance en EHPAD. Son montant dépend de vos besoins et de vos revenus, et la demande se fait auprès du conseil départemental. Une partie des personnes qui pourraient en bénéficier ne la demandent pas, souvent faute de connaître le dispositif.
L’aide ménagère : deux guichets, deux régimes
Si vous n’êtes pas éligible à l’APA mais avez du mal à entretenir votre logement, deux solutions existent. Votre caisse de retraite peut financer quelques heures d’aide ménagère, sans récupération sur la succession. Le département propose aussi une aide ménagère aux personnes les plus modestes, mais il s’agit d’une avance récupérable sur la succession lorsque celle-ci dépasse 46 000 €. Le CCAS de votre mairie peut vous orienter vers la solution adaptée.
MaPrimeAdapt’ pour adapter son logement
Dès 70 ans, MaPrimeAdapt’ finance les travaux d’adaptation du logement, comme une douche de plain-pied, des barres d’appui ou un monte-escalier, sans certificat médical ni condition de dépendance. Il faut toutefois relever des catégories de revenus « modestes » ou « très modestes » définies par l’Anah. L’aide couvre alors 50 % ou 70 % du montant des travaux, dans la limite de 22 000 € HT. Pour 6 000 € de travaux, un ménage très modeste reçoit ainsi 4 200 €. Selon le bilan de l’Anah, 82 % des dossiers du premier semestre 2026 concernaient des personnes de 70 ans et plus. Les délais d’instruction peuvent être longs, mieux vaut donc déposer votre dossier avant que les travaux ne deviennent urgents.
EHPAD : l’aide sociale à l’hébergement
Si vos revenus ne suffisent pas à payer l’EHPAD, la résidence autonomie ou l’accueil familial, le département peut prendre en charge une partie des frais d’hébergement grâce à l’aide sociale à l’hébergement (ASH). L’établissement doit être habilité à l’aide sociale. Avant de l’accorder, le département peut solliciter vos enfants au titre de l’obligation alimentaire. La demande se dépose au CCAS ou à la mairie.
Ce que coûtent certaines aides à vos héritiers
La peur de « laisser une dette » à ses enfants est le premier frein à l’ASPA : selon la députée Émeline K/Bidi, environ 70 % des renoncements s’expliquent par la récupération sur succession. Certaines aides ne sont reprises qu’au-delà d’un seuil, l’ASH l’est dès le premier euro et d’autres ne le sont jamais, en attendant une réforme de l’ASPA encore examinée au Sénat.
Récupérables au-delà d’un seuil : l’ASPA et l’aide ménagère du département
En 2026, l’ASPA n’est récupérée que si l’actif net de la succession atteint environ 108 585 €, et seule la part qui dépasse ce seuil peut être reprise. La récupération est en outre limitée à 8 463,42 € par année de versement pour une personne seule et à 11 322,77 € pour un couple. Pour un couple, la récupération sur la part du conjoint survivant peut être reportée jusqu’à son propre décès. Vos héritiers ne paient jamais de leur poche, puisque seule la succession est mise à contribution. Une maison, même modeste, peut toutefois suffire à dépasser le seuil. L’aide ménagère du département suit une logique proche, avec un seuil plus bas, fixé à 46 000 €.
Récupérable dès le premier euro : l’ASH
L’ASH est l’aide la plus engageante, car elle peut être récupérée sur la succession sans aucun seuil. Elle s’ajoute en outre à l’éventuelle participation des enfants au titre de l’obligation alimentaire.
Les aides jamais récupérées
L’APA, la Complémentaire santé solidaire, les aides au logement, le crédit d’impôt pour l’aide à domicile, MaPrimeAdapt’ et l’aide ménagère de votre caisse de retraite ne sont jamais récupérés sur la succession.
Une réforme de l’ASPA en attente au Sénat
Le 11 juin 2026, l’Assemblée nationale a adopté à l’unanimité une proposition de loi qui supprime la récupération de l’ASPA sur la succession. En contrepartie, les retraités propriétaires ou hébergés gratuitement verraient leur ASPA réduite d’un forfait logement d’environ 40 € par mois. Le texte est toujours en première lecture au Sénat, et les règles actuelles s’appliquent tant qu’il n’est pas définitivement adopté.
Trois profils types : à quoi avez-vous droit ?
Ces estimations reprennent les montants 2026 cités plus haut. Elles restent indicatives, car seule la caisse concernée peut calculer vos droits exacts.
Jeanne, 72 ans, vit seule dans un logement qu’elle loue et touche 900 € de pension par mois. Elle peut demander l’ASPA, soit environ 143 € par mois, ainsi que la CSS, une aide au logement et le chèque énergie, et sa CSG est à 0 %. Ses démarches passent par la Carsat, l’Assurance maladie, la CAF et le site du chèque énergie. Demander l’ASPA lui facilite aussi l’accès à la CSS.
Paul et Marie, 78 et 76 ans, sont propriétaires de leur maison et disposent de 1 500 € par mois à deux. Ils peuvent toucher environ 120 € d’ASPA par mois et ne paient probablement ni taxe foncière ni CSG. MaPrimeAdapt’ peut en outre financer l’adaptation de leur salle de bains. Leurs démarches passent par la Carsat et l’Anah, puisque les avantages fiscaux sont automatiques. Leur maison mérite toutefois une attention particulière : si elle porte leur succession au-delà d’environ 108 585 €, une partie de l’ASPA pourra être récupérée, sauf si la réforme examinée au Sénat est adoptée.
Robert, 85 ans, vit seul à domicile, est classé en GIR 3 et touche 1 300 € de pension par mois. L’APA finance son aide à domicile, et le crédit d’impôt lui rembourse 50 % du reste à charge, dans la limite de 6 750 € par an. Sa CSG est au taux réduit de 3,8 %. Ses démarches passent par le département et par sa déclaration de revenus.
Les aides des caisses de retraite et des communes
Au-delà des aides nationales, votre caisse de retraite propose souvent un accompagnement après une hospitalisation ou des aides pour bien vieillir chez soi. Le programme « Sortir Plus » de l’Agirc-Arrco aide par exemple les plus de 75 ans à sortir de chez eux. Votre CCAS peut aussi proposer un portage de repas, une téléassistance ou des aides ponctuelles. Ces aides varient d’une commune à l’autre, et un appel suffit pour les connaître.
Comment faire vos demandes sans en oublier
Chaque aide a son guichet, ce qui explique une bonne partie du non-recours. Le tableau ci-dessous indique où adresser chaque demande.
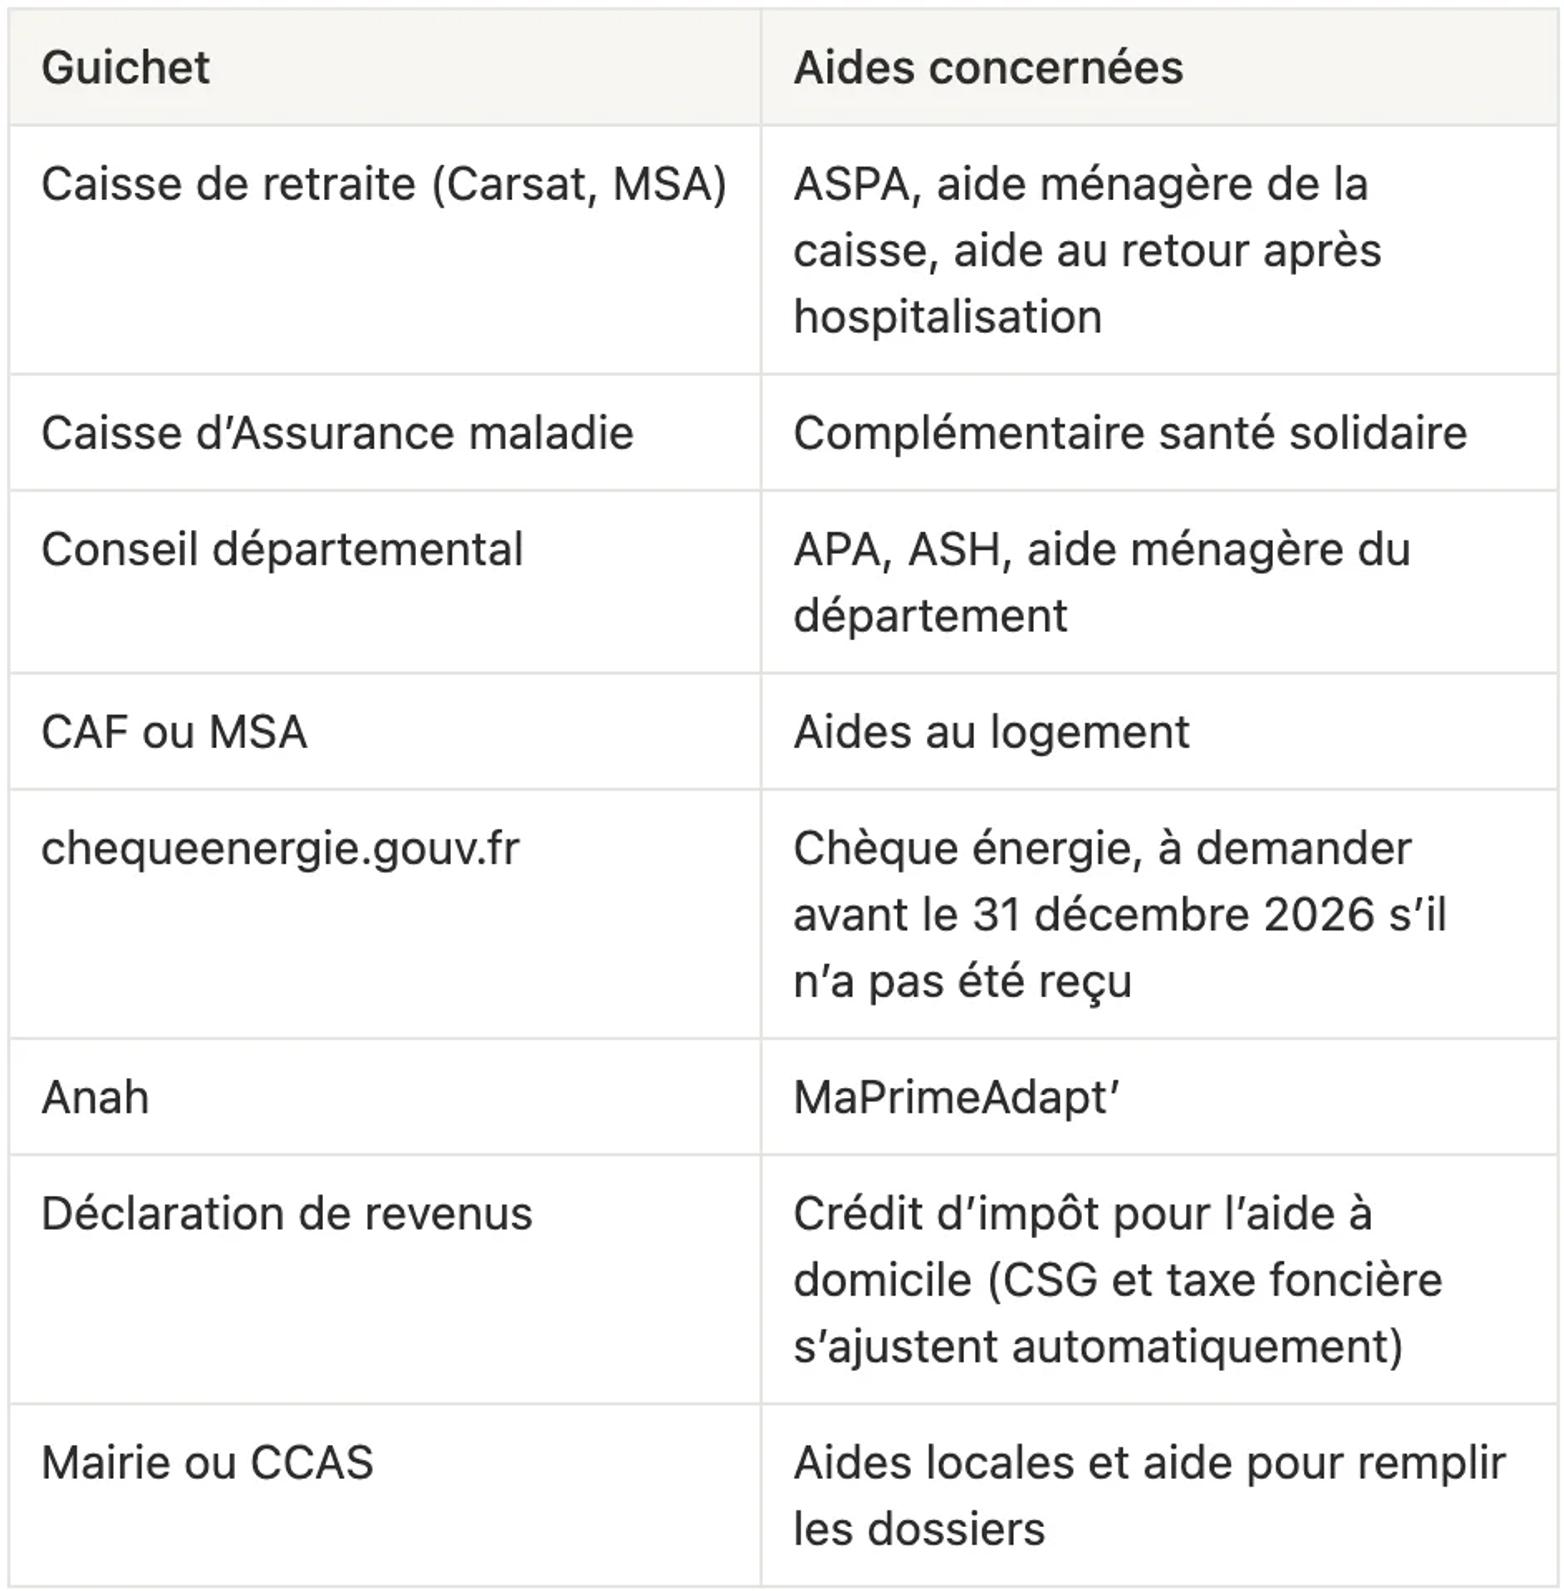
Pour vos démarches, préparez votre dernier avis d’imposition, vos relevés de pension, un justificatif de domicile et un RIB. Le simulateur officiel mes-aides.gouv.fr permet aussi de faire le point sur l’ensemble de vos droits en une seule fois.
Retraité non imposable : faire le point sur ses droits avant de renoncer
Être retraité non imposable donne accès à de vrais coups de pouce, mais seule une petite partie arrive sans démarche. La baisse de CSG et l’exonération de taxe foncière s’appliquent d’elles-mêmes, alors que l’ASPA, la Complémentaire santé solidaire, l’APA et, pour certains foyers, le chèque énergie supposent de constituer un dossier.
La crainte de laisser une dette à ses enfants ne devrait pas suffire à renoncer. La plupart de ces aides ne sont jamais récupérées sur la succession, et celles qui le sont ne portent que sur la part qui dépasse un seuil, à l’exception de l’ASH. Si le Sénat adopte la réforme en cours, la récupération de l’ASPA disparaîtrait en outre.
Accord Senior vous conseille de partir de votre dernier avis d’imposition, de lancer une simulation sur mes-aides.gouv.fr, puis de contacter chaque guichet. Le CCAS de votre mairie peut aussi vous aider à remplir les dossiers.
Sources
Sources consultées en octobre 2026.
- Acteurs du Commerce Français : aides pour les retraités non imposables en 2026
- Groupama : CSG et retraite, barème 2026
- Bourse Inside : seuils de CSG 2026
- SeLoger : exonération et allègement de taxe foncière 2026
- aide-sociale.fr : exonération de taxe foncière
- Selectra : crédit d’impôt emploi à domicile et budget 2027
- Capretraite : ce qui change pour les seniors en 2026
- aide-sociale.fr : montant de l’ASPA 2026
- Direction de la Sécurité sociale : barème de la CSS au 1er avril 2026
- JeChange : cotisations des mutuelles seniors en 2027
- Ministère de l’Économie : chèque énergie 2026
- Ministère de l’Économie : MaPrimeAdapt’
- Selectra : MaPrimeAdapt’ dès 70 ans, d’après le bilan de l’Anah
- LCP : les députés adoptent un texte sur l’ASPA
- 24matins : ASPA et succession
- Acteurs du Commerce Français : réforme de l’ASPA et forfait logement