Mutuelle senior : guide complet 2027 (garanties, tarifs, choix)
Choisir une mutuelle senior en 2027, c’est vérifier ce que la loi garantit déjà, ce que vous dépensez vraiment et ce que vous paierez à 75 ou 80 ans. Ce guide détaille les garanties, les tarifs, la hausse attendue, la méthode de choix et les solutions pour payer moins.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreChoisir une mutuelle senior en 2027 revient à vérifier trois choses : ce que la loi vous garantit déjà, ce que vous dépensez vraiment et ce que vous paierez à garanties égales, aujourd’hui comme dans dix ans. La hausse des cotisations attendue en 2027 rend ce tri d’autant plus utile.
Accord Senior explique d’abord ce qu’est une mutuelle senior et le socle que tout contrat responsable vous garantit. Vous verrez ensuite les garanties à privilégier, de l’hospitalisation aux médecines douces en passant par l’optique, le dentaire, l’audition et l’assistance, puis les prix 2026, la hausse attendue en 2027 et ses causes. L’article détaille aussi l’évolution du tarif avec l’âge, la limite d’âge à la souscription et une méthode pour choisir à partir de vos dépenses réelles, illustrée par un exemple chiffré. Il décode ensuite les promesses commerciales et présente les solutions pour payer moins, comme la C2S, la mutuelle communale ou la formule couple. Il se termine par un calendrier 2027, une checklist avant de signer et les réponses aux questions les plus fréquentes.
À retenir
- Tout contrat responsable inclut déjà le 100 % Santé, le forfait hospitalier et le ticket modérateur : ce ne sont pas des avantages « seniors ».
- Les cotisations des contrats individuels devraient augmenter de 5 à 10,8 % en 2027, hors effet de l’âge.
- Votre tarif à 75 ou 80 ans compte autant que votre tarif d’entrée, et certains assureurs fixent un âge maximal de souscription.
- Partez de vos dépenses réelles, visibles sur votre compte ameli, plutôt que d’une formule « tout compris ».
Qu’est-ce qu’une mutuelle senior ?
Une mutuelle senior se définit par ses garanties plutôt que par un âge légal. Une bonne partie de ce qu’elle promet figure d’ailleurs déjà dans tout contrat responsable.
Une étiquette commerciale, sans âge légal
Une mutuelle senior est une complémentaire santé individuelle dont les garanties sont renforcées sur les postes qui pèsent le plus avec l’âge, comme l’hospitalisation, l’optique, le dentaire et l’audition. Aucune loi ne la définit, et chaque assureur choisit l’âge à partir duquel il propose ses formules seniors. Les étapes qui comptent vraiment sont ailleurs : le départ à la retraite, puis les 60 et 70 ans, qui déterminent la participation à la Complémentaire santé solidaire (C2S).
Ce que la loi vous garantit déjà
Selon la DREES, 98 % des bénéficiaires d’une complémentaire santé étaient couverts par un contrat responsable en 2023. Ces contrats imposent un socle commun, quel que soit votre âge. Ils donnent accès au panier 100 % Santé, qui permet d’obtenir sans reste à charge les lunettes, prothèses dentaires et aides auditives de ce panier. Ils remboursent aussi, sans limitation de durée, le forfait journalier hospitalier, fixé à 23 € par jour depuis le 1er mars 2026, ainsi que le ticket modérateur sur les consultations et la plupart des soins.
La quasi-totalité de ces contrats sont également « solidaires ». L’assureur ne vous pose alors aucune question sur votre santé, et votre cotisation ne peut pas dépendre de votre état de santé. Si l’on vous propose une surprime liée à vos antécédents médicaux, le contrat n’est donc pas solidaire.
Garanties d’une mutuelle senior : lesquelles choisir en 2027 ?
L’hospitalisation reste le poste prioritaire, avant l’optique, le dentaire et l’audition hors 100 % Santé. Les médecines douces et les services d’assistance complètent le choix, à condition de les examiner de près.
L’hospitalisation, le poste prioritaire
Au-delà du forfait journalier, déjà couvert, regardez la prise en charge de la chambre particulière, souvent remboursée sous forme de forfait par jour, et celle des dépassements d’honoraires du chirurgien et de l’anesthésiste. Ce sont eux qui créent les restes à charge les plus lourds après une opération.
Pour les médecins de secteur 2 non adhérents à l’OPTAM, un contrat responsable applique une double limite. Il ne peut pas rembourser plus de 200 % de la base de la Sécurité sociale au total, et il doit rembourser leurs dépassements au moins 20 points de moins que ceux des médecins adhérents. Pour ces derniers, aucun plafond légal ne s’applique, et c’est là que deux contrats se distinguent vraiment. Dans un tableau de garanties, vérifiez donc toujours les deux taux, OPTAM et non-OPTAM.
L’optique, le dentaire et l’audition au-delà du 100 % Santé
Si un équipement du panier 100 % Santé vous convient, votre mutuelle n’a rien à ajouter. Une garantie renforcée n’est utile que pour des équipements hors panier, dans la limite des plafonds légaux. Un contrat responsable ne rembourse pas plus de 100 € pour une monture, et pas plus de 1 700 € par aide auditive, renouvelable tous les quatre ans. Ces montants s’entendent part de la Sécurité sociale comprise. Les implants dentaires, que la Sécurité sociale ne rembourse pas, relèvent quant à eux de forfaits en euros, souvent plafonnés par an.
Les médecines douces et les soins peu remboursés
L’ostéopathie, l’acupuncture, la pédicurie ou les cures thermales sont peu ou pas remboursées par la Sécurité sociale. Les contrats seniors prévoient souvent des forfaits annuels, par séance ou sous forme d’enveloppe globale. Ces forfaits ne valent que si vous y avez réellement recours. Vérifiez la liste des disciplines couvertes et le nombre de séances prises en charge.
Les services d’assistance, à lire de près
L’aide-ménagère après une hospitalisation, le portage de repas ou la téléassistance sont des services utiles, mais ils obéissent à des délais de demande et à des plafonds d’heures. Ces règles figurent dans la notice d’assistance, un document distinct des conditions générales qu’il vaut mieux demander avant de signer.
Prix d’une mutuelle senior en 2027 : combien prévoir ?
Les prix moyens relevés en 2026 donnent un premier repère, avant la hausse attendue en 2027. Celle-ci s’explique surtout par des transferts de dépenses de l’Assurance maladie et par une taxe sur les complémentaires.
Les prix moyens en 2026
Aucune grille 2027 n’est encore publiée de façon générale, puisque les assureurs communiquent leurs nouveaux tarifs dans les avis d’échéance de fin d’année. D’après les devis réalisés sur un comparateur, une mutuelle senior coûte en moyenne 128 € par mois en 2026, 134 € à 70 ans et 162 € à 80 ans. Ce sont des moyennes de devis, toutes formules confondues, et non des prix de marché. Votre tarif dépendra de votre âge, de votre lieu de résidence et surtout de vos garanties.
Une hausse de 5 à 10,8 % attendue en 2027
Le cabinet Addactis prévoit pour 2027 une hausse médiane de 8,3 % des contrats individuels, et Facts & Figures une hausse moyenne de 7 %. Selon Addactis, les hausses iront de 5 à 10,8 % selon les contrats, hors effet de l’âge. Cet effet s’ajoute pour les assurés qui changent de tranche. Pour estimer votre propre tarif, appliquez cette fourchette à votre cotisation actuelle, puis tenez compte de la règle d’évolution de votre contrat avec l’âge.
Pourquoi les tarifs augmentent
Le principal moteur est le transfert de dépenses de l’Assurance maladie vers les complémentaires, estimé entre 1,4 et 1,5 milliard d’euros. Il touche des postes importants pour les seniors. Pour les soins dentaires, la part remboursée par la Sécurité sociale passera de 60 % à un taux compris entre 40 et 50 % au 1er janvier 2027. Les dispositifs médicaux, les transports sanitaires et certains médicaments sont aussi concernés.
S’y ajoute la contribution exceptionnelle de 2,05 % sur les complémentaires, créée pour 2026. Le gel des tarifs qui devait l’accompagner a été censuré par le Conseil constitutionnel le 23 octobre 2026. Le projet de budget de la Sécurité sociale pour 2027 prolonge cette contribution d’un an, pour 1,1 milliard d’euros.
Comment votre tarif évoluera-t-il avec l’âge ?
Presque tous les contrats individuels augmentent avec l’âge, mais pas tous de la même façon, et certains assureurs ferment la souscription passé un certain âge. Quelques questions posées avant de signer permettent d’anticiper la suite.
Presque tous les contrats individuels augmentent avec l’âge
À garanties comparables, deux contrats peuvent coûter le même prix à 62 ans et très différemment à 80 ans. Selon la DREES, 96 % des bénéficiaires d’un contrat individuel avaient en 2023 une cotisation qui varie avec l’âge. Certains contrats augmentent à chaque anniversaire, d’autres par tranches, souvent à 60, 65 ou 70 ans, et quelques-uns fixent le tarif selon l’âge à la souscription. Les hausses générales, comme celle attendue en 2027, viennent s’y ajouter chaque année.
La limite d’âge à la souscription
Un assureur ne peut pas résilier votre contrat parce que vous vieillissez, mais certains organismes refusent les nouvelles adhésions au-delà d’un certain âge. Si vous comptez changer de contrat après 70 ans, vérifiez ce point avant de résilier votre mutuelle actuelle.
Ce qu’il faut demander avant de signer
Avant de signer, demandez la grille de tarifs par âge, ou à défaut la règle d’évolution de la cotisation. Comparez le prix à 75 ou 80 ans, et pas seulement le prix d’entrée, surtout si vous souscrivez au moment de la retraite pour de longues années.
Comment choisir votre mutuelle senior ?
Le choix commence par vos dépenses réelles, qu’un exemple chiffré permet d’illustrer, avant la comparaison des devis à garanties égales. Le bon moment pour changer dépend ensuite de l’ancienneté de votre contrat.
Partir de vos dépenses réelles
Pour évaluer vos besoins, mieux vaut s’appuyer sur des chiffres que sur des impressions. Votre compte ameli retrace vos soins et ce que la Sécurité sociale vous a remboursé, et vos décomptes de mutuelle complètent ce relevé. Repérez-y vos trois plus gros restes à charge, comme un dépassement d’honoraires, des lunettes, une couronne ou des séances d’ostéopathie, puis choisissez les garanties qui couvrent ces postes. Le reste relève du socle obligatoire.
L’exemple de Pierre, 68 ans
Pierre consulte trois fois par an un rhumatologue de secteur 2 non adhérent à l’OPTAM, qui facture 85 € pour une base de 23 €, et il fait quatre séances d’ostéopathie à 60 € par an. Ses lunettes, choisies dans le panier 100 % Santé, ne lui ont rien coûté.
Avec une garantie à 100 % et sans forfait de médecines douces, il lui reste 64 € par consultation et 240 € d’ostéopathie, soit 432 € par an. Avec une garantie affichée à 200 % et un forfait de 50 € par séance d’ostéopathie, il n’est remboursé qu’à 180 % chez ce médecin, à cause de la règle des 20 points. Il lui reste alors 45,60 € par consultation et 10 € par séance, soit 176,80 € par an. Pour atteindre 200 % chez ce praticien, le maximum autorisé, il lui faudrait une garantie d’au moins 220 % pour les médecins adhérents à l’OPTAM, et son reste à charge tomberait à 163 € par an.
Pierre sait désormais quoi chercher : un contrat dont le taux non-OPTAM atteint 200 % et un petit forfait de médecines douces, sans payer pour le reste.
Comparer à garanties égales
Une fois vos besoins identifiés, comparez des devis de même niveau. Vérifiez le délai de carence sur le dentaire, l’optique et l’audition, les plafonds annuels poste par poste et les deux taux de remboursement des dépassements. Regardez aussi la règle d’évolution du tarif avec l’âge et l’âge maximal de souscription.
Changer au bon moment
Depuis le 1er décembre 2020, vous pouvez résilier votre complémentaire santé à tout moment, sans frais, dès que votre contrat a plus d’un an. La résiliation prend effet un mois après votre demande, et votre nouvel assureur peut s’en charger pour éviter toute interruption de couverture. L’avis d’échéance de fin d’année, qui indique votre nouveau tarif, est le bon moment pour comparer.
Les promesses commerciales à décoder
Cinq formules reviennent souvent dans les offres seniors : le remboursement intégral, l’absence de questionnaire médical, les garanties « jusqu’à 300 % », le 100 % Santé inclus et le prix « dès X euros ».
« Remboursement intégral de tous vos soins »
Aucune mutuelle ne rembourse tout. Les pourcentages se calculent sur la base de la Sécurité sociale, chaque garantie a son plafond, et un contrat responsable n’a pas le droit de rembourser la participation forfaitaire, les franchises médicales ni les majorations hors parcours de soins. Seul le panier 100 % Santé garantit un vrai reste à charge nul.
« Sans questionnaire médical »
L’absence de questionnaire n’a rien d’un avantage particulier, puisqu’elle s’applique à tout contrat solidaire, c’est-à-dire à la quasi-totalité du marché.
« Jusqu’à 300 % » ou « 400 % »
Ces niveaux ne s’appliquent pleinement qu’aux médecins adhérents à l’OPTAM. Chez un médecin de secteur 2 non adhérent, un contrat responsable reste plafonné à 200 % de la base au total, et une garantie affichée à 200 % n’y vaut que 180 %.
« 100 % Santé inclus »
Tous les contrats responsables donnent accès au 100 % Santé. Cette mention ne permet donc pas de distinguer une offre d’une autre.
« Dès X euros par mois »
Un prix d’appel correspond souvent à la formule la plus basse et à l’âge d’entrée. Demandez le prix pour votre âge, à garanties égales, ainsi que la règle d’évolution du tarif dans les années suivantes.
Les solutions pour payer moins
Trois solutions peuvent alléger la facture : la Complémentaire santé solidaire pour les revenus modestes, la mutuelle communale et la formule couple.
La Complémentaire santé solidaire
Si vos revenus sont modestes, la Complémentaire santé solidaire peut remplacer votre mutuelle pour beaucoup moins cher. Pour une personne seule en métropole, elle est gratuite jusqu’à 868 € de ressources par mois. Elle coûte ensuite 25 € par mois entre 60 et 69 ans et 30 € à partir de 70 ans, jusqu’à 1 172 € de ressources. Si vous percevez le minimum vieillesse (ASPA), l’accès à la C2S est facilité. Une simulation auprès de votre caisse d’Assurance maladie s’impose avant de payer une mutuelle au tarif plein.
La mutuelle communale
De plus en plus de communes négocient un contrat de groupe pour leurs habitants, souvent intéressant pour les retraités qui n’ont plus de mutuelle d’entreprise. Les conditions varient d’une commune à l’autre. Votre mairie ou votre CCAS peut vous renseigner, et l’offre mérite d’être comparée à garanties égales avec un contrat individuel.
La formule couple
Un contrat couple peut revenir moins cher que deux contrats individuels, mais ce n’est pas systématique. Si vos besoins de santé sont très différents, deux contrats séparés peuvent être plus avantageux, d’où l’intérêt de faire chiffrer les deux options.
Votre calendrier 2027
Bien choisir sa mutuelle, c’est aussi agir au bon moment. Le tableau ci-dessous récapitule les échéances à retenir.
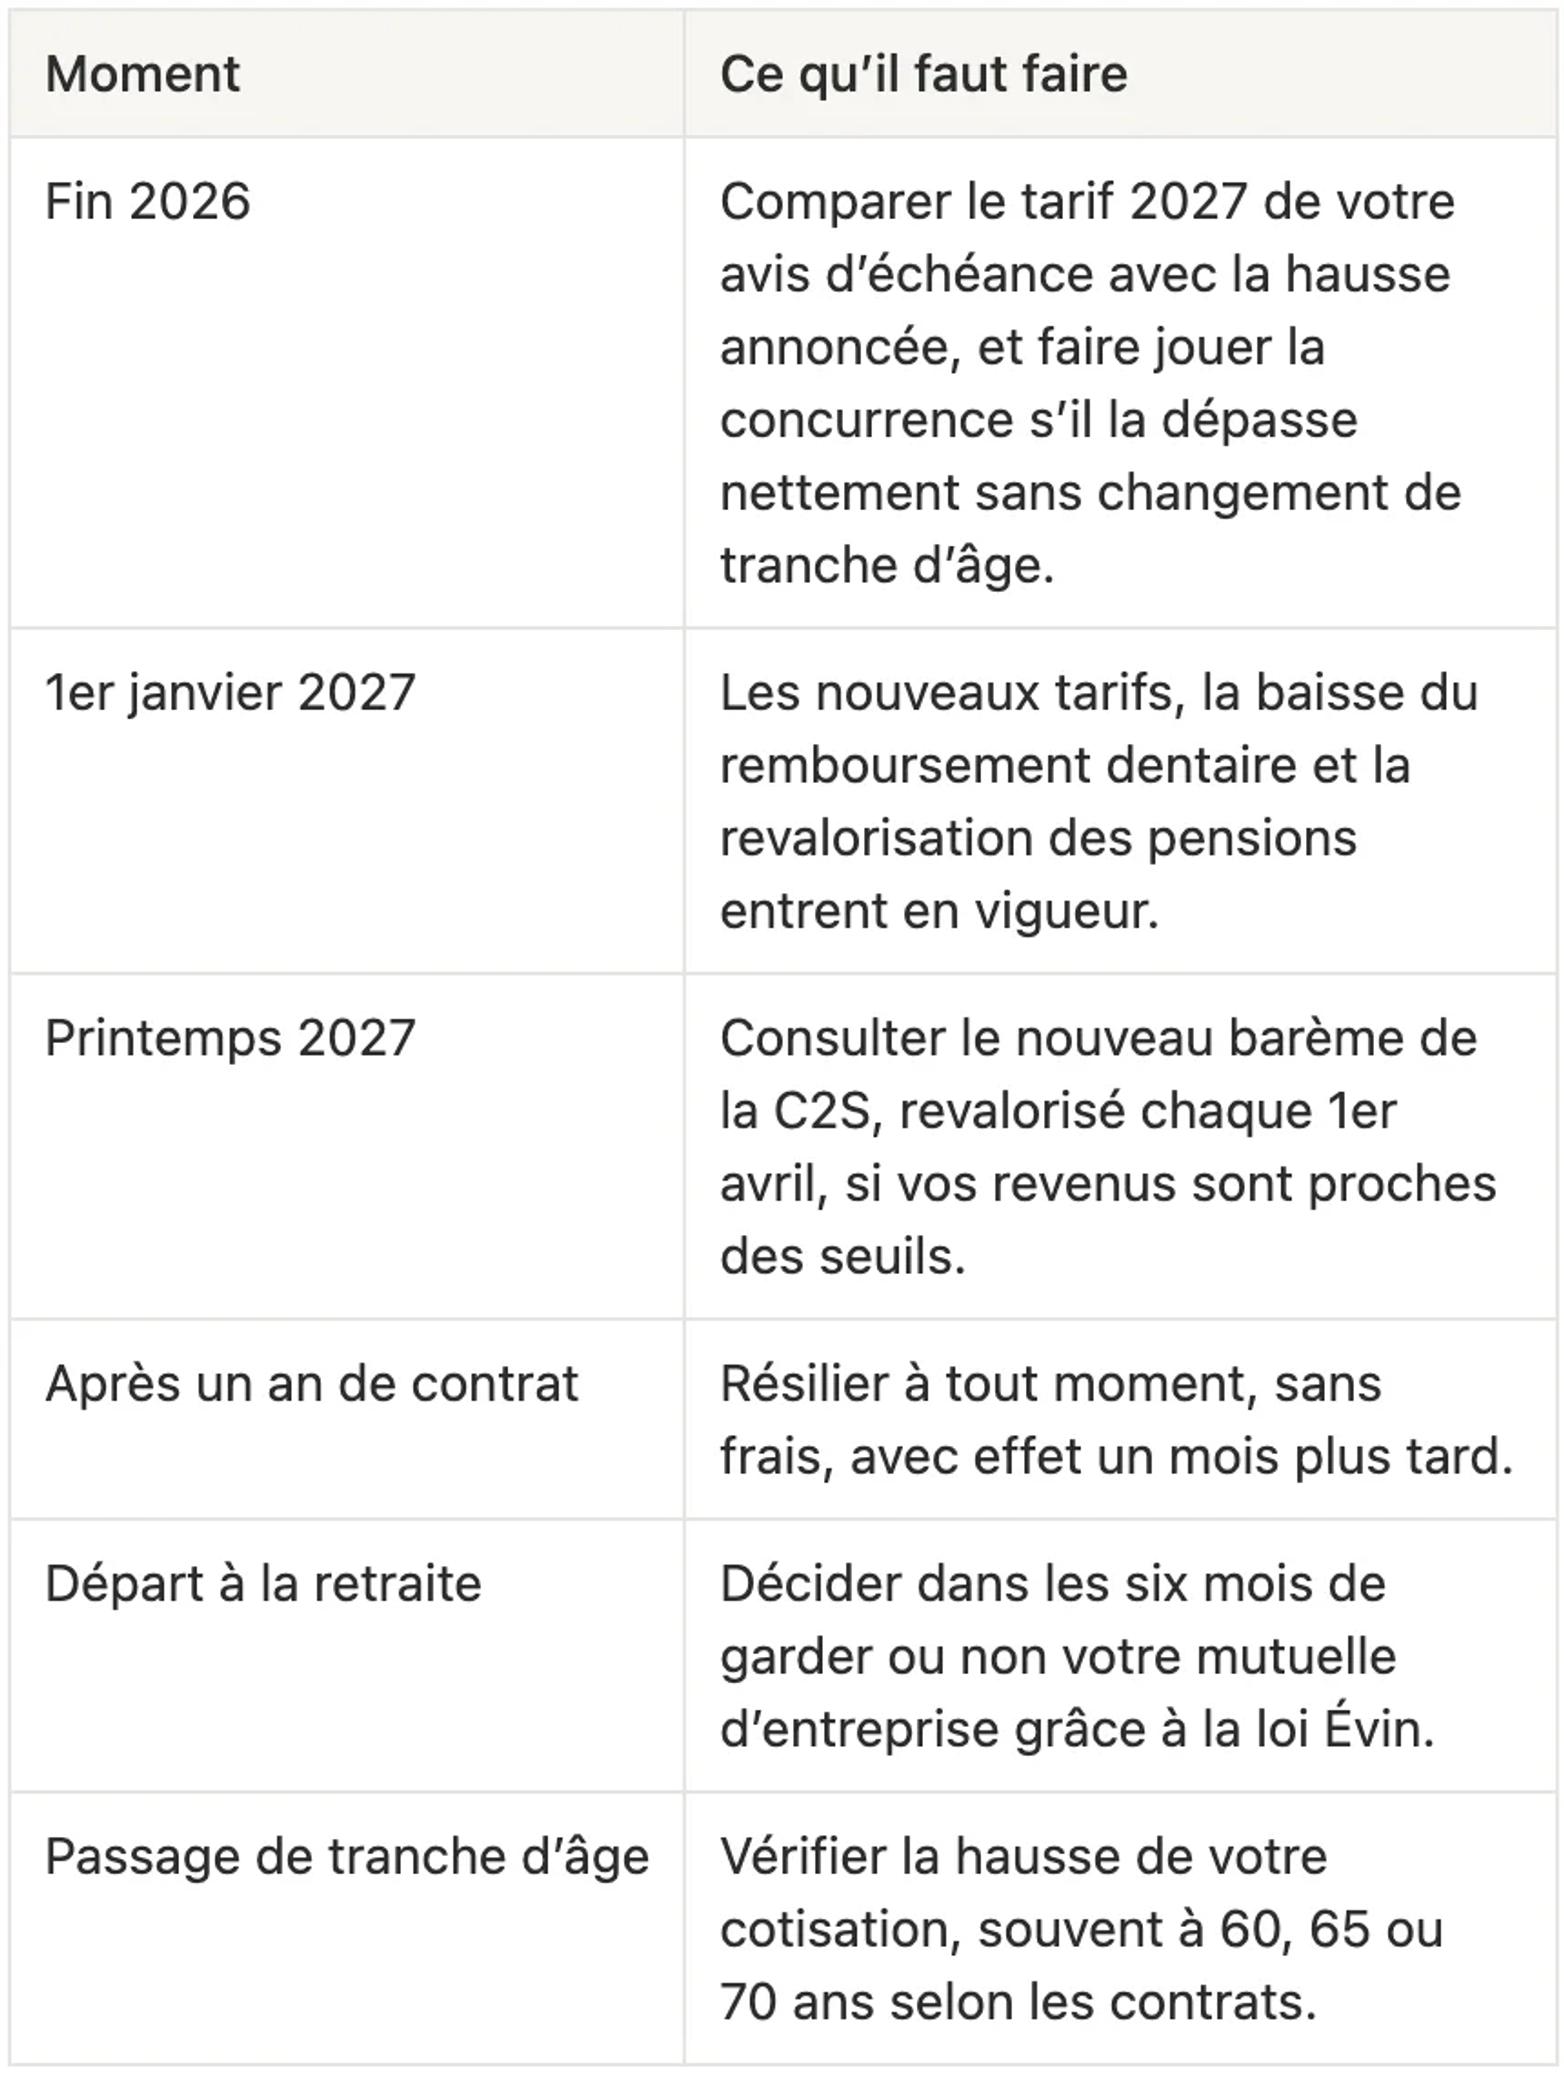
Au 1er janvier 2027, selon le projet de budget de la Sécurité sociale, la revalorisation des pensions de base ne serait complète que si le total de vos pensions ne dépasse pas 1 260 € par mois. Le texte est encore en discussion au Parlement.
Avant de signer : la checklist
Six vérifications permettent de comparer les devis sans rien oublier.
- Vos trois plus gros restes à charge sont-ils bien couverts par le contrat ?
- Les deux taux de remboursement des dépassements, OPTAM et non-OPTAM, sont-ils indiqués et suffisants pour les médecins que vous consultez ?
- Les plafonds annuels et les forfaits en euros correspondent-ils à vos dépenses réelles ?
- Le délai de carence est-il acceptable pour vos soins prévus en dentaire, en optique ou en audition ?
- La règle d’évolution du tarif avec l’âge vous a-t-elle été communiquée, avec le prix à 75 ou 80 ans ?
- La notice d’assistance précise-t-elle le délai de demande, le nombre d’heures et les événements couverts ?
Mutuelle senior : vos questions fréquentes
Six questions reviennent souvent : l’âge pour souscrire, le refus d’un senior, l’obligation d’être couvert à la retraite, la fiscalité, le maintien de la mutuelle d’entreprise et le changement de contrat après 75 ans.
À partir de quel âge peut-on souscrire une mutuelle senior ?
Aucun âge n’est fixé par la loi. Chaque assureur choisit à partir de quand il propose ses formules seniors, en général dès la cinquantaine. Rien ne vous oblige d’ailleurs à souscrire une offre étiquetée « senior », car seuls comptent les garanties et le prix.
Une mutuelle peut-elle refuser un senior ?
Un assureur ne peut pas résilier votre contrat en raison de votre âge. Pour une nouvelle adhésion, en revanche, certains organismes fixent un âge maximal de souscription. Les contrats solidaires, qui représentent la quasi-totalité du marché, ne peuvent ni vous poser de questions sur votre santé ni ajuster votre cotisation selon vos antécédents.
La mutuelle est-elle obligatoire à la retraite ?
Non. Une fois retraité, vous n’êtes plus couvert par la mutuelle obligatoire de votre entreprise et vous êtes libre de souscrire ou non une complémentaire santé. Sans mutuelle, vous assumez toutefois seul le ticket modérateur, le forfait hospitalier et les dépassements d’honoraires, ce qui peut coûter cher avec l’âge. Si vos revenus sont modestes, la C2S offre une solution peu coûteuse.
Peut-on déduire sa mutuelle de ses impôts quand on est retraité ?
Non. Les cotisations d’un contrat individuel souscrit par un retraité ne sont pas déductibles du revenu imposable. La déduction concerne les contrats collectifs obligatoires des salariés et, sous conditions, ceux des travailleurs indépendants en activité.
Peut-on garder sa mutuelle d’entreprise à la retraite ?
Oui, grâce à la loi Évin, si vous en faites la demande dans les six mois qui suivent votre départ. Vous conservez alors les mêmes garanties sans questionnaire médical, mais vous payez toute la cotisation, part de l’employeur comprise. Le tarif peut ensuite dépasser celui des salariés de 25 % au maximum la deuxième année et de 50 % la troisième, avant d’être libre. Une fois ce contrat résilié, il n’est plus possible d’y revenir.
Peut-on changer de mutuelle après 75 ou 80 ans ?
Oui. Après un an de contrat, la résiliation est possible à tout moment et à tout âge, sans frais. Avant de résilier, vérifiez toutefois que le nouvel assureur accepte votre âge, que le contrat est solidaire et qu’il ne prévoit pas de délai de carence sur les soins que vous avez prévus.
Bien choisir sa mutuelle senior en 2027 : besoins réels, prix et évolution du tarif
Une bonne mutuelle senior couvre vos vrais restes à charge, à un prix maîtrisé aujourd’hui comme dans dix ans. Le socle garanti par tout contrat responsable n’a pas à être payé en supplément, alors que les dépassements d’honoraires, les équipements hors panier et l’assistance méritent un examen attentif.
Accord Senior vous aide à faire ce tri avant de signer. Avec la hausse attendue en 2027, l’avis d’échéance de fin d’année reste le meilleur moment pour comparer votre contrat, vérifier le prix à 75 ou 80 ans et, si besoin, changer d’offre.