Mutuelle senior : tarifs 2027 — comparatif & fourchettes
Les mutuelles seniors devraient augmenter d’environ 8 % en 2027, et davantage en cas de changement de tranche d’âge. Découvrez les tarifs actuels et projetés par âge, pourquoi les prix moyens se contredisent et comment estimer votre propre cotisation.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreLes mutuelles seniors devraient augmenter d’environ 8 % en 2027, et le passage à une tranche d’âge supérieure s’ajoutera à cette hausse pour une partie des assurés. Pour anticiper votre cotisation, il faut partir des tarifs actuels, savoir lire des prix moyens qui varient fortement d’une source à l’autre, puis faire le calcul à partir de votre propre contrat.
Accord Senior présente d’abord les fourchettes de prix 2026 par âge, de 60 à plus de 85 ans, ainsi que pour un couple. Vous verrez ensuite la hausse attendue en 2027, une projection des tarifs par âge et un comparatif des offres les moins chères relevées en 2026. L’article explique aussi pourquoi les prix moyens publiés se contredisent, à travers le fonctionnement des moyennes de devis, les données de la DREES et les questions à se poser devant un tarif. Il décrit ensuite ce qui fait varier votre cotisation, c’est-à-dire l’âge, le niveau de garanties et la région. Il détaille enfin une méthode en trois étapes pour estimer votre tarif 2027, avec un exemple chiffré, d’autres repères et la comparaison avec votre avis d’échéance.
À retenir
- Le baromètre Addactis prévoit pour 2027 une hausse médiane de 8,3 % des contrats individuels, dans une fourchette de 5 à 10,8 %, hors effet de l’âge.
- Les « prix moyens » publiés vont de 124 € à 183 € par mois selon les sites, car ils ne mesurent pas la même chose.
- Le plus fiable est d’estimer votre tarif 2027 à partir de la cotisation que vous payez aujourd’hui.
- Après un an de contrat, vous pouvez changer de mutuelle à tout moment, sans frais.
Combien coûte une mutuelle senior aujourd’hui ? Les fourchettes par âge
Faute de grilles 2027 complètes, les tarifs 2026 constituent le meilleur point de départ, à lire comme des fourchettes plutôt que comme un prix unique. Ils sont présentés ici par âge, de 60 ans à plus de 85 ans, puis pour un couple.
À 60 et 65 ans
À 65 ans, une mutuelle senior coûte en moyenne 129,04 € par mois en 2026. L’écart reste important selon le niveau de couverture, puisque les relevés vont de 83,36 € par mois en formule basse à 192,87 € en formule haute à cet âge. À 60 ans, un autre comparateur, qui s’appuie sur ses propres devis, relève une moyenne de 108 € par mois.
À 70 et 75 ans
À 70 ans, la moyenne atteint 133 € par mois, selon des données mises à jour le 1er octobre 2026. À 75 ans, elle s’élève à 164,08 € par mois. Certains relevés donnent un montant plus élevé à 70 ans, autour de 149 €, mais ils datent de 2025 et portent sur un contrat très couvrant.
À 85 ans et plus
La cotisation continue d’augmenter avec le grand âge, pour atteindre en moyenne 204 € par mois à 85 ans et 234,79 € à 92 ans. Entre 65 et 92 ans, le tarif moyen progresse ainsi d’environ 82 %.
En couple
Un contrat couple revient en général moins cher que deux contrats individuels. Dans un comparatif réalisé en juillet 2025, un couple de 70 ans payait 264 € par mois, alors que deux contrats individuels lui auraient coûté 298 €, soit 34 € d’écart chaque mois. Lorsque les besoins des deux conjoints diffèrent beaucoup, deux contrats séparés peuvent toutefois se révéler plus avantageux.
Tarifs 2027 : à quelle hausse vous attendre ?
Selon le baromètre Addactis, la hausse médiane des contrats individuels devrait atteindre 8,3 % en 2027, avec des écarts allant de 5 à 10,8 % selon les contrats. Il s’agit d’une médiane, ce qui signifie que la moitié des contrats augmenteront davantage. Elle est en outre calculée hors effet de l’âge, et la hausse sera donc plus forte pour les assurés qui changent de tranche.
Cette hausse s’explique d’abord par un transfert de dépenses de l’Assurance maladie vers les complémentaires. Au 1er janvier 2027, la part de la Sécurité sociale sur les soins dentaires doit passer de 60 % à un taux compris entre 40 et 50 %. Les aides auditives, certains dispositifs médicaux et les transports sanitaires sont également concernés. La Mutualité Française évalue l’ensemble du transfert entre 1,5 et 1,7 milliard d’euros.
Quels tarifs prévoir en 2027 selon votre âge ?
Les assureurs annoncent leurs nouveaux tarifs dans les avis d’échéance de fin d’année, si bien qu’aucune grille 2027 n’est encore publiée de façon générale. Le tableau ci-dessous propose donc une projection. Il applique la hausse médiane de 8,3 % aux moyennes 2026 relevées pour chaque âge, avec la fourchette correspondant à une hausse de 5 à 10,8 %.
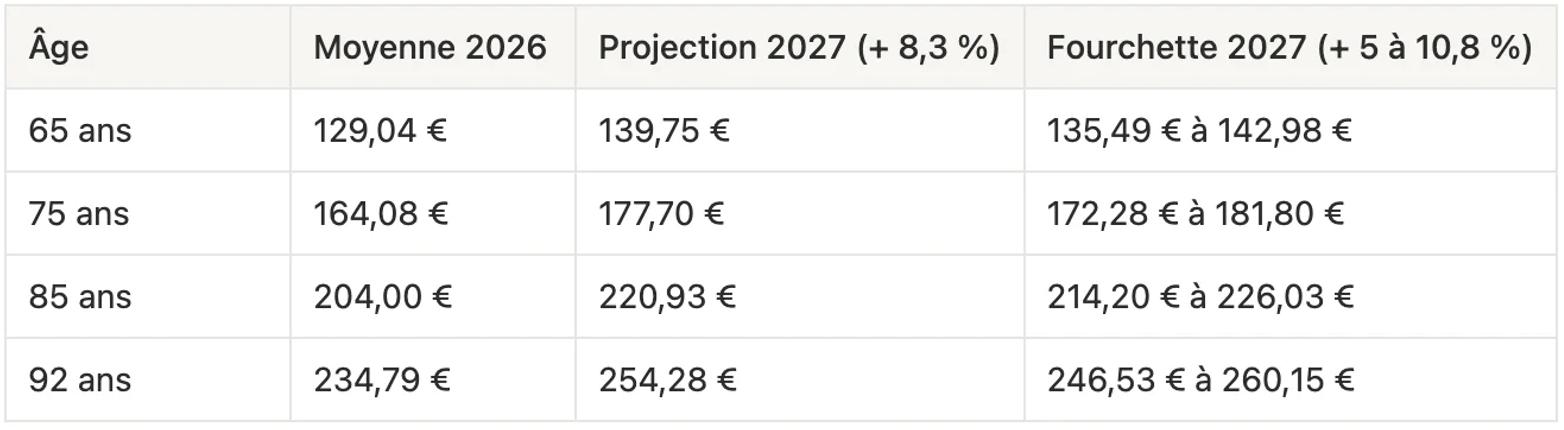
Ces montants sont des moyennes de devis, toutes formules confondues, et ils n’intègrent pas l’effet de l’âge. Votre propre tarif dépendra de votre contrat, et la méthode présentée plus bas permet de l’estimer.
Comparatif : les offres les moins chères relevées en 2026
En attendant les grilles 2027, les offres d’entrée de gamme relevées en 2026 donnent une idée des écarts entre assureurs. Ces prix proviennent d’un même panel de devis et correspondent à un profil type, ils ne s’appliquent donc pas à tous les assurés.
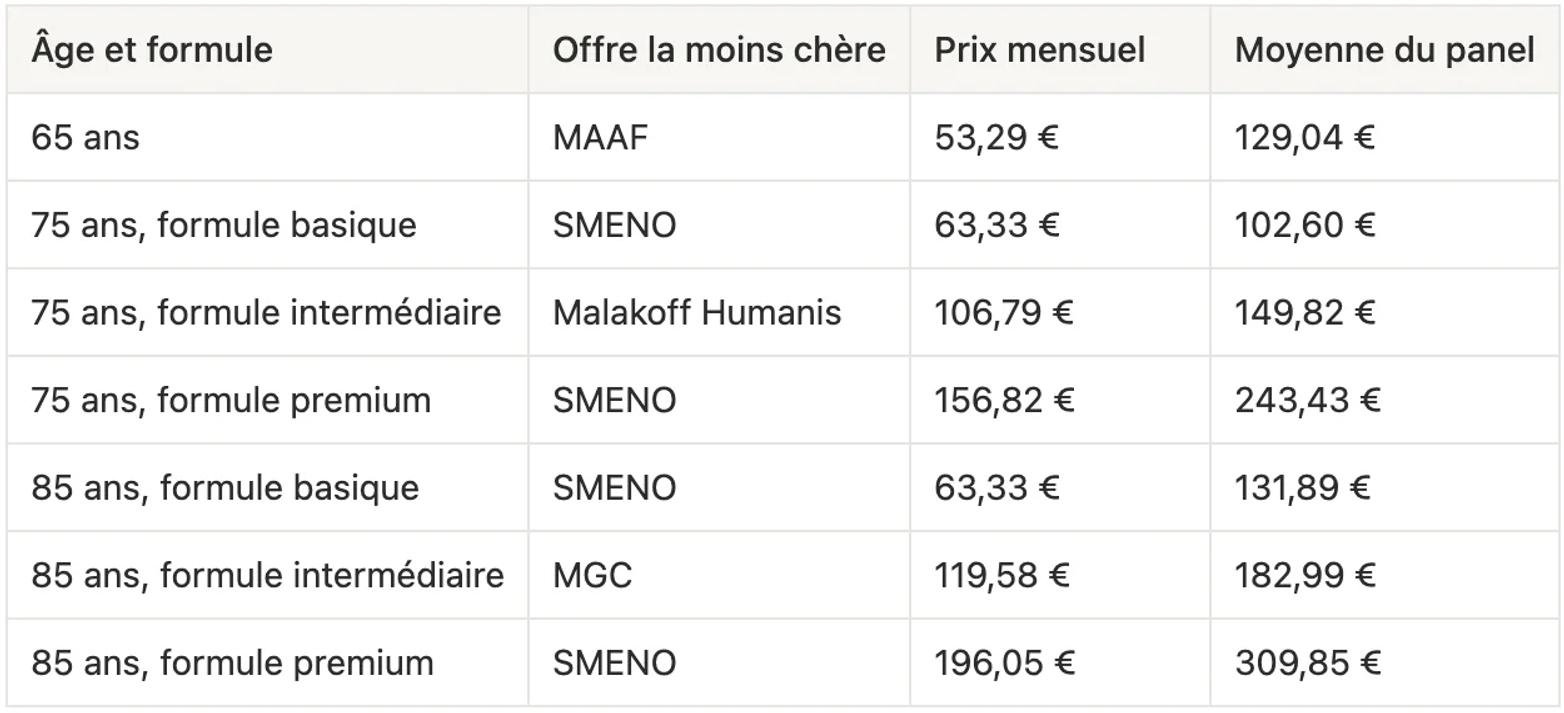
Selon l’âge et la formule, l’offre la moins chère coûte de 29 % à 59 % de moins que la moyenne. Un prix bas ne renseigne pourtant pas sur les garanties. Comparez donc les remboursements poste par poste, et vérifiez que l’assureur accepte votre âge avant de résilier votre contrat actuel. Avec une hausse de 8,3 %, l’offre basique à 63,33 € passerait par exemple à environ 68,59 € par mois.
Pourquoi les prix moyens publiés varient-ils autant ?
Pour une même année, les prix moyens publiés en ligne divergent nettement, parce que la plupart reposent sur des devis. Les données de la DREES, calculées autrement, aident à les remettre en perspective, à condition de savoir quelles questions se poser devant un tarif.
Des moyennes qui se contredisent
Pour 2026, les moyennes publiées par trois comparateurs s’établissent à 124,21 €, 127 € et 182,98 € par mois, soit près de 50 % d’écart entre la plus basse et la plus haute. L’écart se creuse encore entre les formules : sur un même site, la moyenne passe de 114,27 € en formule basse à 274,12 € en formule haute. Aucun de ces chiffres n’est faux, mais ils ne mesurent pas la même chose.
Des moyennes de devis, pas des prix de marché
Chaque comparateur calcule sa moyenne à partir des devis demandés sur son site, avec ses propres profils types. Une moyenne qui intègre tous les âges jusqu’à 92 ans et toutes les formules sera mécaniquement plus élevée qu’une moyenne centrée sur les jeunes retraités. L’âge, la ville et le niveau de garanties retenus varient aussi d’un site à l’autre. Plusieurs sites reprennent parfois le même panel de devis, si bien que leurs chiffres ne constituent pas des sources indépendantes.
La DREES, seule source qui ne repose pas sur des devis
La DREES calcule la prime d’un assuré de référence à partir des contrats les plus souscrits auprès de chaque organisme. Ses moyennes ne reflètent pas parfaitement les primes réellement payées, mais elles ne dépendent pas d’un panel de devis. D’après son enquête 2023, la prime moyenne d’un contrat individuel s’élevait à 142 € par mois à 85 ans, et 96 % des bénéficiaires d’un contrat individuel avaient une cotisation qui évolue avec l’âge.
Rapprocher ces deux types de sources montre l’ampleur de l’écart. À 85 ans, la moyenne de devis relevée en 2026 (204 €) dépasse de 44 % le chiffre de la DREES pour 2023. Les cotisations ont augmenté depuis d’environ 8,1 % en 2024, 6 % en 2025 et 2 % en 2026. En appliquant ces hausses, la prime DREES atteindrait environ 166 €, et la moyenne de devis lui resterait supérieure d’environ 23 %.
Les trois questions à se poser devant un prix moyen
Avant de vous fier à un prix moyen, vérifiez à quel âge il correspond, pour quelle formule il a été calculé et de quelle source il provient. Un chiffre qui ne permet pas de répondre à ces trois questions ne dit rien de ce que vous paierez.
Qu’est-ce qui fait varier votre tarif ?
Trois éléments pèsent sur votre cotisation : votre âge, selon la règle de tarification propre à votre contrat, le niveau de garanties choisi et votre lieu de résidence.
L’âge et la règle de tarification
Presque tous les contrats individuels tiennent compte de l’âge, mais selon des règles différentes. Certains augmentent à chaque anniversaire, d’autres par tranches de quelques années, d’autres encore fixent le tarif en fonction de l’âge à la souscription. Un passage de tranche, souvent à 60, 65 ou 70 ans, s’ajoute alors à la revalorisation générale. Votre assureur peut vous indiquer la règle exacte de votre contrat.
Le niveau de garanties
Le niveau de garanties est le premier facteur de prix. En 2026, une mutuelle senior coûte en moyenne 114,27 € par mois en formule basse, 164,62 € en formule intermédiaire et 274,12 € en formule haute. Avant de monter en gamme, vérifiez ce que le 100 % Santé couvre déjà : tout contrat responsable rembourse sans reste à charge les lunettes, les prothèses dentaires et les aides auditives du panier.
La région
À garanties identiques, le tarif change selon le lieu de résidence, en grande partie à cause des dépassements d’honoraires, plus fréquents dans certaines régions. Les tarifs les plus élevés se rencontrent en Île-de-France et sur le pourtour méditerranéen. Le Grand Est figure au contraire parmi les régions les moins chères, et des départements comme la Manche, la Mayenne ou la Vendée restent nettement plus abordables.
Comment estimer votre tarif 2027 en 3 étapes ?
Le plus fiable consiste à partir de la cotisation que vous payez aujourd’hui et à suivre trois étapes de calcul. Un exemple chiffré les illustre, complété par d’autres repères et par la comparaison avec votre avis d’échéance.
Les trois étapes du calcul
- Relevez votre cotisation 2026, indiquée sur votre échéancier ou sur votre dernier avis.
- Multipliez-la par 1,083 pour appliquer la hausse médiane de 8,3 %. Pour un scénario prudent, faites aussi le calcul avec 1,108, qui correspond au haut de la fourchette.
- Ajoutez l’effet de l’âge si vous changez d’âge ou de tranche, selon la règle de votre contrat.
Un exemple chiffré : Monique, 65 ans en 2026
Monique vit seule et paie la cotisation moyenne relevée à son âge, soit 129,04 € par mois ou 1 548,48 € par an. La hausse médiane porte d’abord sa cotisation à 139,75 € par mois (129,04 € × 1,083).
Il faut ensuite ajouter l’effet de l’âge. Entre 65 et 75 ans, la moyenne relevée passe de 129,04 € à 164,08 €, ce qui représente environ 2,4 % de plus par année d’âge. Ce taux est une estimation déduite de ces deux moyennes, et non la règle d’un assureur. Appliqué à 139,75 €, il amène la cotisation de Monique à environ 143,15 € par mois en 2027.
Sur l’année, Monique paierait ainsi environ 1 718 €, soit à peu près 169 € de plus qu’en 2026, ce qui correspond à une hausse de 10,9 %.
D’autres repères
Pour un couple de 70 ans qui paie 264 € par mois, une hausse de 8,3 % représente 21,91 € de plus chaque mois, soit 262,94 € par an, sans compter l’effet de l’âge. Pour une cotisation de 150 € par mois, la même hausse ajoute 12,45 € par mois, soit 149,40 € sur l’année.
Comparer avec votre avis d’échéance
Seul votre avis d’échéance 2027 indique votre vrai tarif. Dès réception, rapprochez-le de votre estimation. Si la hausse dépasse nettement votre calcul alors que vous ne changez pas de tranche d’âge, il est temps de comparer d’autres offres. Après un an de contrat, vous pouvez résilier votre mutuelle à tout moment, sans frais, et la résiliation prend effet un mois après votre demande.
Tarifs 2027 : estimer sa cotisation pour mieux réagir
En 2027, la plupart des mutuelles seniors devraient augmenter de 5 à 10,8 %, avec une médiane de 8,3 %, et davantage pour les assurés qui changent de tranche d’âge. Les prix moyens publiés en ligne aident à se situer, mais ils n’ont de sens qu’avec leur âge de référence, leur niveau de garanties et leur source.
Accord Senior vous aide à anticiper cette hausse. Le plus fiable reste de partir de votre cotisation 2026, d’y appliquer la hausse attendue et l’effet de l’âge, puis de comparer le résultat avec votre avis d’échéance. Si l’écart est important, c’est le moment de faire jouer la concurrence.
Sources
Sources consultées en octobre 2026.
- Selectra : prix d’une mutuelle senior
- JeChange : mutuelle pour les plus de 60 ans
- LeLynx : tarif d’une mutuelle senior (données du 1er octobre 2026)
- Meilleurtaux : mutuelle pour un senior de plus de 70 ans (comparatif de juillet 2025)
- Meilleurtaux : hausses des mutuelles attendues en 2027
- France Épargne : transfert de remboursements vers les mutuelles en 2027
- Goodassur : classement des mutuelles senior
- Meilleurtaux : tarif d’une mutuelle senior
- DREES : enquête 2023 auprès des organismes de complémentaire santé
- Pourquoi Docteur : la hausse des mutuelles en 2024
- Capretraite : la hausse des mutuelles en 2025
- Previssima : une hausse moyenne de 2 % depuis janvier