« Rembourse tout » : mythe ou réalité ? Comprendre les plafonds et le 100% Santé
« 100 % » ne signifie pas que tout est remboursé. Découvrez comment lire les plafonds de votre mutuelle, ce qu’un contrat responsable n’a pas le droit de prendre en charge et comment réduire votre reste à charge, grâce au 100 % Santé notamment.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreLes tableaux de garanties multiplient les promesses, entre « remboursé à 100 % », « frais réels » et garanties « jusqu’à 300 % ». En pratique, aucune mutuelle ne prend tout en charge, car chaque garantie a ses plafonds et la loi interdit aux contrats responsables de rembourser certains frais.
Accord Senior explique d’abord ce que signifient vraiment ces pourcentages, à partir de la base de remboursement de la Sécurité sociale, et ce que recouvrent les frais réels. Vous verrez ensuite les plafonds qui limitent vos remboursements, des pourcentages de la BRSS aux forfaits et délais de carence, ainsi que les changements prévus en 2027. L’article détaille aussi les frais qu’un contrat responsable n’a pas le droit de rembourser et la raison de ces limites. Il s’agit de la participation forfaitaire, des franchises, des majorations hors parcours de soins, de certains dépassements et des plafonds en optique et en audition. Il présente enfin le 100 % Santé, ses paniers et ses nouveautés 2026, puis quatre façons de réduire votre reste à charge sans payer plus cher et quatre questions pour lire votre tableau de garanties.
À retenir
- « 100 % » signifie 100 % du tarif de la Sécurité sociale, pas 100 % de votre facture.
- Une mutuelle responsable n’a pas le droit de rembourser la participation forfaitaire, les franchises ni les majorations hors parcours de soins.
- Chez un médecin non adhérent à l’OPTAM, une garantie à 300 % ne rembourse pas plus qu’une garantie à 200 %.
- Seul le panier 100 % Santé garantit un reste à charge nul en optique, dentaire et audition.
Mutuelle qui rembourse tout : pourquoi « 100 % » ne veut pas dire « tout »
Pour comprendre un tableau de garanties, il faut partir de la base de remboursement de la Sécurité sociale, sur laquelle reposent tous les calculs. Elle permet de lire les pourcentages affichés et de mesurer la portée réelle de la mention « frais réels ».
La BRSS, le point de départ de tous les calculs
Chaque acte médical a un tarif de référence fixé par l’Assurance maladie, appelé base de remboursement de la Sécurité sociale (BRSS). C’est sur cette base, et non sur le prix que vous payez réellement, que sont calculés les remboursements. Un remboursement à « 100 % » signifie donc 100 % de la BRSS, ce qui ne couvre pas forcément toute la facture.
100 %, 200 %, 300 % : ce que signifient vraiment ces pourcentages
Dans la plupart des tableaux de garanties, ces pourcentages indiquent le total remboursé par la Sécurité sociale et la mutuelle réunies, exprimé en multiple de la BRSS. Certains contrats raisonnent autrement, d’où l’intérêt de vérifier la mention « Sécurité sociale incluse ».
Une consultation chez un spécialiste de secteur 2 non adhérent à l’OPTAM, facturée 85 € pour une BRSS de 23 €, montre l’effet concret de ces pourcentages. La Sécurité sociale rembourse 14,10 €, après déduction de la participation forfaitaire de 2 €. Le reste dépend de votre garantie, comme le montre le tableau ci-dessous, établi à partir des bases de l’Assurance maladie pour 2026.
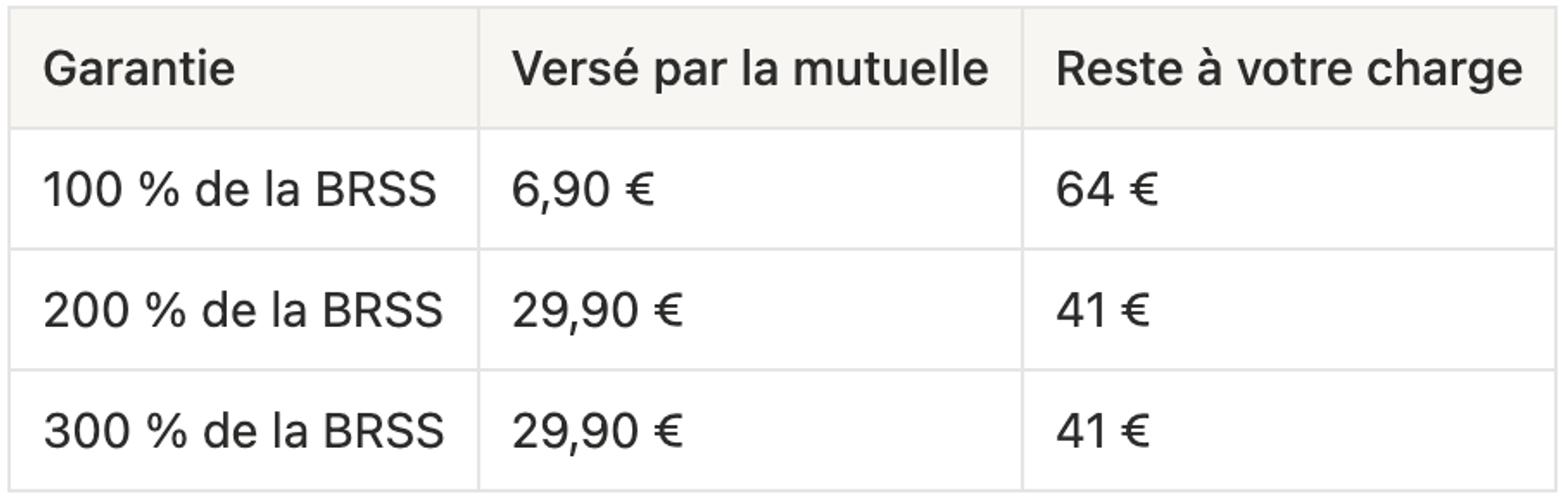
Chez ce médecin, une garantie à 300 % ne rembourse pas un centime de plus qu’une garantie à 200 %, car un contrat responsable ne peut pas dépasser ce niveau pour un praticien non adhérent à l’OPTAM. Payer une garantie plus élevée ne sert donc à rien chez lui.
Les frais réels, le seul « tout » apparent
Certaines lignes de garanties affichent la mention « frais réels », ce qui signifie que la mutuelle prend en charge tout ce qui reste après le remboursement de la Sécurité sociale. Hors 100 % Santé, un seul poste est couvert de cette façon par obligation légale : le forfait journalier hospitalier, qu’un contrat responsable doit rembourser intégralement et sans limitation de durée. Pour le reste, la mention reste rare, et les contrats qui l’appliquent largement coûtent plus cher que la moyenne.
Les plafonds qui limitent toujours vos remboursements
Selon les postes, la mutuelle plafonne ses remboursements en pourcentage de la BRSS ou sous forme de forfaits, avec parfois des plafonds annuels et des délais de carence. Les déremboursements prévus en 2027 modifient aussi la répartition entre Sécurité sociale et complémentaire.
Les plafonds en pourcentage de la BRSS
Le plafond en pourcentage de la BRSS est le plus courant pour les consultations, les analyses et les prothèses dentaires hors 100 % Santé. Au-delà de ce plafond, tout reste à votre charge. Pour une couronne dentaire dont la BRSS est de 120 €, une garantie à 300 % rembourse au total 360 €, part de la Sécurité sociale comprise. Si votre dentiste facture 700 €, il vous reste donc 340 € à payer.
Les forfaits, les plafonds annuels et les délais de carence
Pour les soins peu ou pas remboursés par la Sécurité sociale, comme les lentilles, les médecines douces, les implants ou l’orthodontie adulte, la mutuelle verse un forfait en euros, par acte ou par an. Certains postes, comme la chambre particulière, sont exprimés en pourcentage du plafond mensuel de la Sécurité sociale (PMSS). S’y ajoutent souvent des plafonds annuels par poste : avec un plafond dentaire de 2 000 € par an, par exemple, plus rien n’est remboursé une fois ce montant atteint. Enfin, un délai de carence peut retarder les remboursements de plusieurs mois après la souscription, notamment pour les prothèses dentaires.
Ce qui change en 2027
Des décrets publiés fin août 2026 réduisent la part de l’Assurance maladie au 1er janvier 2027. Pour les soins dentaires, elle passera de 60 % à un taux compris entre 40 et 50 %, fixé par l’Uncam. Les aides auditives sont aussi concernées : la part de la Sécurité sociale passerait de 240 € à 200 € par oreille avec un taux de 50 %, et à 160 € avec un taux de 40 %.
Pour l’assuré, un plafond exprimé en pourcentage de la BRSS, Sécurité sociale incluse, ne bouge pas. Sur la couronne de l’exemple précédent, le total remboursé reste de 360 €, mais c’est la mutuelle qui en paiera une plus grande part. Ce transfert se répercute ensuite sur les cotisations.
Ce qu’aucune mutuelle responsable n’a le droit de rembourser
En échange de leurs avantages fiscaux, les contrats responsables ne peuvent rembourser ni la participation forfaitaire, ni les franchises, ni les majorations hors parcours de soins, et ils encadrent les dépassements d’honoraires ainsi que l’optique et l’audition hors panier. Ces interdictions répondent à une logique précise, expliquée en fin de partie.
La participation forfaitaire et les franchises médicales
À chaque consultation ou acte médical, une participation forfaitaire de 2 € est déduite de votre remboursement. Sur les médicaments et les actes paramédicaux s’ajoute une franchise de 1 € par boîte ou par acte, portée à 4 € par transport sanitaire. La participation forfaitaire et les franchises sont chacune plafonnées à 50 € par an et par personne, avec en plus des plafonds journaliers. Ces montants ont doublé en 2024, puisque la participation était auparavant de 1 € et la franchise de 0,50 €. Un contrat responsable ne peut jamais les rembourser.
Les majorations hors parcours de soins
Si vous consultez sans passer par votre médecin traitant, ou sans en avoir déclaré un, la Sécurité sociale ne rembourse plus que 30 % du tarif au lieu de 70 %. Un contrat responsable n’a pas le droit de prendre en charge cette majoration du ticket modérateur. Ce reste à charge est pourtant le plus facile à éviter.
Les dépassements des médecins non adhérents à l’OPTAM
L’OPTAM est un engagement par lequel les médecins de secteur 2 acceptent de modérer leurs dépassements d’honoraires. Pour les médecins qui n’y adhèrent pas, un contrat responsable ne peut rembourser les dépassements qu’à hauteur de 100 % de la BRSS au maximum, soit 200 % au total. Il doit en outre les rembourser moins bien que ceux des médecins adhérents, avec un écart d’au moins 20 % de la BRSS. Une garantie « 300 % » ne s’applique donc pleinement qu’aux médecins adhérents à l’OPTAM.
Les plafonds optique et audition hors panier
En optique hors 100 % Santé, le contrat responsable fixe un plancher et un plafond par équipement, appréciés sur deux ans pour un adulte, ou sur un an en cas d’évolution de la vue. Pour des lunettes à verres simples, le remboursement va de 50 € au minimum à 420 € au maximum, monture comprise, et la monture elle-même ne peut pas dépasser 100 €. En audiologie, une aide auditive hors panier est remboursée dans la limite de 1 700 € par oreille tous les quatre ans, part de la Sécurité sociale comprise.
La raison de ces limites
Ces règles visent à responsabiliser les patients et à freiner la hausse des tarifs pratiqués par les professionnels de santé. Elles sont la contrepartie de la fiscalité réduite dont bénéficient les contrats responsables, qui couvraient 98 % des bénéficiaires d’une complémentaire en 2023, selon la DREES. Un contrat non responsable peut rembourser davantage, mais il est plus taxé, donc plus cher, et il n’est pas tenu de couvrir le 100 % Santé.
Le 100 % Santé, le seul vrai « zéro reste à charge »
Le 100 % Santé garantit un reste à charge nul sur trois paniers d’équipements, qui se sont encore élargis en 2026. Ses limites apparaissent dès que vous choisissez un équipement hors panier.
Optique, dentaire, audition : trois paniers sans reste à charge
Le 100 % Santé est le seul dispositif qui tienne vraiment la promesse du « tout remboursé ». Pour les équipements du panier, la Sécurité sociale et votre mutuelle responsable couvrent l’intégralité du prix, lui-même plafonné par l’État. En 2026, une couronne céramo-métallique sur une incisive est ainsi plafonnée à 515 €, dont 72 € remboursés par la Sécurité sociale et 443 € par la mutuelle. Une aide auditive de classe I coûte au maximum 950 € par oreille et elle est entièrement prise en charge. En optique, le panier comprend une sélection de montures et de verres, également sans reste à charge.
Les nouveautés 2026
Le panier continue de s’élargir. Depuis le 1er janvier 2026, il inclut la couronne en zircone sur molaire ainsi qu’une partie des prothèses capillaires. Depuis le 1er décembre 2025, l’Assurance maladie prend aussi intégralement en charge les fauteuils roulants prescrits, et les contrats responsables doivent couvrir leur location de courte durée.
Hors panier, les plafonds reprennent le dessus
Dès que vous choisissez un équipement hors du panier, les plafonds légaux présentés plus haut s’appliquent. Le 100 % Santé ne garantit donc pas un remboursement intégral de tous vos soins, mais seulement d’une liste d’équipements définis.
Réduire son reste à charge sans payer plus cher
Plutôt que de monter en gamme, vous pouvez agir sur le prix des soins : déclarer un médecin traitant, choisir un praticien de secteur 1 ou adhérent à l’OPTAM et demander un devis. Un calcul sur une année permet ensuite de vérifier si une garantie supérieure vaut vraiment son prix.
Déclarer un médecin traitant
Déclarer un médecin traitant est la première économie, et elle ne coûte rien. Sans cette déclaration, la Sécurité sociale rembourse 30 % au lieu de 70 %, et votre mutuelle responsable n’a pas le droit de compenser la différence. La démarche se fait en quelques minutes avec votre médecin, lors d’une consultation ou sur votre compte ameli.
Choisir un médecin de secteur 1 ou adhérent à l’OPTAM
Un médecin de secteur 1 ne pratique pas de dépassements d’honoraires, sauf exceptions. Un médecin adhérent à l’OPTAM les modère, et votre contrat les rembourse mieux. Avant de prendre rendez-vous, l’annuaire santé du site ameli vous indique le secteur de chaque praticien, son adhésion éventuelle à l’OPTAM et ses tarifs habituels.
Demander un devis
En optique, en dentaire et en audition, le professionnel doit vous remettre un devis comprenant au moins une offre 100 % Santé. Envoyez-le à votre mutuelle avant de vous engager : elle vous indiquera précisément ce qu’elle rembourse et ce qui restera à votre charge. Si votre complémentaire est rattachée à un réseau de soins, ses professionnels partenaires pratiquent en outre des tarifs négociés.
Faire le calcul sur une année
Chez le spécialiste non adhérent à l’OPTAM de l’exemple précédent, qui facture 85 €, il vous reste 41 € par consultation avec une garantie à 200 % comme à 300 %. La garantie supérieure, plus chère chaque mois, ne vous rapporte donc rien chez lui. Chez un confrère de secteur 1, la consultation est facturée au tarif de base, et une garantie à 100 % suffit pour que vous ne payiez que la participation forfaitaire de 2 €. Si vous consultez un spécialiste deux ou trois fois par an, comparez le surcoût annuel d’une meilleure garantie avec les dépassements réellement évités. Le choix du praticien se révèle souvent plus rentable.
Lire son tableau de garanties en 4 questions
Avant de signer ou de conserver un contrat, posez-vous ces quatre questions pour chaque poste qui compte pour vous.
- Quel est le mode de calcul ? Il peut s’agir d’un pourcentage de la BRSS, d’un forfait en euros, d’un pourcentage du PMSS ou de frais réels, chacun avec ses propres limites.
- La part de la Sécurité sociale est-elle incluse ? La mention « Sécurité sociale incluse » change la lecture de tous les pourcentages.
- Existe-t-il un plafond annuel ou un délai de carence ? Les mentions « par an », « par bénéficiaire » ou « après X mois d’adhésion » permettent de les repérer.
- Le contrat est-il responsable ? L’information figure sur votre attestation ou dans les conditions générales. S’il l’est, vous avez droit au 100 % Santé, mais ni la participation forfaitaire, ni les franchises, ni les majorations hors parcours de soins ne vous seront remboursées.
Mutuelle « rembourse tout » : ce que votre contrat couvre vraiment
Aucune mutuelle ne rembourse l’intégralité de vos frais de santé. Les pourcentages des tableaux se calculent sur la base de la Sécurité sociale, chaque poste a son plafond, et les contrats responsables ne peuvent pas prendre en charge la participation forfaitaire, les franchises, les majorations hors parcours de soins ni une partie des dépassements d’honoraires.
Le reste à charge zéro existe pourtant pour les équipements du panier 100 % Santé et pour le forfait journalier hospitalier. Les guides d’Accord Senior vous aident à repérer, ligne par ligne, ce que votre contrat couvre réellement. Pour les autres soins, déclarer un médecin traitant, privilégier un praticien de secteur 1 ou adhérent à l’OPTAM et demander un devis réduisent souvent davantage la facture qu’une garantie plus chère.
Sources
Sources consultées en octobre 2026.
- Selectra : remboursement de la consultation par la mutuelle
- Selectra : le remboursement de mutuelle
- Selectra : déremboursements de 2027
- AÉSIO : remboursement des frais médicaux
- MACSF : tableau de garanties d’un contrat responsable
- Coover : contrat responsable, plafonds et obligations
- Groupama : remboursement de l’audiologie
- DREES : enquête 2023 auprès des organismes de complémentaire santé
- Selectra : couronne dentaire et 100 % Santé