Qui peut souscrire une mutuelle senior ? Conditions et alternatives
Ni l’âge ni l’état de santé ne bloquent l’accès à une mutuelle senior. Découvrez les conditions d’adhésion, les règles selon votre parcours (loi Évin, fonctionnaires, indépendants) et les alternatives comme la C2S ou la mutuelle communale.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreBeaucoup de futurs retraités pensent qu’une mutuelle senior s’ouvre à un âge précis, ou qu’un dossier médical chargé leur fermera certaines portes. Les règles sont en réalité plus souples, mais elles changent selon le contrat, l’organisme et le parcours professionnel de chacun.
Accord Senior fait le point sur les conditions à remplir et sur les solutions qui existent à côté des contrats seniors. Vous verrez d’abord qu’aucun âge légal ne s’impose, quelles conditions d’adhésion vérifier, ce que l’assureur peut demander sur votre santé et qui peut figurer au contrat avec vous. Viennent ensuite les règles propres à chaque parcours : la loi Évin pour les salariés, le contrat collectif de l’État pour les fonctionnaires, la fin de l’avantage Madelin pour les indépendants et le cas du cumul emploi-retraite. L’article présente aussi les alternatives, de la mutuelle du conjoint actif à la Complémentaire santé solidaire, en passant par la mutuelle communale, la surcomplémentaire et la formule hospitalisation seule. Il vous aide enfin à comparer les offres selon votre profil et à changer de contrat au bon moment.
Mutuelle senior : les conditions pour y adhérer
L’accès à une mutuelle senior dépend moins de l’âge que des règles fixées par chaque organisme et par la réglementation des contrats. Cette partie fait le point sur la question de l’âge, sur les conditions d’adhésion inscrites au contrat, sur ce que l’assureur peut savoir de votre santé et sur les personnes que vous pouvez faire couvrir avec vous.
Aucun âge légal, des seuils fixés par chaque organisme
Aucun texte ne définit l’âge à partir duquel on devient « senior » pour une complémentaire santé. Chaque organisme fixe le seuil de ses formules, le plus souvent entre 50 et 60 ans, et rien n’oblige un retraité à choisir un contrat qui porte cette étiquette.
L’âge pèse en revanche nettement sur le prix. Selon la DREES, 96 % des bénéficiaires d’un contrat individuel payaient en 2023 une cotisation qui variait avec leur âge. La prime moyenne passait de 36 euros par mois à 20 ans à 142 euros à 85 ans. Ce mode de tarification concerne surtout les retraités, puisque 93 % d’entre eux relèvent d’un contrat individuel.
Les conditions d’adhésion à vérifier dans le contrat
Quelle que soit l’étiquette du contrat, la première condition tient à votre situation vis-à-vis de l’Assurance maladie. Une complémentaire santé prend en charge ce que la Sécurité sociale laisse à payer, ce qui suppose d’être affilié à un régime obligatoire français. C’est le cas de toute personne qui réside en France de manière stable et régulière. Un retraité qui part vivre à l’étranger doit vérifier ce point avant de souscrire : si sa caisse française ne rembourse plus ses soins, une mutuelle française perd l’essentiel de son intérêt.
La deuxième condition concerne l’âge maximal d’adhésion. Certains contrats n’acceptent plus de nouveaux adhérents au-delà d’un certain âge, tandis que d’autres organismes n’en fixent aucun. Ces limites changent d’un assureur à l’autre, et parfois d’une formule à l’autre chez le même assureur. Seuls un devis daté ou les conditions générales permettent de savoir si vous pouvez adhérer.
Deux clauses demandent aussi une lecture attentive avant de signer. La date d’effet fixe le jour où vous êtes réellement couvert, ce qui compte si vous quittez un autre contrat. Les délais de carence peuvent retarder de plusieurs mois le remboursement de postes coûteux comme les prothèses dentaires ou les aides auditives. Certains organismes y renoncent lorsque vous justifiez d’une couverture antérieure sans interruption, et la question mérite d’être posée dès le devis.
État de santé : ce que l’organisme peut demander ou non
Beaucoup de seniors hésitent à changer de mutuelle parce qu’ils craignent un refus lié à leur dossier médical. Pour l’immense majorité des offres, cette crainte n’est pas fondée. Un contrat dit « solidaire » ne peut ni soumettre l’adhérent à un questionnaire médical, ni fixer sa cotisation en fonction de son état de santé. Or, la quasi-totalité du marché fonctionne selon ce modèle responsable et solidaire : la DREES comptait 98 % de bénéficiaires couverts par un contrat responsable en 2023. Les mutuelles régies par le Code de la mutualité ont en outre l’interdiction de recueillir des informations médicales pour ce type de garantie.
Une affection de longue durée, un traitement au long cours ou une hospitalisation récente ne vous empêchent donc pas d’adhérer, et ne modifient pas le tarif proposé. Les rares contrats non responsables peuvent en revanche appliquer leurs propres règles de sélection. Il ne faut pas non plus confondre la mutuelle avec d’autres assurances souvent proposées aux seniors, comme l’assurance dépendance ou l’assurance obsèques, qui comportent fréquemment un questionnaire de santé.
Conjoint plus jeune, ayants droit : qui peut figurer au contrat
La plupart des contrats seniors acceptent de couvrir le conjoint ou le partenaire de Pacs, et parfois le concubin, selon des modalités propres à chaque organisme. Dans un contrat individuel, chaque personne couverte paie en général une cotisation calculée sur son propre âge. Un couple de 66 et 58 ans verse donc deux montants différents au sein du même contrat. Il faut aussi vérifier que le conjoint plus jeune atteint l’âge minimal de la formule, car certaines gammes seniors appliquent ce seuil à chaque bénéficiaire et pas seulement au souscripteur.
Lorsque le conjoint travaille encore, l’inscrire sur le contrat senior n’est pas toujours le meilleur calcul. S’il est salarié, il doit en principe adhérer au contrat collectif de son entreprise, sauf cas de dispense, et ce contrat peut parfois accueillir le conjoint retraité à un coût plus faible. Les enfants figurent rarement sur ce type de contrat, mais un enfant encore à charge peut y être rattaché si les conditions générales le permettent. La solution qui consiste à rejoindre la mutuelle du conjoint actif est détaillée plus loin, avec les autres alternatives.
Salarié, fonctionnaire, indépendant : des conditions propres à chaque parcours
Votre ancienne situation professionnelle peut vous ouvrir des droits particuliers au moment de la retraite, à condition de les demander dans les délais. Les règles diffèrent selon que vous étiez salarié du privé, agent de la fonction publique d’État ou indépendant, et elles changent encore si vous reprenez un emploi une fois retraité.
Salarié qui part à la retraite : le maintien de la mutuelle d’entreprise (loi Évin)
Le départ à la retraite met fin à la couverture collective de l’entreprise, mais la loi Évin permet à l’ancien salarié de la conserver à titre individuel. L’organisme assureur doit lui adresser une proposition au plus tard deux mois après la fin du contrat de travail, et le retraité dispose ensuite de six mois pour la demander. L’assureur ne peut ni refuser ce maintien, ni le subordonner à un examen médical. Lorsque le départ en retraite suit une période de chômage, ce délai court à partir de la fin de la portabilité.
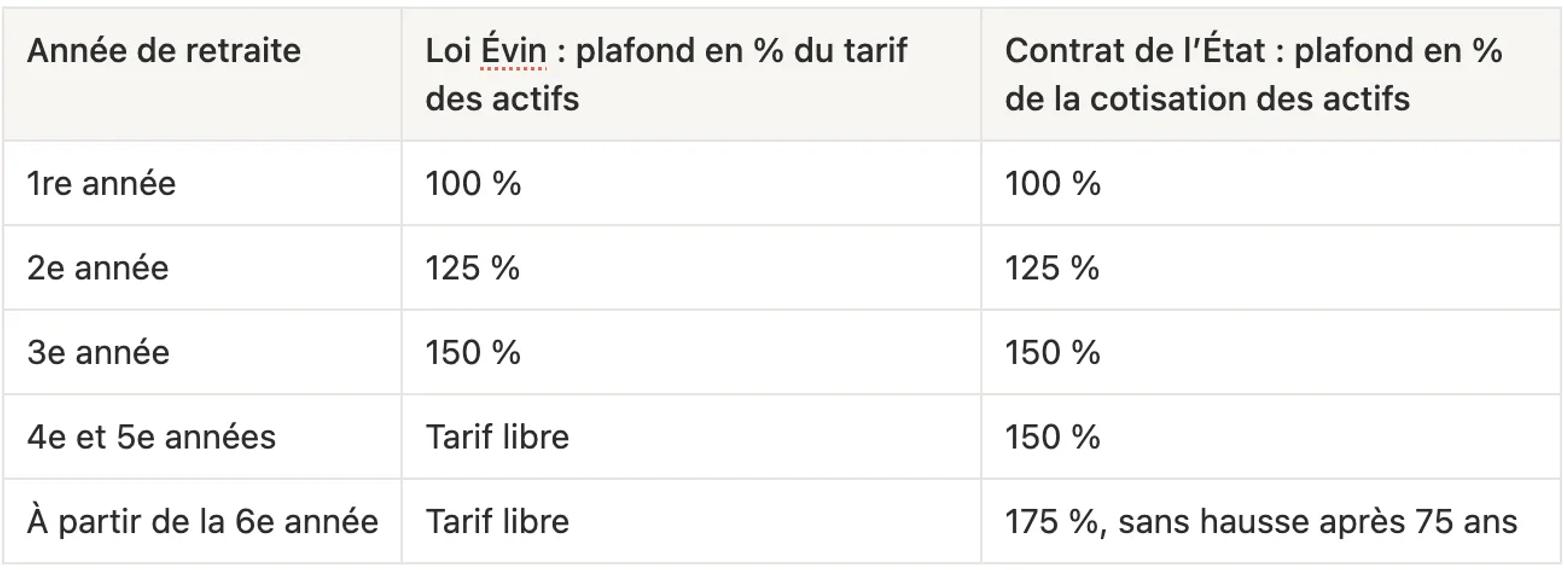
Le principal changement porte sur le coût. Pendant la carrière, l’employeur finançait au moins la moitié de la cotisation, alors que le retraité paie désormais la totalité. Le tarif reste toutefois encadré pendant trois ans. La première année, il ne peut pas dépasser le tarif global appliqué aux actifs, parts salariale et patronale comprises. Il peut ensuite augmenter d’au plus 25 % la deuxième année et 50 % la troisième, puis l’organisme fixe librement le prix à partir de la quatrième année.
Ce maintien présente deux limites qu’il vaut mieux connaître avant d’accepter. Les garanties restent celles d’un contrat conçu pour des actifs, avec des postes devenus inutiles et des remboursements parfois faibles en audition ou en dentaire. L’organisme n’est pas non plus obligé de couvrir le conjoint et les enfants. S’il les accepte, le plafonnement des hausses ne s’applique qu’à l’ancien salarié.
Fonctionnaire retraité : le contrat collectif de son ancien employeur public
La fonction publique d’État met en place progressivement, depuis 2025, des contrats collectifs de complémentaire santé, et chaque employeur doit en ouvrir l’accès à ses anciens agents. Les fonctionnaires, contractuels, ouvriers de l’État et magistrats retraités peuvent donc adhérer, s’ils le souhaitent, au contrat de leur dernier employeur, à condition de percevoir une pension de retraite de droit direct. L’agent qui part en retraite doit formuler sa demande dans un délai d’un an après la fin de son activité. Celui qui était déjà retraité à l’entrée en vigueur du contrat dispose de deux ans à compter de sa date d’effet. Pour les contrats entrés en vigueur avant le 10 novembre 2025, date du décret qui a allongé ce délai, les deux ans courent à partir de cette date. Le titre de pension ou l’arrêté de radiation des cadres suffit à justifier du lien avec l’ancien employeur.
Les garanties sont identiques à celles des actifs, et des options permettent de les renforcer. La cotisation bénéficie surtout d’un mécanisme de solidarité plus protecteur que la loi Évin, comme le montre la comparaison ci-dessous. Les cotisations cessent par ailleurs d’augmenter à partir de 75 ans.
Les retraités des fonctions publiques territoriale et hospitalière conservent le plus souvent la mutuelle souscrite pendant leur carrière, sans participation de leur ancien employeur.
Indépendant ou profession libérale : la fin de l’avantage fiscal Madelin
Un travailleur non salarié n’a pas de contrat collectif à faire maintenir, puisqu’il finançait lui-même sa complémentaire santé, souvent dans le cadre d’un contrat Madelin. Il peut garder ce contrat à la retraite, mais il perd la possibilité de déduire ses cotisations de son bénéfice imposable dès qu’il cesse son activité. La cotisation pèse donc davantage dans le budget, sans que les garanties changent. Le passage à la retraite est alors le bon moment pour comparer ce contrat avec une offre senior, en vérifiant au passage si la formule dépend d’une association professionnelle dont il faudra rester membre.
Retraité qui reprend un emploi : l’adhésion au contrat de l’employeur
Un retraité qui reprend un poste salarié dans le cadre du cumul emploi-retraite relève des mêmes règles que les autres salariés. Il doit en principe adhérer au contrat collectif de son nouvel employeur, qui en finance une partie. Plusieurs dispenses existent toutefois, par exemple lorsqu’il est déjà couvert par un contrat individuel au moment de l’embauche, jusqu’à l’échéance de ce contrat, ou lorsqu’il bénéficie de la Complémentaire santé solidaire. Il faut demander la dispense par écrit à l’employeur.
Cette reprise d’activité peut aussi avoir des effets sur les droits acquis ailleurs. Un ancien agent de l’État en cumul emploi-retraite intégral perd ainsi la possibilité d’adhérer au contrat réservé aux retraités de son ancien employeur. Avant de signer un contrat de travail, mieux vaut donc vérifier quelle couverture vous perdez et laquelle vous gagnez.
Les alternatives à une mutuelle senior individuelle
Un contrat senior souscrit seul n’est pas la seule façon de rester couvert à la retraite, et d’autres solutions coûtent parfois moins cher à garanties comparables. Les pistes à étudier sont la mutuelle d’entreprise du conjoint, la Complémentaire santé solidaire, la mutuelle communale et les formules partielles comme la surcomplémentaire ou la garantie hospitalisation seule.
Être couvert par la mutuelle d’entreprise de son conjoint encore en activité
Lorsque l’un des deux membres du couple travaille encore, sa complémentaire santé collective peut souvent accueillir l’autre en tant qu’ayant droit. Selon le contrat, l’extension au conjoint est prévue d’office ou proposée en option. Elle revient fréquemment moins cher qu’un contrat individuel, car le tarif d’un contrat collectif ne dépend pas de l’âge de chaque assuré. Les garanties y sont aussi plus souvent élevées que dans les contrats individuels. Les contrats collectifs de la fonction publique d’État prévoient eux aussi la couverture des conjoints des agents en activité.
Cette solution demande un peu d’anticipation. La demande doit parvenir à l’employeur ou à l’organisme avant la date de départ en retraite, pour éviter toute période sans couverture. Elle reste par ailleurs temporaire : le jour où le conjoint quitte à son tour l’entreprise, le couple doit trouver une autre complémentaire, et le choix d’un contrat senior se pose de nouveau.
La Complémentaire santé solidaire pour les petites retraites
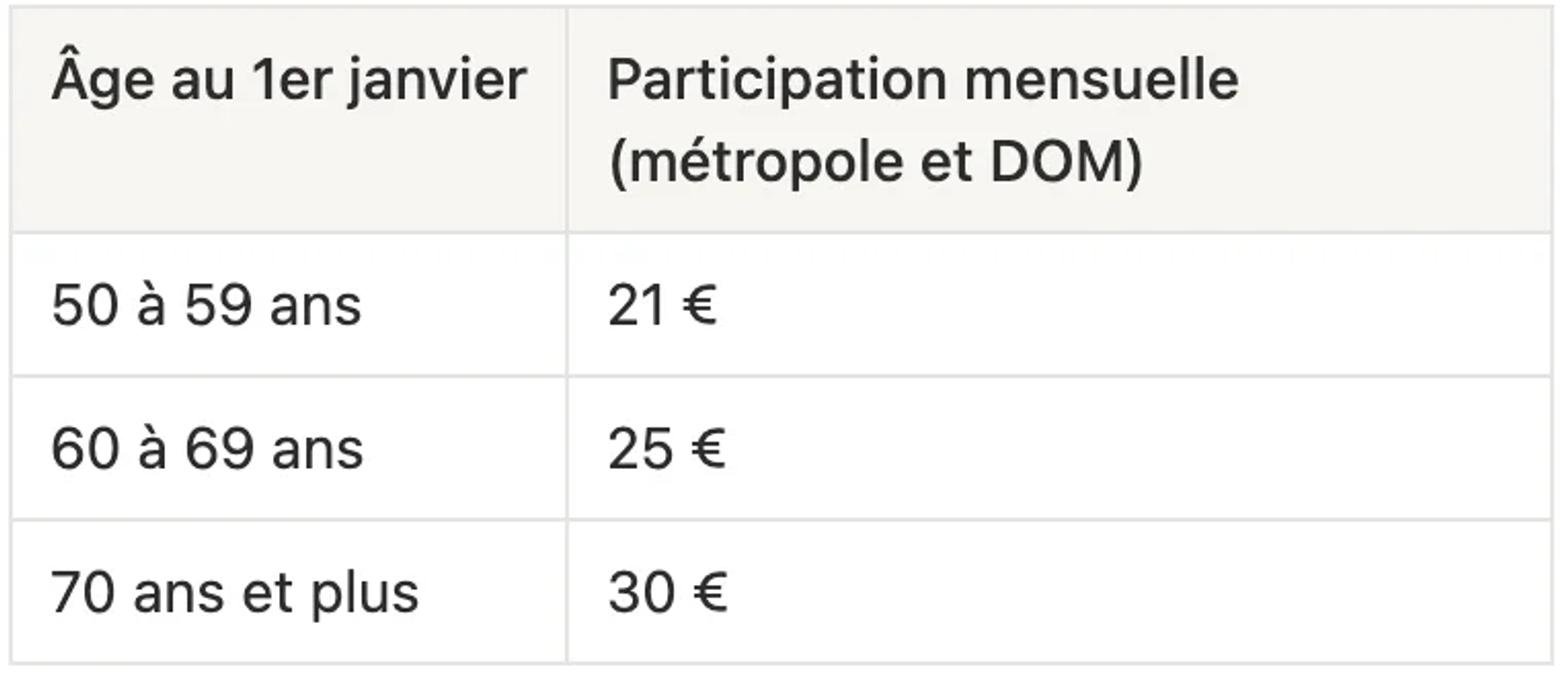
Les retraités aux revenus modestes peuvent obtenir la Complémentaire santé solidaire (C2S), qui prend en charge la part des soins non remboursée par l’Assurance maladie et donne accès au tiers payant. L’âge n’entre pas en compte pour l’accès : seules les ressources du foyer sur les douze derniers mois sont examinées. Depuis le 1er avril 2026, une personne seule vivant en métropole y a droit gratuitement jusqu’à 10 421 euros de ressources annuelles, et moyennant une participation jusqu’à 14 069 euros. Pour un couple, ces plafonds s’élèvent à 15 632 et 21 103 euros. Un forfait logement s’ajoute aux ressources des propriétaires, des personnes logées gratuitement et des bénéficiaires d’une aide au logement.
L’âge intervient en revanche dans le montant de la participation, qui reste très inférieur au prix d’une mutuelle senior classique.
Une partie des personnes modestes reste pourtant sans aucune couverture. Selon la DREES, 3,4 % de la population n’avait pas de complémentaire santé en 2023, et les ménages sous le seuil de pauvreté sont les plus concernés. Le simulateur officiel permet de vérifier son éligibilité en quelques minutes avant de payer un contrat privé.
La mutuelle communale, une offre locale souvent tournée vers les seniors
De plus en plus de communes négocient un contrat de groupe avec une mutuelle ou un assureur pour leurs habitants. À Toulouse, par exemple, l’offre est réservée aux habitants de 60 ans et plus, quel que soit leur niveau de revenus. Les conditions d’accès sont généralement simples : il suffit d’habiter la commune, et la plupart des offres n’imposent ni questionnaire de santé ni limite d’âge. Marseille prévoit d’ouvrir la sienne début 2027.
Une mutuelle communale reste néanmoins une complémentaire comme une autre, avec ses niveaux de garanties et une cotisation qui varie souvent avec l’âge. Le tarif négocié ne garantit pas à lui seul la meilleure couverture, et il faut donc comparer cette offre avec d’autres devis. Pour savoir si votre commune en propose une, renseignez-vous auprès de la mairie ou du centre communal d’action sociale (CCAS).
Surcomplémentaire et formule hospitalisation seule : des couvertures partielles
La surcomplémentaire vient s’ajouter à un premier contrat pour renforcer un ou deux postes jugés insuffisants. Elle peut compléter utilement un maintien loi Évin, dont les garanties sont figées, en améliorant par exemple les remboursements d’aides auditives ou de prothèses dentaires. Il faut alors additionner les deux cotisations pour comparer le total avec un contrat senior complet.
La formule hospitalisation seule, à l’inverse, ne rembourse que les frais liés à un séjour à l’hôpital. Son prix bas attire, mais elle laisse à votre charge les consultations, les médicaments, l’optique, le dentaire et l’audition. Pour un senior dont les dépenses courantes augmentent, elle ne convient qu’en solution d’attente ou en cas de budget très serré.
Comment choisir entre mutuelle senior et alternatives ?
Une fois les options repérées, le choix se joue sur deux points : la comparaison des offres à niveau de couverture égal, et le calendrier du changement. Le premier dépend de votre profil, le second des délais propres à chaque dispositif.
Comparer à garanties équivalentes selon son profil
La comparaison est d’autant plus utile que les cotisations des contrats individuels ont encore augmenté de 4,3 % en moyenne en 2026 selon la Mutualité Française, et que de nouvelles hausses sont attendues en 2027.
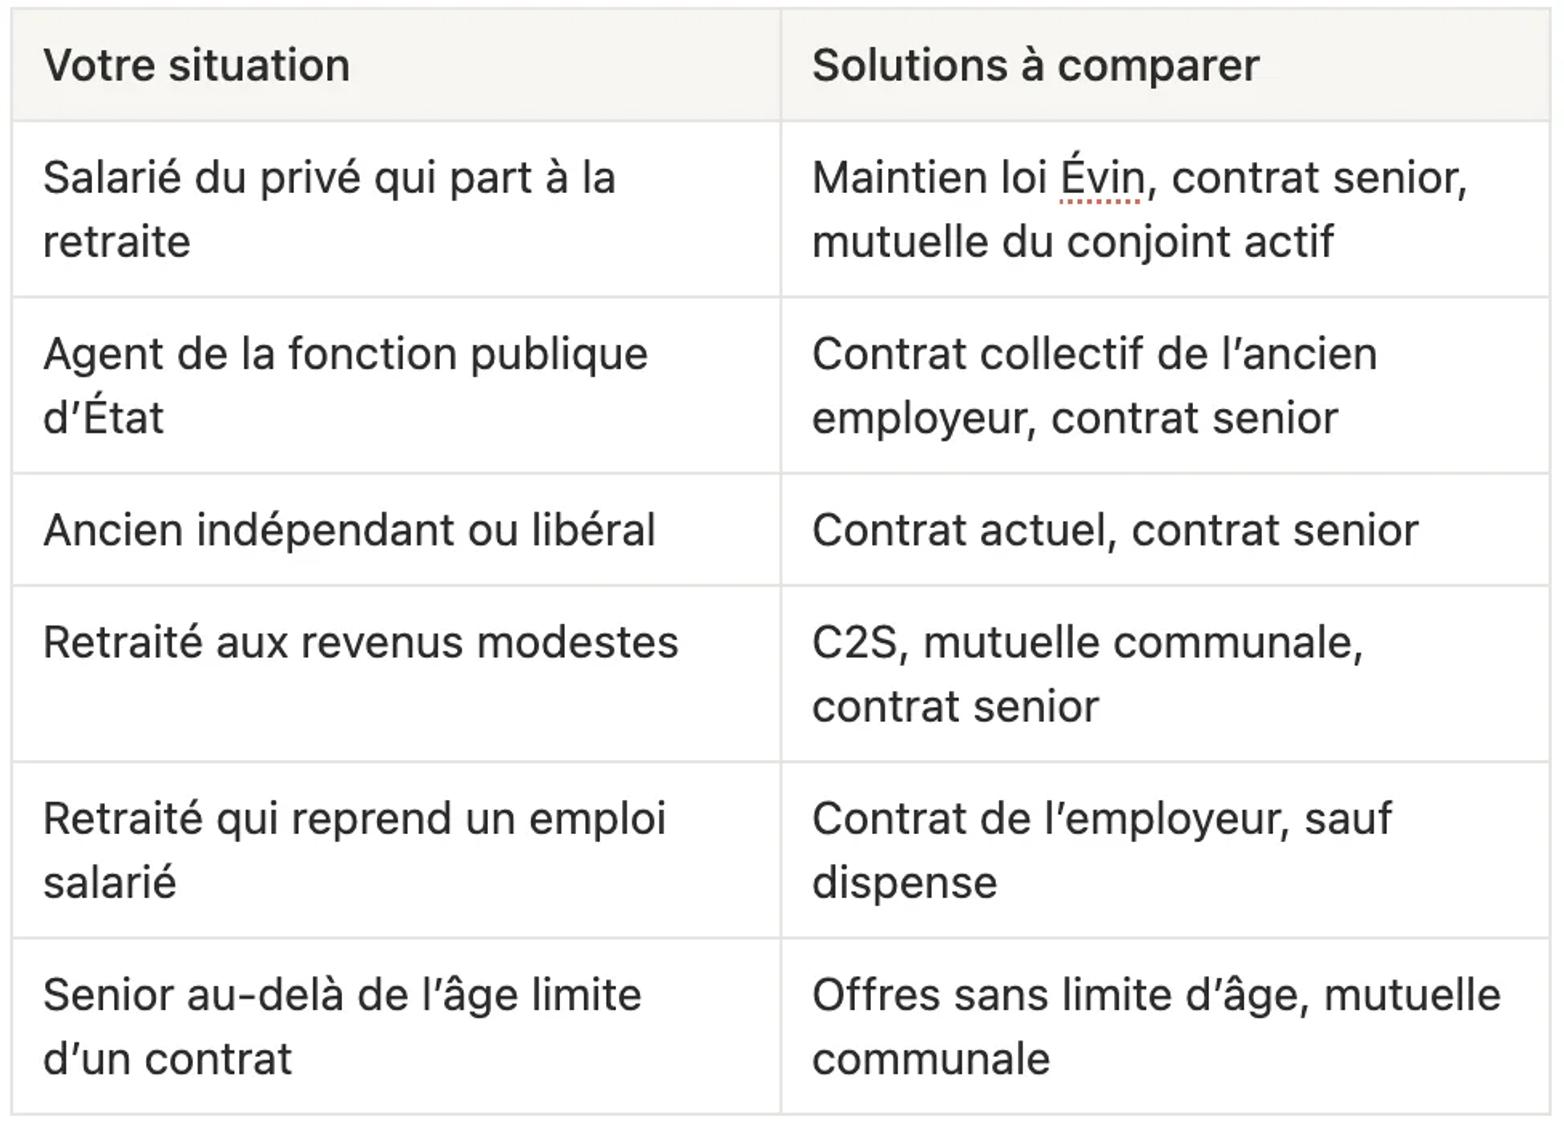
Pour que la comparaison ait un sens, les devis doivent être établis à la même date, pour les mêmes personnes et avec des niveaux de remboursement proches sur les postes qui comptent pour vous. Un couple a intérêt à additionner les deux cotisations, y compris lorsque l’une des solutions repose sur la mutuelle du conjoint actif. Le tableau suivant résume les pistes à confronter selon votre situation.
Changer au bon moment sans perdre sa couverture
Une fois la première année de contrat écoulée, une complémentaire santé peut être résiliée à tout moment, sans frais ni justificatif. La résiliation prend effet un mois après la réception de la demande par l’organisme. Le plus simple consiste à laisser le nouvel assureur s’en charger, en lui demandant de faire coïncider la fin de l’ancien contrat avec le début du nouveau. Vous évitez ainsi de payer deux contrats en même temps, ou au contraire de rester quelques jours sans couverture.
Certains délais ne se rattrapent pas, et ils méritent une place dans votre calendrier de départ en retraite. Un ancien salarié qui laisse passer les six mois prévus par la loi Évin perd la possibilité de conserver son contrat d’entreprise. Un ancien agent de l’État doit, de son côté, respecter le délai d’un an ou de deux ans selon sa situation pour rejoindre le contrat de son dernier employeur. Demander les devis quelques mois avant la date de départ laisse le temps de comparer ces options avec un contrat senior, puis de choisir sans précipitation.
Mutuelle senior : un accès ouvert à tous, un choix à préparer selon son parcours
Toute personne affiliée à l’Assurance maladie peut souscrire une mutuelle senior, sans questionnaire de santé dans l’immense majorité des cas. Les seules barrières viennent des conditions propres à chaque contrat, comme un âge minimal pour la formule ou un âge maximal d’adhésion. L’essentiel se joue plutôt dans les délais à respecter au moment du départ en retraite et dans le coût d’un contrat que vous financez désormais seul.
Selon votre parcours, le maintien de la mutuelle d’entreprise, le contrat collectif de l’État, la couverture du conjoint ou la Complémentaire santé solidaire peuvent se révéler plus avantageux qu’une offre senior classique. Accord Senior vous donne les repères pour comparer ces options à partir de vos dépenses réelles et de votre budget. Le bon contrat reste celui qui rembourse vos soins de demain à un prix que vous pourrez encore assumer dans plusieurs années.