À partir de quel âge est-on « senior » pour la mutuelle ?
Aucune loi ne définit l’âge à partir duquel on devient « senior » pour sa mutuelle, et chaque assureur fixe son propre seuil. Certains âges modifient pourtant votre tarif et vos droits : découvrez lesquels, et quand changer de contrat sans perdre votre couverture.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreAucun texte de loi ne fixe l’âge à partir duquel un assuré devient « senior » pour sa complémentaire santé, et chaque organisme choisit donc son propre seuil. Certains âges ont pourtant des effets bien réels sur votre tarif, vos droits et le bon moment pour changer de contrat.
Accord Senior revient d’abord sur ce que recouvre l’étiquette « senior », entre le seuil propre à chaque assureur, le repère de l’OMS et la différence avec une mutuelle retraité. Vous verrez ensuite les âges qui modifient réellement votre couverture, puis ce qui change dans votre contrat en vieillissant, du tarif aux garanties à réévaluer. L’article détaille enfin le bon moment pour changer de contrat, de la vie active aux années de retraite, sans vous retrouver sans couverture. Il répond aussi à la question de l’âge limite : votre contrat actuel est protégé, certains assureurs refusent les nouvelles adhésions passé un certain âge et la CSS reste ouverte à tous.
À retenir
- Le mot « senior » est commercial : il n’a aucune valeur légale pour une mutuelle.
- Le départ à la retraite, puis les 60, 65 et 70 ans, changent vraiment la donne.
- Votre cotisation augmente avec l’âge, en plus de la hausse générale des tarifs.
- Après un an de contrat, vous pouvez changer de mutuelle à tout moment.
À partir de quel âge parle-t-on de mutuelle senior ?
Le mot « senior » n’a pas de définition légale en matière de complémentaire santé, ce qui explique des seuils différents d’un assureur à l’autre. Il existe toutefois un repère de santé publique, ainsi qu’une distinction utile entre mutuelle senior et mutuelle retraité.
Un seuil fixé par chaque assureur
C’est l’organisme qui décide à partir de quel âge vous pouvez accéder à son offre « senior ». Pour la plupart des complémentaires, ce seuil se situe vers 55 ans, et certaines ouvrent leurs formules dès 50 ans. Le terme relève donc avant tout du vocabulaire commercial et n’a aucune portée juridique.
Le repère de l’OMS : 60 ans
La seule référence chiffrée vient de l’Organisation mondiale de la santé, qui considère une personne comme senior à partir de 60 ans, qu’elle soit encore en activité ou déjà à la retraite. Ce repère de santé publique ne s’impose pas aux contrats de complémentaire santé. Le monde du travail retient d’ailleurs un autre seuil, puisqu’un salarié peut y être qualifié de senior dès 45 ans.
Mutuelle senior ou mutuelle retraité ?
Les deux notions ne se confondent pas. Une mutuelle senior peut se souscrire en pleine activité, car elle se définit par des garanties pensées pour des besoins qui augmentent avec l’âge, et non par votre statut professionnel. La mutuelle retraité désigne quant à elle le contrat que vous prenez lorsque votre mutuelle d’entreprise s’arrête, au moment du départ à la retraite.
Quels âges changent vraiment votre mutuelle ?
Plusieurs étapes ont des conséquences concrètes sur votre couverture. Le tableau ci-dessous les présente dans l’ordre où vous les rencontrerez.
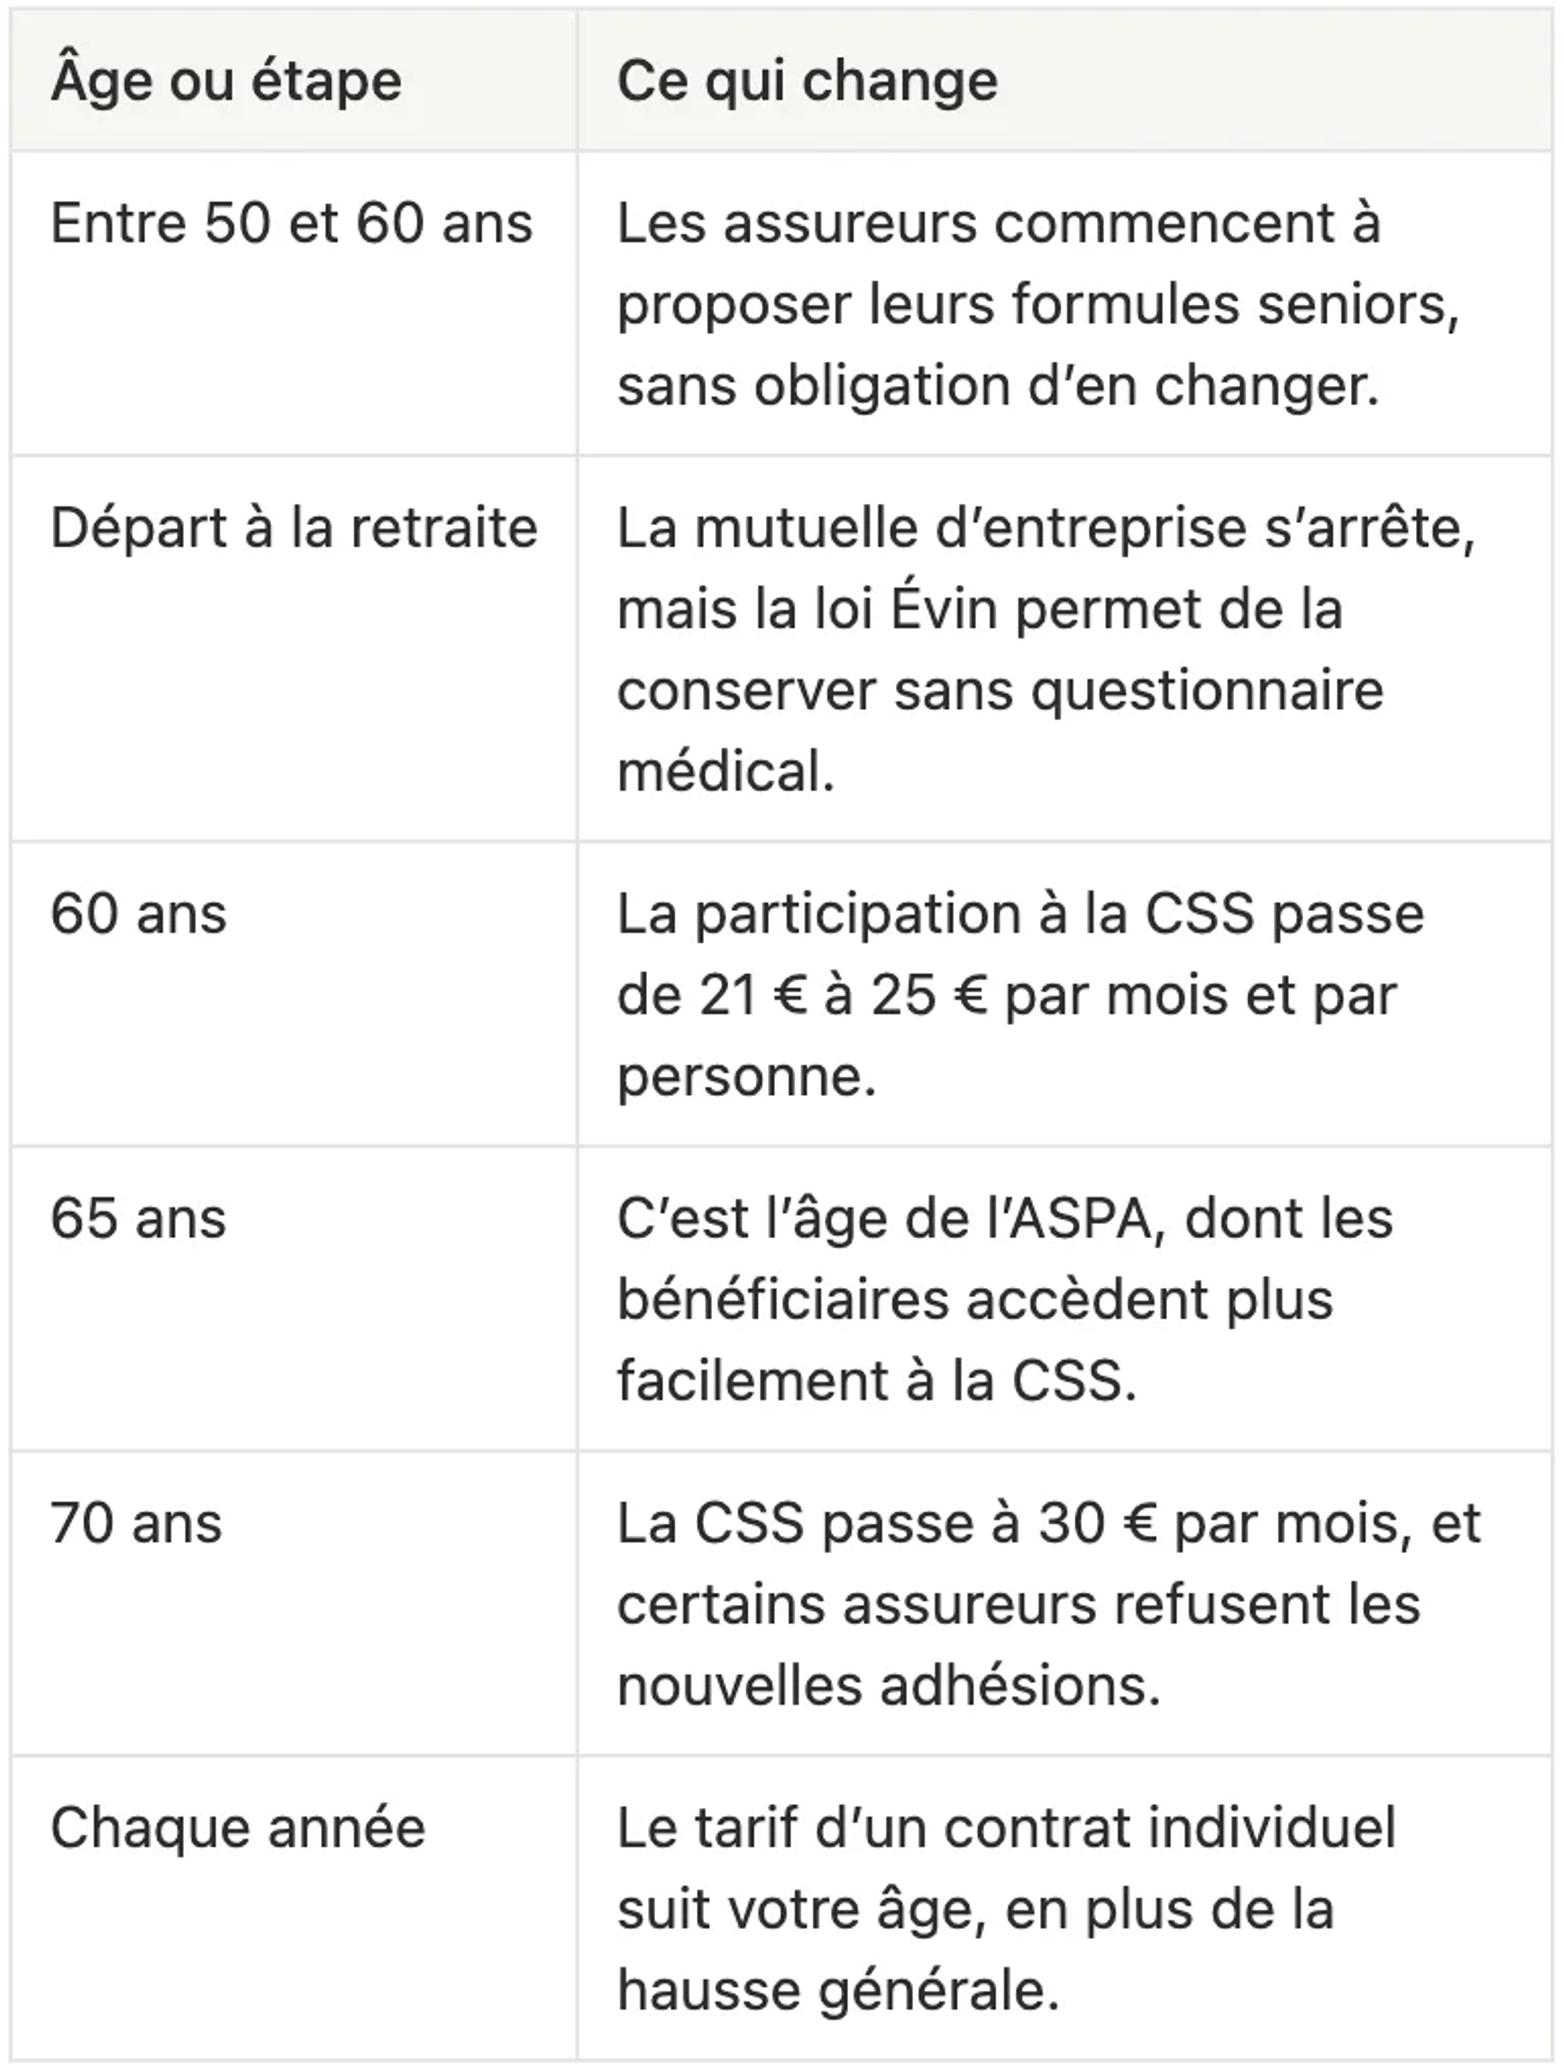
Les étapes liées à la Complémentaire santé solidaire concernent les assurés aux revenus modestes. L’âge retenu est celui que vous avez au 1er janvier de l’année où la CSS vous est attribuée. En 2026, le minimum vieillesse garantit 1 043,59 € par mois à une personne seule, un montant compris entre le plafond de la CSS gratuite (868 €) et celui de la CSS payante (1 172 €). Une personne seule au minimum vieillesse relève donc presque toujours de la CSS à 25 ou 30 € par mois, un tarif bien inférieur à celui d’une mutuelle classique.
Les autres étapes, du départ à la retraite à la limite de souscription après 70 ans, sont détaillées plus bas.
Qu’est-ce qui change dans votre contrat avec l’âge ?
Le vieillissement pèse d’abord sur le tarif, selon une règle propre à chaque contrat. Il modifie aussi vos besoins, ce qui invite à réévaluer vos garanties avant de choisir une formule senior.
Un tarif qui suit votre âge
Presque toutes les complémentaires individuelles sont tarifées selon l’âge : d’après la DREES, 96 % des bénéficiaires d’un contrat individuel avaient en 2023 une cotisation qui varie avec l’âge. La règle diffère toutefois d’un contrat à l’autre. Certains tarifs augmentent à chaque anniversaire, d’autres par tranches, souvent à 60, 65 ou 70 ans, d’autres encore sont fixés selon l’âge à la souscription. Ces passages s’ajoutent à la hausse générale des cotisations, si bien qu’à 85 ans la prime moyenne d’un contrat individuel atteignait 142 € par mois en 2023. Votre assureur peut vous indiquer la règle exacte de votre contrat. Quand vous comparez deux offres, cette information compte autant que le prix de départ.
Des garanties à réévaluer
Avec l’âge, les dépenses de santé se concentrent sur quelques postes, comme l’hospitalisation, l’optique, le dentaire et l’audition. Une formule senior renforce ces garanties, mais elle ne se justifie pas toujours. Pour les verres progressifs, les couronnes ou les aides auditives, le 100 % Santé permet déjà un remboursement intégral avec un contrat responsable. Une formule senior devient utile si vous voulez des équipements hors de ce panier ou une meilleure prise en charge des dépassements d’honoraires. Vos relevés de remboursement de l’année passée restent le meilleur moyen de savoir quels postes comptent vraiment pour vous.
Quand passer à une mutuelle senior ?
Le bon moment dépend de votre situation, selon que vous êtes salarié, jeune retraité ou assuré depuis plus d’un an. Dans tous les cas, une précaution simple évite de rester sans couverture pendant le changement.
Pendant la vie active : rester sur la mutuelle d’entreprise
Si vous êtes salarié, votre employeur finance au moins la moitié de votre couverture obligatoire. Une bonne mutuelle d’entreprise reste donc difficile à battre, même à 58 ans, et l’étiquette « senior » d’une offre ne suffit pas à justifier un changement.
Au départ à la retraite : choisir sa mutuelle retraité
Le départ à la retraite est le vrai moment de choix, avec trois options. La première consiste à garder votre mutuelle d’entreprise grâce à la loi Évin, sans questionnaire médical. L’assureur dispose de deux mois pour vous proposer ce maintien, puis vous avez six mois pour l’accepter. Votre couverture ne change pas, mais vous payez désormais l’intégralité de la cotisation, part de l’employeur comprise. Votre tarif peut ensuite dépasser celui des salariés de 25 % au maximum la deuxième année, puis de 50 % la troisième, avant d’être libre.
Vous pouvez aussi souscrire une mutuelle senior individuelle, adaptée à vos besoins. Si vos ressources sont modestes, la CSS constitue une troisième option, souvent bien moins chère. Le délai de six mois laisse le temps de faire chiffrer ces trois solutions avant de décider.
Après un an : changer quand le tarif dérape
Depuis le 1er décembre 2020, vous pouvez résilier votre complémentaire santé à tout moment, sans frais ni justificatif, dès que votre contrat a plus d’un an. La résiliation prend effet un mois après votre demande. L’avis d’échéance, envoyé en général à l’automne, est le bon moment pour comparer. Il indique votre nouveau tarif, qui intègre à la fois la hausse générale et l’éventuel passage à une nouvelle tranche d’âge.
Changer sans se retrouver sans couverture
Ne résiliez jamais votre contrat avant d’avoir été accepté par un autre assureur. Le plus sûr consiste à laisser votre nouvel assureur effectuer la résiliation à votre place, car il veille alors à la continuité de votre couverture.
Y a-t-il un âge limite pour souscrire ?
La question de l’âge limite ne se pose pas de la même façon pour un contrat en cours et pour une nouvelle adhésion. La Complémentaire santé solidaire obéit, de son côté, à ses propres règles.
Votre contrat actuel est protégé
Un assureur ne peut pas résilier votre complémentaire santé parce que vous vieillissez. Vous pouvez donc conserver votre contrat aussi longtemps que vous le souhaitez, tant que vous payez vos cotisations.
Certains assureurs ferment la porte après 70 ans
Pour une nouvelle adhésion, la situation est différente. Passé 70 ans, certains assureurs refusent de couvrir de nouveaux clients, tandis que d’autres acceptent les adhésions sans limite d’âge. Si vous envisagez de changer, mieux vaut donc le faire avant 70 ans, ou vérifier dès le départ l’âge limite de souscription du contrat qui vous intéresse.
La CSS, accessible à tout âge
La Complémentaire santé solidaire ne connaît aucune limite d’âge. Si vos revenus restent sous les plafonds, vous pouvez y accéder à 75 ou à 90 ans dans les mêmes conditions qu’à 60 ans, seule la participation mensuelle variant selon votre âge.
Mutuelle senior : les âges qui comptent vraiment pour bien choisir
L’âge « senior » d’une mutuelle relève surtout du marketing, puisque chaque assureur fixe le sien. Les étapes qui pèsent sur votre couverture sont ailleurs : le départ à la retraite et la loi Évin, les changements de tarif de la CSS à 60 et 70 ans, puis les restrictions que certains assureurs appliquent aux nouvelles adhésions après 70 ans.
Les guides d’Accord Senior vous aident à préparer chacune de ces étapes. Tant que votre mutuelle d’entreprise vous couvre bien, rien ne presse pour en changer. Le départ à la retraite est en revanche le moment de comparer sérieusement les solutions, et chaque avis d’échéance offre ensuite l’occasion de vérifier que votre tarif reste raisonnable.
Sources
Sources consultées en octobre 2026.
- aide-sociale.fr : mutuelle pour retraités et seniors
- April : mutuelle pour les plus de 60 ans
- Alptis : l’âge de souscription d’une mutuelle senior
- Direction de la Sécurité sociale : barème de la CSS au 1er avril 2026
- aide-sociale.fr : montant de l’ASPA 2026
- DREES : enquête 2023 auprès des organismes de complémentaire santé
- Selectra : la loi Évin
- Selectra : loi Évin et retraite