Comment calculer son pouvoir d’achat (méthode et formule Insee)
Le pouvoir d'achat a reculé de 0,7 % en 2025 selon l'Insee. Et le vôtre ? Formule, unités de consommation, exemple chiffré : voici comment le calculer vous-même, étape par étape.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreLe pouvoir d'achat a reculé de 0,7 % par unité de consommation en 2025, selon l'Insee. Mais qu'en est-il du vôtre ? Pour le savoir, il faut d'abord comprendre ce que recouvre cette notion : sa définition, les deux leviers qui la font varier (vos revenus et les prix), et la différence entre pouvoir d'achat et niveau de vie. Viennent ensuite la formule officielle de l'Insee, dans sa version simplifiée, exacte et en euros constants, puis ses trois ingrédients : le revenu disponible, les unités de consommation et l'indice des prix. Vous pourrez alors calculer votre propre pouvoir d'achat, pas à pas et avec un exemple chiffré, avant d'aller plus loin avec le pouvoir d'achat « arbitrable », la mesure la plus proche du ressenti. Enfin, les derniers chiffres de 2023 à 2025 permettent de comprendre pourquoi votre ressenti ne colle pas toujours aux statistiques, et pourquoi la méthode de l'Insee fait débat.
Pouvoir d'achat : de quoi parle-t-on exactement ?
Définition, leviers, mesure et différence avec le niveau de vie : voici l'essentiel à comprendre avant de passer au calcul.
Une définition simple : ce que votre revenu permet d'acheter
Pour l'Insee, le pouvoir d'achat correspond au volume de biens et de services qu'un revenu permet d'acheter. Ce n'est donc pas une somme d'argent, mais une capacité : par exemple, combien de pleins d'essence, de caddies de courses ou de mois de loyer vos revenus peuvent financer.
Deux leviers : vos revenus et les prix
Le pouvoir d'achat dépend de deux variables qui évoluent en même temps. D'un côté, vos revenus : salaires, pensions, prestations sociales, revenus du patrimoine. De l'autre, les prix des produits que vous consommez.
Si vos revenus augmentent plus vite que les prix, votre pouvoir d'achat progresse. Dans le cas inverse, il recule. Une hausse de salaire de 3 % ne vous enrichit donc pas vraiment si les prix grimpent eux aussi de 3 % : vous pouvez acheter exactement la même chose qu'avant. À l'inverse, des revenus stables associés à une baisse des prix suffisent à améliorer votre pouvoir d'achat.
Un niveau ou une évolution ?
C'est la source de confusion la plus fréquente. Quand l'Insee communique sur le pouvoir d'achat, il ne donne pas un montant en euros mais une variation en pourcentage d'une année sur l'autre. Le chiffre répond à la question « peut-on acheter plus ou moins qu'avant ? », et non à la question « combien peut-on acheter ? ». C'est pour cette raison qu'on parle presque toujours d'évolution du pouvoir d'achat.
Pouvoir d'achat et niveau de vie : deux notions à ne pas confondre
Le niveau de vie, lui, est bien un montant. Il correspond au revenu disponible d'un ménage divisé par son nombre d'unités de consommation (UC), pour tenir compte de la taille du foyer. Il s'exprime en euros par an.
Pour faire simple, le niveau de vie est une photo : il indique où vous en êtes à un instant donné. Le pouvoir d'achat est un film : il montre comment votre situation évolue, une fois l'inflation prise en compte. Deux ménages peuvent donc avoir le même niveau de vie mais voir leur pouvoir d'achat évoluer dans des sens opposés.
La formule officielle de l'Insee
Formule simplifiée, formule exacte et calcul en euros constants : trois façons de mesurer le pouvoir d'achat, selon la précision recherchée.
Évolution du pouvoir d'achat = évolution des revenus – évolution des prix
Formule exacte : [(1 + évolution des revenus) / (1 + évolution des prix)] – 1
Exemple : revenus +3 %, prix +2 % → pouvoir d'achat ≈ +1 %
La formule simplifiée : revenus moins inflation
C'est la version que l'on retrouve le plus souvent, y compris dans les publications de l'Insee. Pour connaître l'évolution de votre pouvoir d'achat, il suffit de retirer le taux d'inflation à l'évolution de vos revenus.
Prenons un exemple. Vos revenus augmentent de 3 % sur un an, et les prix de 2 %. Votre pouvoir d'achat progresse donc d'environ 1 %. Si vos revenus n'avaient augmenté que de 1,5 %, il aurait reculé d'environ 0,5 %.
Cette méthode a un avantage : elle se calcule de tête. Mais comme le montre le « environ », il s'agit d'une approximation.
La formule exacte : diviser plutôt que soustraire
En toute rigueur, le pouvoir d'achat se calcule par un rapport entre l'évolution des revenus et celle des prix :
Évolution du pouvoir d'achat = [(1 + évolution des revenus) / (1 + évolution des prix)] – 1
Avec l'exemple précédent : (1,03 / 1,02) – 1 = 0,0098, soit +0,98 % au lieu de +1 %.
Quand l'inflation est modérée, l'écart entre les deux méthodes est négligeable. Il se creuse en revanche quand les prix s'envolent. Avec des revenus en hausse de 12 % et une inflation de 10 %, la formule simplifiée donne +2 %. La formule exacte, elle, donne (1,12 / 1,10) – 1 = +1,82 %. Plus l'inflation est forte, plus l'approximation surestime le gain de pouvoir d'achat. En période de forte hausse des prix, mieux vaut donc utiliser la formule exacte.
La version « en niveau » : raisonner en euros constants
Les deux formules précédentes donnent un pourcentage. Pour comparer vos revenus de deux années différentes en euros, il faut les exprimer en « euros constants », c'est-à-dire corrigés de l'inflation. Pour cela, on divise le revenu par un indice des prix, puis on multiplie par 100 :
Revenu réel = (revenu nominal / indice des prix) × 100
L'indice des prix vaut 100 pour l'année de référence que vous choisissez. Prenons l’exemple fictif d’un revenu disponible de 30 000 € l'année de référence. Deux ans plus tard, il atteint 31 500 €, mais les prix ont augmenté de 4 % (l'indice passe à 104). En euros constants, votre revenu vaut donc 31 500 / 104 × 100 = 30 288 €. Autrement dit, sur les 1 500 € gagnés en apparence, seuls 288 € correspondent à un vrai gain de pouvoir d'achat, soit +0,96 %.
C'est cette logique qui permet de comparer des revenus sur plusieurs années sans se laisser tromper par l'inflation.
Les 3 ingrédients du calcul
Revenu disponible, unités de consommation et indice des prix : ce sont les trois données nécessaires pour calculer un pouvoir d'achat, au niveau national comme pour votre foyer.
Le revenu disponible brut : ce qu'il vous reste pour consommer et épargner
Le calcul ne part pas de votre salaire brut, ni même de votre salaire net. Il part du revenu disponible, c'est-à-dire l'argent que vous pouvez réellement dépenser ou mettre de côté une fois les prélèvements obligatoires payés.
On additionne d'abord l'ensemble des revenus du foyer :
- les revenus du travail : salaires, primes, revenus des indépendants, des artisans, des commerçants et des professions libérales ;
- les revenus du patrimoine : intérêts, dividendes, loyers perçus ;
- les prestations sociales : pensions de retraite, allocations chômage, allocations familiales, aides au logement, minima sociaux.
On retire ensuite les impôts directs du salaire brut (impôt sur le revenu, CSG, CRDS) et les cotisations sociales.
Les comptes nationaux ajoutent une subtilité que l'on oublie souvent : les loyers imputés. L'Insee considère qu'un propriétaire qui occupe son logement consomme un service de logement, exactement comme un locataire, mais qu'il se le fournit à lui-même. Un loyer fictif, équivalent à celui qu'il paierait pour un bien comparable, est donc ajouté à ses revenus. Ce loyer ne correspond à aucun euro versé sur son compte en banque. C'est l'une des raisons pour lesquelles le revenu disponible calculé par l'Insee peut paraître plus élevé que celui que les ménages constatent chez eux.
Les unités de consommation : tenir compte de la taille du foyer
Un couple avec deux enfants n'a pas besoin de quatre fois plus d'argent qu'une personne seule pour vivre aussi bien. Le logement, le réfrigérateur ou l'abonnement internet se partagent. Pour en tenir compte, l'Insee utilise les unités de consommation (UC) :
- 1 UC pour le premier adulte ;
- 0,5 UC pour chaque autre personne de 14 ans ou plus ;
- 0,3 UC pour chaque enfant de moins de 14 ans.
En divisant le revenu disponible par le nombre d'UC, on obtient le niveau de vie de chaque membre du foyer. C'est cette donnée qui permet de comparer des ménages de tailles différentes.
L'indice des prix : mesurer l'inflation
Troisième ingrédient : l'évolution des prix. La référence la plus connue est l'indice des prix à la consommation (IPC), publié chaque mois par l'Insee. Il suit les prix d'un panier de biens et de services représentatif de la consommation des ménages : alimentation, énergie, loyers, transports, loisirs, etc. Ce panier est mis à jour chaque année pour suivre l'évolution des modes de vie. L'Insee s'appuie sur des centaines de milliers de relevés de prix chaque mois, en magasin, en ligne et auprès des grands fournisseurs de services.
L'IPC mesure les prix à qualité constante. Si un nouveau smartphone coûte plus cher mais offre davantage de fonctionnalités, la part de la hausse liée à l'amélioration n'est pas comptée comme de l'inflation. À l'inverse, un produit dont la qualité se dégrade à prix égal est traité comme une hausse de prix.
Pour calculer le pouvoir d'achat national, l'Insee n'utilise pas l'IPC mais le déflateur de la dépense de consommation des ménages. Les prix relevés sont les mêmes, mais la pondération diffère. Les loyers y pèsent beaucoup plus lourd, puisque le déflateur inclut les loyers imputés des propriétaires, ce qui le rend cohérent avec le revenu disponible. Pour un calcul individuel, l'IPC reste la référence la plus simple et la plus accessible.
Calculer son propre pouvoir d'achat : la méthode en 4 étapes
Rassembler ses revenus, calculer son revenu disponible, le rapporter à la taille du foyer, puis corriger de l'inflation : en quatre étapes, vous pouvez savoir si votre pouvoir d'achat a réellement progressé.
Étape 1 : additionner les revenus du foyer sur deux années
Commencez par réunir les revenus de l'ensemble du foyer pour deux années consécutives, par exemple 2024 et 2025. Votre avis d'imposition est la source la plus pratique. Attention au décalage : l'avis reçu en 2026 porte sur les revenus de 2025.
Additionnez :
- les salaires nets avant impôt (le cumul annuel figure sur la fiche de paie de décembre), les revenus d'indépendant, les pensions de retraite et les allocations chômage ;
- les revenus de l'épargne et du patrimoine : intérêts, dividendes, loyers perçus ;
- les prestations non imposables, qui n'apparaissent pas sur l'avis d'imposition : allocations familiales, aides au logement, prime d'activité. Vous les retrouverez sur votre attestation CAF.
Les cotisations sociales, la CSG et la CRDS sont déjà déduites du salaire net. Vous n'avez donc pas à les retirer.
Étape 2 : retirer l'impôt sur le revenu
Soustrayez ensuite l'impôt sur le revenu payé au titre de chaque année. Vous obtenez votre revenu disponible, c'est-à-dire ce qui reste réellement au foyer pour consommer et épargner.
Étape 3 : diviser par le nombre d'unités de consommation
Divisez le revenu disponible par le nombre d'UC du foyer. Vous obtenez le niveau de vie de chaque membre.
Attention : si la composition du foyer change d'une année sur l'autre, le nombre d'UC change aussi. Une naissance compte, mais aussi, plus discrètement, un enfant qui fête ses 14 ans : il passe de 0,3 à 0,5 UC. À revenu égal, le niveau de vie du foyer baisse mécaniquement.
Étape 4 : calculer l'évolution et retirer l'inflation
Calculez l'évolution de votre niveau de vie entre les deux années, puis corrigez-la de l'inflation de l'année la plus récente avec la formule exacte vue plus haut. Pour l'inflation, utilisez l'IPC en moyenne annuelle publié par l'Insee : l'inflation annuelle s'établit à +0,9 % en 2025, après +2,0 % en 2024.
Prenons l’exemple fictif d’Héléna et Roger, un couple avec deux enfants de 10 et 16 ans, soit 2,3 UC. La composition du foyer ne change pas entre les deux années.
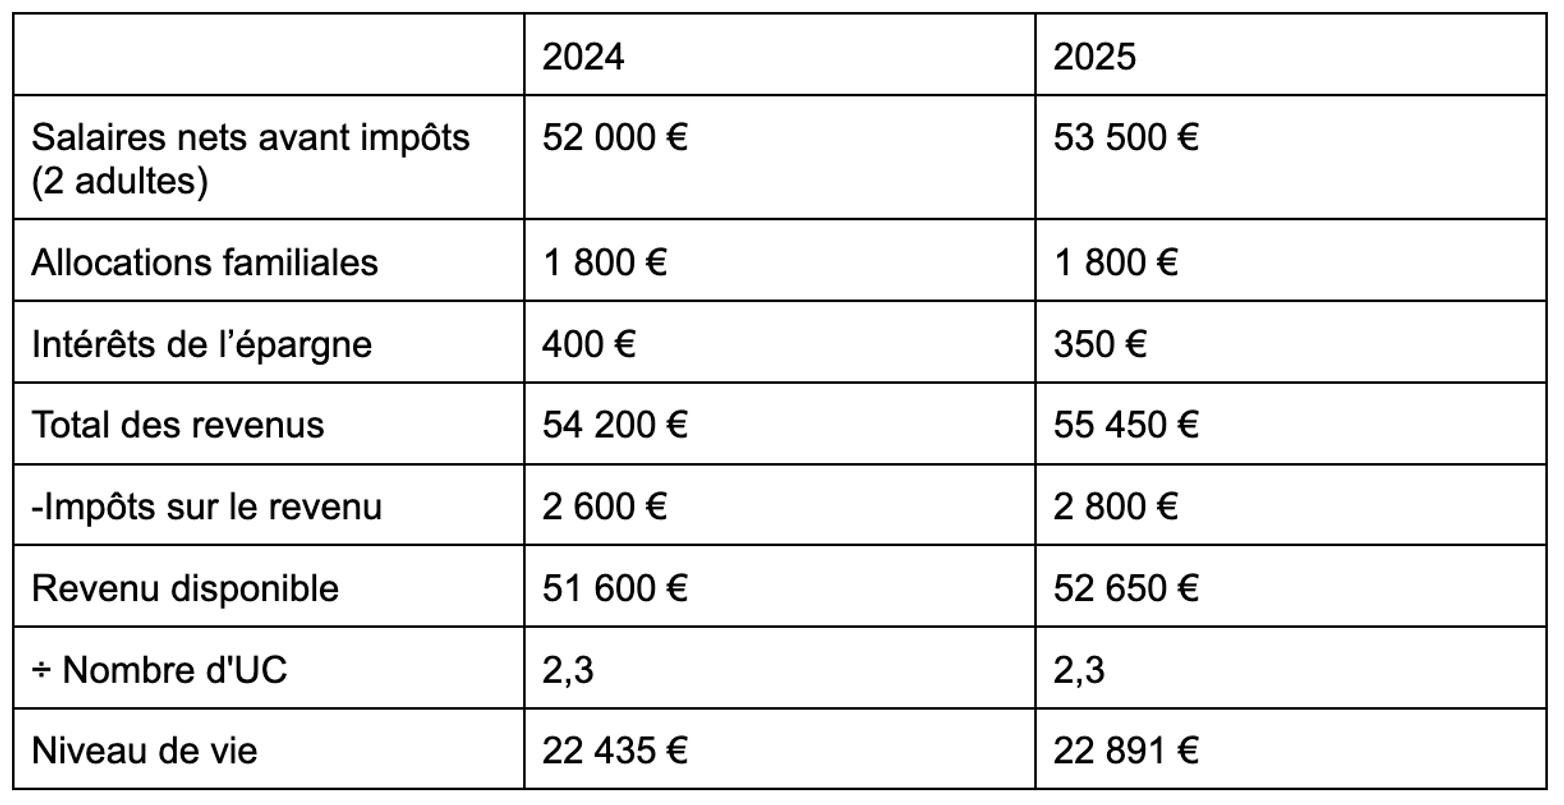
Évolution du niveau de vie : 22 891 / 22 435 = +2,03 %
Inflation 2025 : +0,9 %
Évolution du pouvoir d'achat : (1,0203 / 1,009) – 1 = +1,12 %
Les salaires du foyer ont augmenté de 2,5 %, mais une fois la hausse de l'impôt, la baisse des intérêts et l'inflation prises en compte, le gain réel de pouvoir d'achat n'est que d'environ 1,1 %.
Cet exemple est une simulation à visée pédagogique : les montants sont fictifs et ne remplacent pas un calcul fait à partir de votre propre situation.
Astuce : calculez votre propre inflation
L'IPC reflète le panier de consommation d'un ménage moyen, qui n'est pas forcément le vôtre. Un locataire en ville ne dépense pas comme un propriétaire qui fait 50 km par jour en voiture. Pour affiner le calcul, l'Insee propose un simulateur d'indice des prix personnalisé. Il permet de calculer un indice personnalisé en modifiant les pondérations de chaque groupe de produits en fonction de vos habitudes de consommation : loyer, alimentation, carburant, énergie, santé, etc. Remplacez ensuite l'inflation moyenne par votre inflation personnelle à l'étape 4.
Pouvoir d'achat « arbitrable » : la mesure la plus proche du ressenti
Définition, méthode de calcul et chiffres 2025 : cette variante du pouvoir d'achat explique en grande partie pourquoi les chiffres officiels ne correspondent pas toujours à ce que vous vivez.
Revenu disponible moins dépenses pré-engagées
Une partie de votre budget est dépensée avant même que vous puissiez choisir quoi faire de votre argent. Ce sont les dépenses pré-engagées : les dépenses prévues par un contrat ou un abonnement, difficiles à renégocier à court terme. On y trouve le loyer et les charges, l'énergie, l'eau, les forfaits téléphone et internet, les assurances et les frais bancaires.
En les retirant du revenu disponible, on obtient le revenu arbitrable, c'est-à-dire l'argent sur lequel vous gardez vraiment la main : courses, sorties, vacances, épargne. Le pouvoir d'achat arbitrable mesure l'évolution de ce revenu une fois l'inflation prise en compte. Quand les dépenses contraintes augmentent plus vite que vos revenus, votre marge de manœuvre se réduit, même si votre pouvoir d'achat « classique » progresse.
Comment le calculer chez vous
Reprenez la méthode pas à pas et ajoutez une étape avant de diviser par les UC : retirez de votre revenu disponible le total annuel de vos dépenses pré-engagées. Vos relevés bancaires et vos échéanciers d'énergie suffisent pour le faire.
Reprenons notre exemple de foyer fictif, celui d’Héléna et Roger. Leurs dépenses pré-engagées passent de 18 000 € en 2024 à 18 600 € en 2025, soit +3,3 %. Leur revenu arbitrable passe donc de 33 600 € à 34 050 € (+1,3 %). Une fois l'inflation de 0,9 % retirée, leur pouvoir d'achat arbitrable ne progresse que de 0,4 %, contre +1,1 % pour leur pouvoir d'achat classique (Montants fictifs).
Bon à savoir : l'Insee ne compte pas le remboursement d'un crédit immobilier dans les dépenses pré-engagées, car il s'agit d'une opération financière et non d'une consommation. Si vous êtes propriétaire, vous pouvez l'inclure pour un calcul plus proche de votre ressenti, mais votre résultat ne sera alors plus comparable aux chiffres officiels.
En 2025, le pouvoir d'achat arbitrable recule plus fort
Au niveau national, l'écart entre les deux mesures est net. En 2025, les dépenses pré-engagées augmentent de 1,3 % en valeur, portées notamment par le logement et l'énergie (+2,2 %). Elles progressent donc plus vite que le revenu disponible (+0,5 %), si bien que le revenu arbitrable n'augmente que de 0,1 %. Rapporté aux unités de consommation, le pouvoir d'achat arbitrable recule de 1,4 %, soit deux fois plus que le pouvoir d'achat classique (-0,7 %).
Où en est le pouvoir d'achat des Français ? (chiffres 2023-2025)
Après deux années marquées par l'inflation, le pouvoir d'achat a nettement rebondi en 2024, avant de reculer en 2025.
En 2023, les revenus ont tout juste suivi la flambée des prix : le pouvoir d'achat par unité de consommation n'a progressé que de 0,3 %. En 2024, le reflux de l'inflation permet un net rebond (+2,2 %). La tendance s'inverse en 2025 avec un recul de 0,7 %. La cause n'est pas l'inflation, retombée à un niveau très bas, mais surtout le fort repli des dividendes versés aux ménages, contrecoup de leur envolée en 2024.
Sur le long terme, ces variations restent modestes. Depuis le début des années 2000, le pouvoir d'achat a progressé d'environ 0,8 % par an en moyenne.
Pourquoi votre ressenti ne colle pas aux chiffres de l'Insee
L'Insee annonce une hausse du pouvoir d'achat, mais votre compte en banque vous dit l'inverse ? Ce décalage a plusieurs explications.
Une moyenne n'est pas votre situation. Le chiffre de l'Insee mélange salariés, retraités, indépendants, locataires et propriétaires. Une hausse moyenne n'empêche donc pas une partie des ménages de voir leur pouvoir d'achat baisser.
Les achats fréquents marquent davantage. On remarque tout de suite quand le prix des courses ou du plein augmente. Les ménages accordent donc à ces achats plus d'importance qu'ils n'en ont réellement dans leur budget.
Les dépenses contraintes grignotent la marge de manœuvre. Quand le loyer, l'énergie ou les assurances augmentent plus vite que les revenus, l'argent réellement disponible se réduit. En 2025, le pouvoir d'achat arbitrable recule ainsi deux fois plus que le pouvoir d'achat classique.
L'immobilier n'entre pas dans l'indice des prix. Pour l'Insee, acheter un logement est un investissement, et rembourser un crédit est une opération financière. Ni l'un ni l'autre n'est compté dans l'inflation, ce qui peut créer un grand écart avec le vécu des ménages qui viennent d'acheter.
L'effet qualité brouille les pistes. Si un smartphone coûte plus cher mais fait plus de choses, la part de la hausse liée à ces améliorations n'est pas comptée comme de l'inflation, même si le produit a bel et bien coûté plus cher au consommateur. La shrinkflation, elle, est bien prise en compte, puisque l'Insee suit les prix au kilo ou au litre.
Une méthode qui fait débat
L'économiste François Geerolf estime que le pouvoir d'achat peut se mesurer de plusieurs façons, par exemple à partir du salaire net corrigé par l'indice harmonisé européen (IPCH). Il propose aussi de déduire des revenus la « taxe inflationniste », c'est-à-dire la perte subie par l'épargne quand l'inflation dépasse son rendement. L'Insee a testé ces variantes : aucune ne change le diagnostic des dernières années. La taxe inflationniste donnerait même une hausse d'environ 6 % en 2024, un résultat difficile à défendre.
Ce qu’il faut retenir, c’est qu’il n'existe pas « un » pouvoir d'achat mais plusieurs mesures, chacune avec son usage.
Pouvoir d'achat : un calcul simple pour y voir plus clair
Calculer son pouvoir d'achat ne demande qu'une formule et quelques documents : votre avis d'imposition, vos attestations CAF et l'inflation publiée par l'Insee. En rapportant votre revenu disponible au nombre d'unités de consommation du foyer, puis en le corrigeant de la hausse des prix, vous savez si votre situation s'est réellement améliorée d'une année sur l'autre. Pour une mesure encore plus proche de votre quotidien, pensez à retirer vos dépenses contraintes et à utiliser le simulateur d'indice personnalisé de l'Insee.
Gardez aussi en tête que les chiffres officiels décrivent une moyenne : ils ne disent pas tout de votre situation. Le vrai levier reste votre budget. Si votre pouvoir d'achat recule, certaines dépenses peuvent souvent être allégées sans sacrifier l'essentiel.