Pouvoir d’achat des salariés : comment l’augmenter concrètement
L'inflation repart et les augmentations sont au plus bas : en 2026, le pouvoir d'achat des salariés s'érode. Cet article détaille les leviers concrets pour l'augmenter, de la prime carburant à la PPV en passant par le CESU, avec leurs plafonds 2026 et les échéances à ne pas manquer.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreLe pouvoir d'achat redevient un casse-tête dans les entreprises. D'un côté, les prix repartent à la hausse : l'Insee mesure une inflation de 2,4 % sur un an en août 2026, tirée par l'énergie, contre 0,9 % un an plus tôt. De l'autre, les salaires ne suivent pas : selon le cabinet Mercer, les budgets d'augmentation des entreprises plafonnent autour de 2 % en 2026, leur plus bas niveau depuis quatre ans. Résultat, le salaire réel d'une bonne partie des salariés s'érode.
Augmenter le salaire brut n'est pourtant ni le seul levier, ni le plus efficace, car un euro exonéré de charges vaut plus qu'un euro de salaire. Les employeurs peuvent d'abord alléger les dépenses du quotidien avec la prime carburant, les titres-restaurant, le remboursement des transports et le forfait mobilités durables, les chèques cadeaux et les activités du CSE, les chèques-vacances, le CESU ou l'indemnité télétravail. Ils peuvent aussi partager la valeur grâce à la prime de partage de la valeur, à l'intéressement, à la participation et à l'abondement, ou encore aux heures supplémentaires défiscalisées. Même sans budget, ils peuvent aider leurs salariés à activer leurs droits, leur proposer une plateforme de réductions ou le salaire à la demande, et miser sur la formation.
Cet article détaille chacun de ces leviers avec ses plafonds 2026, puis les récapitule dans un tableau. Il propose ensuite une méthode en quatre étapes pour les choisir et les déployer, avant de donner aux salariés trois réflexes pour agir de leur côté.
Le principe clé : un euro exonéré vaut plus qu'un euro de salaire
Une augmentation de salaire traverse deux filtres avant d'arriver sur le compte du salarié : les cotisations patronales côté entreprise, puis les cotisations salariales et l'impôt sur le revenu côté salarié. Un avantage exonéré, lui, arrive presque intact.
Prenons un ordre de grandeur. D'après PayFit, pour un salaire de 2 500 € brut, l'employeur débourse 3 300 € et le salarié perçoit 1 950 € net. Environ 59 % seulement de ce que paie l'entreprise arrive donc sur la fiche de paie en net. Pour verser 100 € nets de plus à un salarié, une augmentation coûte ainsi environ 170 € à l'employeur. Une prime carburant exonérée lui coûte 100 €, et elle échappe en plus à l'impôt sur le revenu du salarié. À effort égal, l'entreprise peut donc donner nettement plus de pouvoir d'achat en passant par un dispositif exonéré.
L'écart est plus faible au niveau du SMIC, car la réduction générale des cotisations (RGDU depuis 2026) allège fortement les charges sur les bas salaires. Il se creuse à mesure que le salaire augmente, puisque cette réduction s'éteint à 3 SMIC.
L'exonération a toutefois un revers. Comme ces sommes ne sont pas soumises à cotisations, elles ne comptent pas dans le calcul de la future retraite du salarié, ni dans celui de ses allocations chômage ou de ses indemnités en cas d'arrêt maladie. Un salarié payé en partie en primes exonérées gagne donc plus aujourd'hui, mais se constitue moins de droits pour demain. Par ailleurs, plusieurs plafonds relevés en 2026 sont temporaires. La bonne stratégie consiste donc à garder une politique salariale pour le socle, et à utiliser les dispositifs exonérés pour amortir les coups durs ou cibler des besoins précis.
Les leviers du quotidien, exonérés de charges
Certains dispositifs allègent sans charges les dépenses courantes des salariés. Voici les sept principaux : la prime carburant, les titres-restaurant, le remboursement des transports et le forfait mobilités durables, les chèques cadeaux et les activités du CSE, les chèques-vacances, le CESU et l'indemnité télétravail.
La prime carburant, le levier n°1 de 2026
Avec la flambée des prix à la pompe, la prime carburant est le dispositif qui a le plus bougé cette année. Son plafond d'exonération, fixé à 300 € au départ, a été porté à 600 € en mai. Le gouvernement a ensuite annoncé le 22 septembre 2026 qu'il passerait à 1 000 € par an, exonérés de cotisations, pour les primes versées jusqu'au 31 décembre 2026.
Les conditions d'accès ont aussi été assouplies jusqu'à la fin de l'année. La prime peut être versée même si le salarié a accès aux transports en commun, et elle peut se cumuler avec le remboursement de son abonnement. Presque tous les salariés qui prennent leur véhicule personnel pour aller travailler deviennent donc éligibles, y compris ceux qui roulent en électrique.
La prime n'est jamais automatique : l'entreprise décide de la verser ou non et en fixe le montant, par accord ou par décision de l'employeur. Les critères doivent rester objectifs, car une prime forfaitaire versée sans lien avec les trajets réels risque d'être requalifiée en salaire.
Un point fiscal reste à clarifier. Au 26 septembre, le texte portant le plafond à 1 000 € n'était pas encore publié, et le Code général des impôts limitait toujours l'exonération fiscale à 600 €. Il faudra vérifier le régime applicable au moment du versement, qui doit de toute façon intervenir avant le 31 décembre 2026.
Cette prime ne se confond pas avec l'aide « grands rouleurs » de 100 € versée par l'État, que les salariés éligibles peuvent demander eux-mêmes sur impots.gouv.fr jusqu'au 31 décembre.
Les titres-restaurant
Depuis le 1er janvier 2026, la part patronale du titre-restaurant est exonérée jusqu'à 7,32 € par titre, à condition de représenter entre 50 et 60 % de sa valeur. L'exonération maximale s'obtient donc avec un titre compris entre 12,20 € et 14,64 €. Sur environ 218 jours travaillés, cette part patronale représente près de 1 600 € d'avantage net par an pour le salarié.
Les salariés peuvent encore utiliser leurs titres pour faire leurs courses, mais cette tolérance devrait prendre fin d’ici la fin de l’année. Une proposition de loi de réforme a été déposée le 9 juin 2026, sans avoir encore été votée.
L'employeur doit surtout éviter de cumuler titre-restaurant et remboursement de frais de repas pour le même repas. La cour d'appel de Versailles a confirmé en novembre 2025 un redressement URSSAF fondé sur ce cumul.
Transports en commun et forfait mobilités durables
L'employeur doit rembourser au moins 50 % de l'abonnement de transport en commun de ses salariés. En 2026, il peut aller jusqu'à 75 % sans charges ni impôt, grâce à la prolongation votée dans la loi de finances. Pour un abonnement de 88,80 € par mois, passer de 50 % à 75 % rapporte plus de 260 € par an au salarié.
Le forfait mobilités durables s'adresse aux salariés qui viennent à vélo, en covoiturage ou en trottinette. L'employeur peut verser jusqu'à 600 € par an, ou 900 € en cumul avec le remboursement de l'abonnement. Comme la prime carburant bénéficie d'assouplissements temporaires en 2026, mieux vaut faire valider les plafonds de cumul par le gestionnaire de paie avant de combiner plusieurs dispositifs de transport.
Chèques cadeaux et activités sociales du CSE
En 2026, un salarié peut recevoir jusqu'à 200 € de chèques cadeaux exonérés par événement. Tant que le total annuel reste sous ce seuil, l'employeur n'a pas à justifier d'événement particulier. Au-delà, chaque bon doit être lié à un événement reconnu par l'URSSAF, comme un mariage, une naissance, Noël ou la rentrée scolaire, et son usage doit correspondre à cet événement.
Ce plafond ne fonctionne pas comme une franchise. Un chèque de 210 € offert pour Noël est soumis aux cotisations sur la totalité de son montant, et pas seulement sur les 10 € de dépassement.
Le CSE ou une plateforme d'avantages peut aussi proposer des e-cartes remisées : le salarié achète par exemple 95 € une carte de 100 €, qu'il utilise ensuite en grande surface. La billetterie à tarif réduit et les subventions du CSE rendent de leur côté accessibles des sorties et des séjours que beaucoup de familles auraient rayés de leur budget.
Les chèques-vacances
Dans une entreprise de moins de 50 salariés sans CSE, la participation de l'employeur aux chèques-vacances est exonérée de cotisations dans la limite de 30 % du SMIC mensuel, soit 560,11 € par an depuis le 1er juin 2026. La CSG-CRDS reste due. Dans une entreprise de 50 salariés et plus, l'exonération n'est possible que si les chèques passent par le CSE. Pour le salarié, la contribution de l'employeur n'est pas imposable dans la limite d'un SMIC mensuel.
CESU et services à la personne
Le CESU préfinancé est le levier le plus puissant en montant, et l'un des moins connus. L'employeur ou le CSE peut financer la garde d'enfants, le ménage ou l'aide à domicile d'un proche âgé, jusqu'à 2 591 € par salarié et par an sans cotisations ni impôt. L'aide doit bénéficier à tous les salariés ou à une catégorie objective de personnel, et elle ne peut pas dépasser le coût réellement supporté. Pour un jeune parent ou un salarié aidant, ce dispositif représente un vrai gain de niveau de vie.
L'indemnité télétravail
L'indemnité télétravail compense l'électricité, le chauffage et la connexion internet utilisés à domicile. En 2026, l'employeur peut verser jusqu'à 2,70 € par jour de télétravail sans charges, dans la limite de 59,40 € par mois. Ces montants passent à 3,30 € par jour et 72,60 € par mois lorsqu'un accord collectif le prévoit. Le montant est modeste, mais il s'ajoute aux autres dispositifs.
Les leviers de partage de la valeur
D'autres leviers versent directement de l'argent au salarié. C'est le cas de la prime de partage de la valeur, de l'intéressement, de la participation et de l'abondement, ainsi que des heures supplémentaires défiscalisées.
La PPV, à verser avant le 31 décembre 2026
L'employeur peut verser jusqu'à deux primes de partage de la valeur (PPV) par an, dans la limite de 3 000 € par salarié, ou 6 000 € si l'entreprise applique un accord d'intéressement ou de participation au moment du versement. Dans ces limites, la prime est exonérée de toutes les cotisations sociales, quelle que soit la taille de l'entreprise.
Le régime fiscal, lui, varie selon l'entreprise et le salaire. Jusqu'au 31 décembre 2026, les salariés des entreprises de moins de 50 salariés payés moins de 3 SMIC reçoivent leur prime sans CSG-CRDS ni impôt sur le revenu : 1 000 € de prime représentent donc 1 000 € nets. Dans les autres cas, la prime est soumise à l'impôt et à la CSG-CRDS.
Ce régime renforcé disparaît au 1er janvier 2027. À partir de cette date, toutes les PPV seront soumises à la CSG-CRDS et à l'impôt sur le revenu, sauf si le salarié place sa prime sur un plan d'épargne entreprise ou un plan d'épargne retraite. Pour une TPE ou une PME, décembre 2026 est donc la dernière fenêtre pour offrir une prime totalement exonérée.
L'employeur doit enfin anticiper un piège nouveau. Depuis 2026, la PPV entre dans le calcul de la réduction générale des cotisations patronales. Pour un salarié à bas salaire, elle peut donc réduire cette réduction et une partie de l'avantage attendu. Et, comme tout dispositif exonéré, elle ne peut pas remplacer une augmentation déjà prévue.
Intéressement, participation et abondement
La participation redistribue une partie des bénéfices selon une formule légale, et elle est obligatoire à partir de 50 salariés. L'intéressement, facultatif, repose sur des objectifs fixés par un accord, comme le chiffre d'affaires ou la productivité. En 2026, chacun peut atteindre 36 045 € par salarié. Quand le salarié place ces sommes sur un plan d'épargne, l'employeur peut les abonder jusqu'à 3 844,80 € sur un PEE et 7 689,60 € sur un PER collectif.
Le salarié a ensuite le choix. S'il perçoit immédiatement sa prime, elle est soumise à l'impôt et à la CSG-CRDS. S'il la place, elle est exonérée d'impôt mais bloquée cinq ans sur un PEE, ou jusqu'à la retraite sur un PER, sauf cas de déblocage anticipé.
Depuis 2025, les sociétés de 11 à 49 salariés qui dégagent un bénéfice au moins égal à 1 % de leur chiffre d'affaires pendant trois années consécutives doivent mettre en place au moins un de ces dispositifs : intéressement, participation, abondement d'un plan d'épargne ou PPV. Le dirigeant peut choisir le plus adapté à sa trésorerie, par exemple un accord d'intéressement qui ouvre aussi droit au plafond de PPV à 6 000 €.
Les heures supplémentaires défiscalisées
Les heures supplémentaires doivent correspondre à du travail réellement effectué, mais elles restent très efficaces pour augmenter le revenu net. Leur rémunération est exonérée d'impôt sur le revenu jusqu'à 7 500 € nets par an, et elle bénéficie d'une réduction de cotisations salariales pouvant atteindre 11,31 %. Elle entre toutefois dans le revenu fiscal de référence, ce qui peut influer sur certaines aides.
Côté employeur, la loi de financement de la Sécurité sociale pour 2026 a étendu à toutes les entreprises de 20 salariés et plus la déduction de cotisations patronales de 0,50 € par heure supplémentaire, jusqu'ici réservée à celles de moins de 250 salariés. Les entreprises de moins de 20 salariés conservent une déduction de 1,50 € par heure.
Les leviers à budget quasi nul
Sans verser de primes, une entreprise peut aussi agir à moindre coût. Elle peut aider ses salariés à activer leurs droits, leur ouvrir une plateforme de réductions, leur proposer le salaire à la demande ou miser sur la formation et la mobilité interne.
Aider les salariés à activer leurs droits
Beaucoup de salariés modestes passent à côté d'aides auxquelles ils ont droit. D'après une étude de la Drees publiée en juillet 2026, environ la moitié des foyers éligibles à la prime d'activité ne la perçoivent pas, et 1,3 milliard d'euros restent ainsi non versés chaque trimestre. Le manque à gagner a encore augmenté depuis la revalorisation du 1er avril 2026 : selon le ministère du Travail, près de 3 millions de foyers touchent désormais environ 50 € de plus par mois en moyenne.
L'employeur peut organiser une session d'information, relayer le simulateur officiel mesdroitssociaux.gouv.fr ou passer par une plateforme spécialisée qui aide les salariés à identifier leurs aides nationales et locales. Ce geste ne coûte presque rien, et il peut rapporter plusieurs centaines d'euros par an à un salarié.
Les plateformes de réductions et le cashback
Une plateforme d'avantages donne accès à des réductions négociées chez de nombreuses enseignes : courses, loisirs, voyages, électroménager. Certaines proposent aussi du cashback, qui reverse au salarié un pourcentage de ses achats. L'abonnement coûte généralement quelques euros par salarié et par mois à l'entreprise. Dans les structures dotées d'un CSE, ce dernier peut souvent le financer sur son budget des activités sociales.
Le salaire à la demande
Le salaire à la demande permet au salarié de débloquer une partie de son salaire déjà gagné avant la fin du mois. Il prolonge un droit existant : tout salarié mensualisé peut déjà demander un acompte, que l'employeur ne peut pas refuser, sur le travail réalisé depuis le début du mois. La différence est que l'application rend la démarche instantanée.
Ce dispositif aide à passer un imprévu sans recourir à un découvert bancaire ou à un crédit. Mais certaines solutions facturent des frais au salarié à chaque retrait. L'employeur a donc intérêt à choisir une offre dont il prend les frais à sa charge, pour ne pas transformer une aide en coût pour les salariés les plus fragiles.
La formation et la mobilité interne
Tous les leviers précédents soulagent le budget, mais aucun n'augmente durablement le salaire. La formation est le seul qui le fasse : un salarié qui gagne en compétences peut évoluer vers un poste mieux payé, dans l'entreprise ou ailleurs. Pour l'employeur, investir dans la formation et publier les postes ouverts en interne coûte souvent moins cher qu'un recrutement externe, et cela fidélise les équipes.
Tableau récapitulatif des leviers en 2026
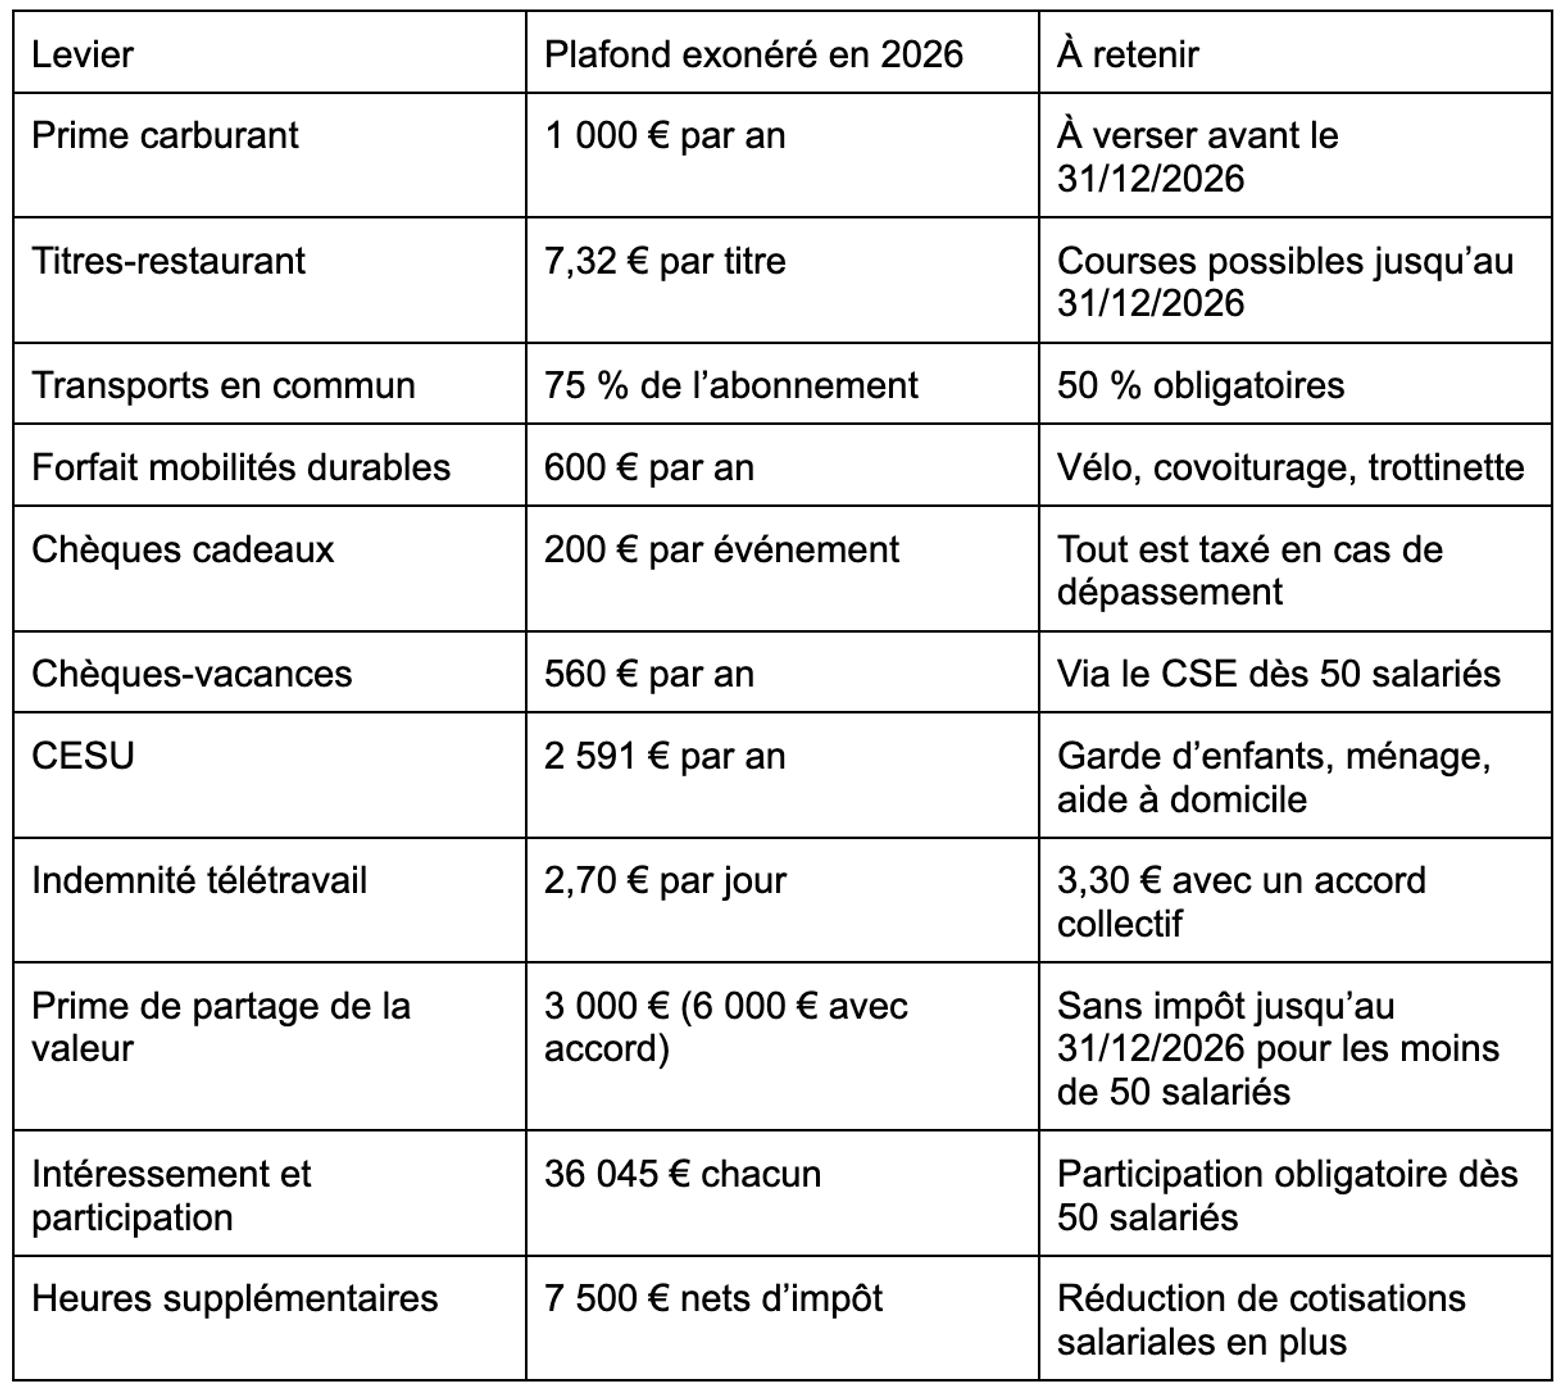
En 2026, les dispositifs les plus généreux sont le CESU (2 591 € par an), les titres-restaurant (environ 1 600 € par an) et la prime carburant (1 000 € par an). Deux échéances comptent particulièrement : la prime carburant relevée et la PPV sans impôt pour les petites entreprises ne s'appliquent que jusqu'au 31 décembre 2026.
Comment choisir et déployer les bons leviers
Un dispositif mal choisi ou mal expliqué peut coûter de l'argent à l'entreprise sans améliorer le quotidien de ses salariés. La méthode tient en quatre étapes : diagnostiquer les besoins, prioriser selon les profils, sécuriser juridiquement, puis rendre les avantages visibles.
Étape 1 : diagnostiquer les besoins réels
Avant de choisir un dispositif, l'employeur doit savoir où le budget de ses salariés coince vraiment. Quelques questions concrètes suffisent : combien de kilomètres font-ils pour venir travailler, déjeunent-ils sur place, ont-ils des enfants à faire garder, prennent-ils les transports en commun ? Un questionnaire court et anonyme, ou un échange avec le CSE, évite de choisir un avantage sur catalogue que personne n'utilisera.
Étape 2 : prioriser selon les profils
Les besoins varient fortement d'un salarié à l'autre. Les gros rouleurs tireront surtout profit de la prime carburant, et les jeunes parents du CESU. Les salariés qui viennent d'entrer dans la vie active apprécieront en priorité les titres-restaurant et le remboursement des transports. Pour les bas salaires, une PPV versée avant fin 2026 dans une entreprise de moins de 50 salariés, ou une aide pour activer la prime d'activité, aura le plus d'impact.
Étape 3 : sécuriser juridiquement
Chaque dispositif doit reposer sur un accord d'entreprise ou une décision unilatérale de l'employeur, après consultation du CSE s'il en existe un. Les critères d'attribution doivent rester objectifs, et les sommes doivent être déclarées en DSN. Enfin, le suivi des plafonds salarié par salarié dans le logiciel de paie évite les dépassements, qui font perdre l'exonération.
Étape 4 : rendre les avantages visibles
Un avantage que le salarié ne voit pas ne change pas son ressenti. Or, selon le baromètre Ipsos/PayFit 2025, 69 % des actifs ne comprennent pas totalement leur bulletin de paie, et 80 % n'y regardent que leur salaire net. Mieux comprendre change pourtant beaucoup : d'après une étude Ifop pour Malakoff Humanis et le Cercle de l'Épargne publiée en avril 2026, l'épargne collective pèse dans le choix d'une entreprise pour 51 % des salariés, et pour 76 % de ceux qui en maîtrisent le fonctionnement.
L'employeur peut s'appuyer sur un bilan social individuel, un document annuel qui récapitule tout ce que l'entreprise verse à chaque salarié en plus de son salaire. Il peut aussi présenter les dispositifs à l'embauche et accompagner chaque versement d'une courte explication.
Salariés : 3 réflexes pour augmenter votre propre pouvoir d'achat
Les salariés peuvent aussi agir de leur côté, sans attendre leur employeur. Trois réflexes sont à leur portée : préparer leur demande d'augmentation, connaître les cas de déblocage de leur épargne salariale et ne laisser expirer aucun titre ni aucun avantage.
Préparer sa demande d'augmentation
Les augmentations pour tous se raréfient. Selon l'étude de WTW, 97 % des entreprises s'appuient désormais sur la performance individuelle pour attribuer les hausses de salaire. Pour obtenir une augmentation, un salarié doit donc arriver à son entretien annuel avec des résultats concrets, des missions nouvelles ou des compétences acquises, et si possible un repère sur les salaires pratiqués pour son poste.
Connaître les cas de déblocage anticipé de l'épargne salariale
L'argent placé sur un plan d'épargne entreprise (PEE) est bloqué cinq ans, mais la loi prévoit de nombreuses exceptions. Le salarié peut récupérer son épargne en cas de mariage ou de PACS, de naissance, de divorce, de rupture du contrat de travail ou d'achat de sa résidence principale. Depuis juillet 2024, il peut aussi la débloquer pour financer des travaux de rénovation énergétique, l'achat d'un véhicule propre ou une activité de proche aidant. La demande doit en général être faite dans les six mois qui suivent l'événement.
Ne laisser expirer aucun titre ni aucun avantage
Chaque année, une partie des titres-restaurant expire sans avoir été utilisée. Les crédits sur carte restent valables jusqu'à fin février de l'année suivante, et les titres papier jusqu'à fin janvier seulement. Les chèques-vacances, eux, restent utilisables deux ans après leur année d'émission. Un détour par le site du CSE permet aussi de repérer des réductions ou des subventions oubliées.
Pour le pouvoir d’achat salarié, agissez avant la fin de l'année
Le calendrier joue cette année en faveur des entreprises qui s'y prennent tôt. D'ici la fin de l’année 2026, une prime carburant relevée et une PPV sans impôt pour les petites structures permettent encore de soutenir les salariés à moindre coût. Ces fenêtres se refermeront ensuite.
Au-delà de l'urgence, la démarche la plus solide reste la même : garder une politique salariale pour le socle, compléter avec quelques dispositifs choisis selon les besoins réels des équipes, et les faire connaître. Un avantage bien ciblé et bien expliqué pèse souvent plus lourd dans le budget d'un salarié, et dans sa fidélité, qu'une augmentation que personne ne remarque.