Évolution du pouvoir d’achat en France : chiffres et tendances
Pour la première fois depuis 1993, les salaires progressent moins vite que les prix. Le pouvoir d'achat recule de 0,4 % en 2026 et touche une large partie des ménages. Chiffres clés, gagnants, perdants et perspectives.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreAprès la flambée des prix de 2022, le pouvoir d'achat en France a connu une trajectoire en dents de scie : +1,0 % en 2023, un net rebond de +2,7 % en 2024, puis un repli de 0,4 % en 2025. Pour 2026, l'Insee prévoit une nouvelle baisse de 0,4 %, et cette fois, elle toucherait une large partie des ménages.
Mais de quoi parle-t-on exactement ? Entre le pouvoir d'achat global, celui par unité de consommation et le pouvoir d'achat arbitrable, les chiffres ne racontent pas la même histoire. Nous revenons d'abord sur ces définitions, puis sur l'évolution du pouvoir d'achat année par année, de 2023 à 2026. Nous prenons ensuite du recul : sur le long terme, le pouvoir d'achat a été multiplié par 5 depuis 1960, même si sa progression ralentit depuis quinze ans.
Pourquoi alors tant de Français ont-ils l'impression de s'appauvrir ? Moyenne et médiane, poids des dépenses contraintes, effet des achats du quotidien comme le carburant et les courses : nous expliquons ce décalage entre statistiques et ressenti. Nous verrons aussi qui gagne et qui perd : salariés au SMIC, cadres, fonctionnaires, retraités, ménages modestes et habitants des zones rurales.
Enfin, nous détaillons les facteurs qui font bouger le pouvoir d'achat (inflation et énergie, salaires et emploi, prestations sociales et impôts, revenus du patrimoine) avant de dresser les perspectives pour 2026 et 2027, avec des conseils pratiques pour protéger votre budget.
Pouvoir d'achat : de quoi parle-t-on ?
Définition express
Le pouvoir d'achat, c'est la quantité de biens et de services qu'un revenu permet d'acheter. Pour le mesurer, l'Insee part du revenu disponible brut (RDB) des ménages. Il additionne les revenus d'activité, les revenus du patrimoine et les prestations sociales, puis retire les impôts et les cotisations. Il compare ensuite l'évolution de ce revenu à celle des prix. Si votre revenu augmente de 3 % et les prix de 2 %, votre pouvoir d'achat progresse d'environ 1 %.
Trois indicateurs à ne pas confondre
Quand on parle d'évolution du pouvoir d'achat, on peut désigner trois mesures différentes :
- Le pouvoir d'achat global : c'est celui de l'ensemble des ménages. Il augmente mécaniquement avec la population.
- Le pouvoir d'achat par unité de consommation (UC) : il est ramené au niveau individuel et tient compte de la taille des foyers. C'est le plus proche de la situation d'un ménage type.
- Le pouvoir d'achat arbitrable : il est calculé après déduction des dépenses « pré-engagées », c'est-à-dire le loyer, l'énergie, les assurances et les abonnements. Il mesure ce qui reste vraiment pour choisir ses dépenses, et c'est le plus proche du ressenti.
L’Insee a par exemple publié 3 chiffres concernant le pouvoir d’achat en 2025 : le pouvoir d'achat global a reculé de 0,4 %. Ramené par unité de consommation, il a baissé de 0,7 %. Le pouvoir d'achat arbitrable a, lui, perdu 1,1 %.
Plus on se rapproche du budget réel d'un foyer, plus le recul est marqué. C'est une des raisons pour lesquelles les chiffres officiels semblent souvent éloignés du quotidien.
Évolution du pouvoir d’achat en France de 2023 à 2026
Après la flambée des prix de 2022, le pouvoir d'achat des Français a connu quatre années très contrastées : une reprise timide, un net rebond, puis deux années de recul.
2023 : la sortie de crise inflationniste
En 2023, l'inflation reste élevée (+4,9 %) mais les revenus suivent un peu mieux qu'en 2022. Le pouvoir d'achat global progresse de 1,0 %. Ramené par unité de consommation, le gain n'est que de 0,4 %, soit quasiment une stagnation pour un ménage type. La hausse est portée par les revenus d'activité, mais aussi par les revenus du patrimoine et les prestations sociales, revalorisées face à l'inflation.
Dans les rayons, le choc est bien visible : la consommation alimentaire recule de 3,3 % en volume. Les Français achètent moins, se tournent vers les marques de distributeur et traquent les promotions.
2024 : le rebond (+2,7 %)
2024 marque une vraie respiration. Deux moteurs se combinent.
- Le reflux de l'inflation. La hausse des prix ralentit nettement (2,2 %), alors que les revenus progressent encore de 5 % en valeur.
- Le bond des dividendes. Les ménages en perçoivent 13,9 milliards d'euros de plus qu'en 2023. Une partie de ces versements aurait été anticipée, avant la mise en place d'une contribution sur les hauts revenus en 2025.
Résultat : le pouvoir d'achat grimpe de 2,7 %, et même de 3,8 % pour sa part arbitrable. Les ménages n'en profitent pas pour consommer davantage. Ils épargnent : le taux d'épargne atteint 18,5 % de leur revenu.
2025 : le repli (-0,4 %)
En 2025, le pouvoir d'achat recule de 0,4 %, et de 0,7 % par unité de consommation. Pourtant, l'inflation est au plus bas (+0,8 %) et les prix de l'énergie baissent pour la première fois depuis 2020.
Le recul vient surtout d'un effet de contrecoup : après leur bond de 2024, les dividendes chutent de 10,5 milliards d'euros. Les salaires et les prestations sociales ralentissent aussi, tandis que les impôts augmentent plus vite que les revenus (+4,1 %).
Il y a ici une nuance essentielle à noter : cette baisse est concentrée sur les ménages qui perçoivent des revenus du capital, donc relativement peu de foyers. Pour la majorité des salariés, 2025 ressemble davantage à une année de stagnation qu'à une année de perte.
2026 : la baisse généralisée (-0,4 % prévu)
En 2026, le recul est du même ordre qu'en 2025 (-0,4 % selon la prévision de l'Insee de septembre), mais sa nature change complètement. Pour la première fois depuis 1993, hors crise sanitaire, les revenus du travail progresseraient moins vite que les prix. Cette fois, la baisse ne vient plus des dividendes : elle toucherait une large partie des ménages.
Trois forces se conjuguent.
D’abord, l'inflation est de retour. Les prix repartent à la hausse : +2,4 % sur un an en août, puis 2,9 % attendus en fin d'année. L'énergie explique à elle seule plus de la moitié de la hausse de l'été.
Ensuite, ce sont les dépenses du quotidien qui flambent. Ce sont justement celles dont on ne peut pas se passer.
- Carburant. Avec le conflit dans le détroit d'Ormuz, le baril de pétrole dépasse les 100 dollars. Selon un sondage Elabe, les Français situent en moyenne à 1,84 € le litre le seuil au-delà duquel le prix devient trop élevé.
- Gaz. Les prix s'envolent eux aussi, et l'approche de l'hiver fait craindre de nouvelles hausses sur les factures.
- Légumes frais. Les canicules de l'été ont réduit les récoltes et fait grimper les prix en rayon.
Enfin, le marché du travail se dégrade. L'économie française détruirait 52 000 emplois salariés en 2026 et les salaires progressent peu. Le chômage monterait à 8,6 % en fin d'année.
La dégradation se lit déjà dans les chiffres trimestriels. Le pouvoir d'achat par unité de consommation a reculé de 0,2 % au premier trimestre, puis de 0,6 % au deuxième. Pour maintenir leur niveau de vie, les ménages puisent dans leur épargne et réduisent leurs dépenses non essentielles (loisirs, restaurants, services).
Sur le long terme : un pouvoir d'achat multiplié par 5 depuis 1960
Les dernières années sont décevantes, mais elles ne doivent pas faire oublier la tendance de fond. Sur soixante ans, le pouvoir d'achat des Français a fortement progressé.
Selon les données de l'Insee reprises par La finance pour tous, il a été multiplié par 5,3 entre 1960 et 2024. En clair, avec son revenu, un ménage peut acheter en moyenne cinq fois plus de biens et de services qu'au début des années 1960.
Ce chiffre global exagère toutefois le gain réel pour chaque foyer. Il est gonflé par la hausse de la population : il y a beaucoup plus de ménages qu'en 1960, et les revenus se partagent entre plus de personnes. Ramené par unité de consommation, c'est-à-dire au niveau d'un ménage type, le pouvoir d'achat a été multiplié par 3,2.
La mesure la plus proche du ressenti est encore plus modeste. Une fois retirées les dépenses contraintes (logement, énergie, assurances, abonnements), le pouvoir d'achat arbitrable par UC n'a été multiplié que par 1,5 entre 1975 et 2024. Autrement dit, la marge de manœuvre réelle des ménages a progressé de 50 % en près de cinquante ans, bien loin du « ×5 » affiché.
Pourquoi la progression ralentit depuis 15 ans
Si le pouvoir d'achat a été multiplié par 5 depuis 1960, l'essentiel de ce gain date des Trente Glorieuses et des décennies suivantes. Depuis une quinzaine d'années, en moyenne, les gains ont été quasiment inexistants. Cinq facteurs se cumulent :
- Une croissance et des gains de productivité en berne : le pouvoir d'achat suit, à long terme, la richesse produite par le pays. Or la croissance française s'est nettement essoufflée depuis la crise financière de 2008. Les gains de productivité, qui permettent d'augmenter les salaires sans alimenter l'inflation, ont fortement ralenti.
- Une succession de crises : crise financière de 2008, crise de la zone euro, crise sanitaire de 2020, choc inflationniste de 2022-2023 ; chaque épisode a freiné les revenus ou fait flamber les prix. Les phases de rattrapage n'ont jamais suffi à retrouver le rythme des décennies précédentes.
- Des dépenses contraintes à un niveau record : logement, énergie, assurances, abonnements ; ces dépenses difficiles à réduire ont fortement augmenté entre les années 1960 et le milieu des années 1980. Depuis, elles se sont stabilisées autour de 27-28 % du revenu. Ce niveau historiquement élevé limite mécaniquement la part du budget réellement « libre ».
- Des ménages plus petits : vieillissement de la population, séparations, jeunes qui s'installent seuls ; les ménages comptent de moins en moins de personnes. Or un foyer d'une personne a des charges fixes (loyer, électricité, box internet) presque aussi élevées qu'un couple. D'où l'écart croissant entre le pouvoir d'achat global et celui par unité de consommation.
- Une modération salariale durable : chômage élevé au début des années 2010, faible inflation jusqu'en 2020, gel du point d'indice dans la fonction publique jusqu'en 2022 ; les salaires ont peu progressé en termes réels, à l'exception des bas salaires tirés par les revalorisations du SMIC.
Pourquoi les Français ne ressentent pas les hausses
Même lorsque le pouvoir d'achat progresse, beaucoup de Français ont le sentiment inverse. Ce décalage ne vient pas d'une erreur de l'Insee ni d'une mauvaise perception des ménages. Il s'explique par la façon dont la statistique est construite et par notre manière de vivre les prix au quotidien.
Moyenne ou médiane : un chiffre qui ne parle pas de vous
Le pouvoir d'achat publié par l'Insee est une moyenne : c'est le revenu total de tous les ménages, divisé par leur nombre. Or une moyenne peut progresser fortement sous l'effet d'une petite partie de la population.
Les années 2024 et 2025 l'illustrent parfaitement. En 2024, une partie du rebond du pouvoir d'achat venait du bond des dividendes, perçus surtout par les ménages aisés. En 2025, c'est leur chute qui a fait reculer le pouvoir d'achat moyen, alors que cette baisse ne concernait qu'un nombre limité de foyers. Dans les deux cas, la situation de la majorité des ménages était bien différente du chiffre affiché.
C'est justement ce que pointe un rapport parlementaire présenté le 4 mai 2026 à la Commission des finances de l'Assemblée nationale. Selon l'Insee, le pouvoir d'achat a progressé de près de 13 % entre 2017 et 2024, mais pour les deux rapporteurs, ce chiffre ne reflète pas la réalité vécue par la plupart des Français. Ils proposent que l'Insee publie aussi le revenu disponible médian, c'est-à-dire le niveau qui partage les ménages en deux moitiés égales, et que la mesure s'appuie davantage sur le salaire net.
Le rapport rappelle aussi que la moyenne masque des trajectoires opposées : en 2023, les 10 % des ménages les plus modestes ont vu leur niveau de vie baisser de 1 % en euros constants, alors que le pouvoir d'achat moyen progresse.
À cela s'ajoute un effet emploi. Une partie de la hausse du pouvoir d'achat moyen depuis 2017 vient des nombreuses créations d'emplois : plus de personnes travaillent, donc le revenu total augmente. Pour un salarié qui avait déjà un emploi stable, le gain est souvent bien plus faible.
Le poids des dépenses contraintes
Deuxième explication : une partie croissante du budget est engagée avant même que le ménage puisse choisir. Loyer ou crédit immobilier, factures d'énergie, assurances, abonnements téléphone et internet, cantine : ces dépenses pré-engagées représentent environ 27 à 28 % du revenu des ménages, un niveau historiquement élevé.
Quand elles augmentent, c'est tout le reste du budget qui se resserre. C'est pourquoi l'Insee calcule un pouvoir d'achat arbitrable, qui mesure ce qui reste une fois ces charges payées. L'écart est parlant : en 2025, le pouvoir d'achat global a reculé de 0,4 %, mais le pouvoir d'achat arbitrable a perdu 1,1 %. Le recul est près de trois fois plus fort sur la part du budget que les ménages contrôlent réellement.
L'année 2026 accentue ce phénomène : la remontée de l'inflation est portée d'abord par l'énergie, c'est-à-dire par des dépenses difficiles à réduire. L'énergie explique à elle seule plus de la moitié de la hausse des prix constatée en août.
L'effet de la mémoire récente et des achats fréquents
Troisième explication, plus psychologique : nous ne percevons pas tous les prix de la même manière. Notre cerveau se souvient avant tout des années récentes, et nous remarquons surtout les prix des produits que nous achetons souvent.
Le plein de carburant et les courses alimentaires sont payés chaque semaine. Leur prix s'affiche en grand, et on le compare spontanément à celui d'il y a quelques mois. À l'inverse, la baisse du prix d'un téléviseur ou d'un ordinateur, achetés tous les cinq ou dix ans, passe inaperçue. Elle pèse pourtant dans le calcul de l'inflation.
Enfin, un ralentissement de l'inflation ne signifie pas une baisse des prix. Après la flambée de 2022-2023, les prix de l'alimentation ont cessé d'augmenter aussi vite, mais ils ne sont pas revenus à leur niveau d'avant-crise. Le panier de courses reste bien plus cher qu'en 2021, et c'est cette comparaison que retiennent les consommateurs, même quand les revenus ont fini par rattraper une partie du retard.
Qui gagne, qui perd ?
Derrière la moyenne nationale, les trajectoires sont très différentes selon le métier, le statut ou le lieu de vie. Depuis 2023, trois lignes de partage se dessinent : l'indexation des revenus sur les prix, le poids des dépenses contraintes et la détention d'un patrimoine.
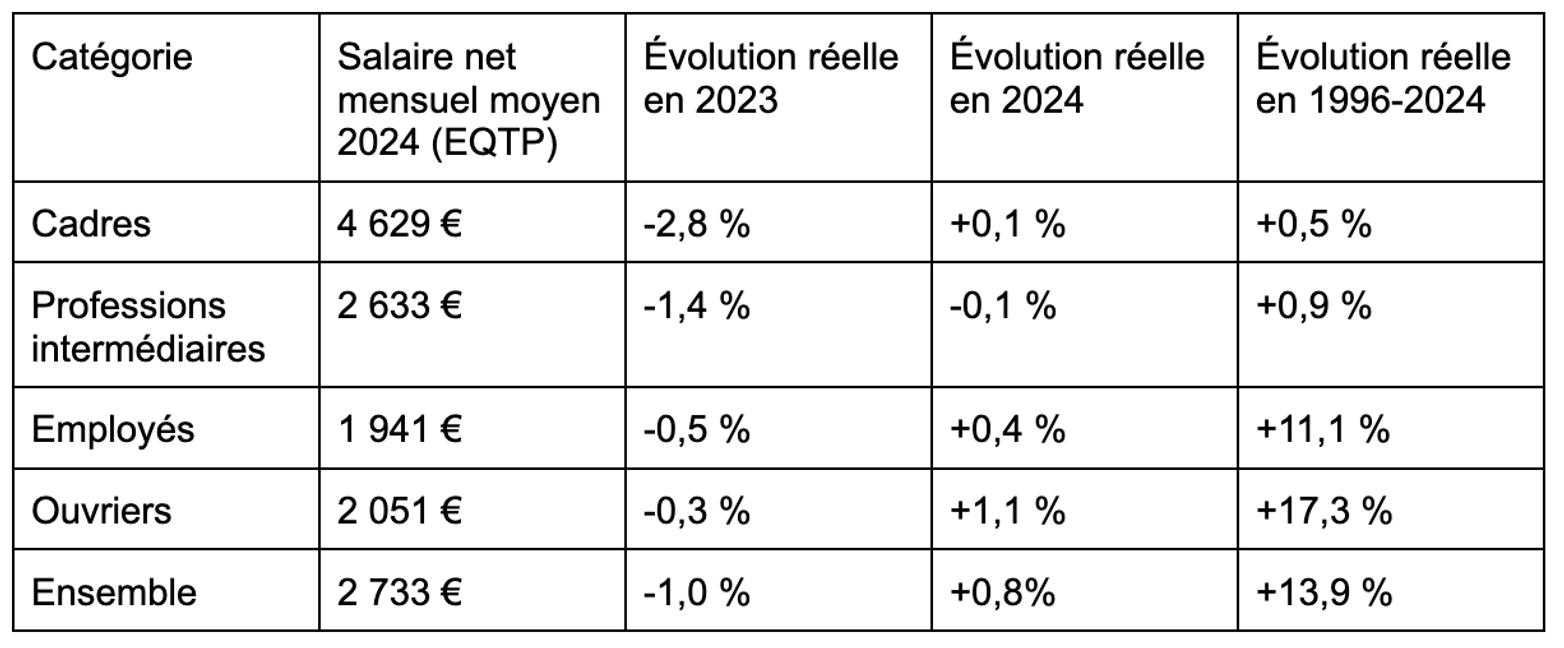
Source : Insee, base Tous salariés. Salaires en équivalent temps plein, évolutions en euros constants (corrigées de l'inflation).
Les salariés au SMIC : protégés par l'indexation
Les salariés payés au SMIC sont les mieux protégés contre l'inflation. Le salaire minimum est revalorisé automatiquement chaque 1er janvier, et en cours d'année dès que les prix payés par les 20 % des ménages les plus modestes augmentent d'au moins 2 %.
En 2026, ce mécanisme a joué deux fois : +1,18 % au 1er janvier, puis +2,41 % au 1er juin. Le SMIC net atteint désormais 1 477,93 € par mois pour un temps plein.
Ce filet de sécurité explique pourquoi les ouvriers et les employés ont mieux résisté que les cadres pendant la crise inflationniste. En 2022 et 2023, les revalorisations du SMIC ont préservé le pouvoir d'achat des bas salaires, alors que l'inflation érodait celui des salaires plus élevés.
La contrepartie est un « tassement » des grilles : les salariés juste au-dessus du SMIC voient l'écart se réduire, sans bénéficier des mêmes hausses automatiques.
Les cadres : de fortes pertes en 2023, un rattrapage limité
Les cadres ont été les plus touchés par la vague d'inflation. En 2023, leur salaire net moyen a reculé de 2,8 % en euros constants, soit la plus forte baisse de toutes les catégories. En 2024, il est resté quasi stable (+0,1 %), et sur près de trente ans, le pouvoir d'achat moyen des cadres n'a presque pas progressé (+0,5 % entre 1996 et 2024 en euros constants).
Deux nuances s'imposent toutefois.
- L'effet « noria ». Les moyennes sont tirées vers le bas par le départ à la retraite de cadres très expérimentés, remplacés par des jeunes moins bien payés. Les cadres restés dans la même entreprise ont vu leur salaire progresser de 2,7 % en euros constants en 2024.
- Le patrimoine. Les cadres sont plus souvent propriétaires et épargnants, ce qui amortit les chocs. À l'inverse, ils sont plus exposés aux revenus du capital, comme l'a montré la chute des dividendes en 2025.
Les fonctionnaires : trois années de gel du point d'indice
Les agents publics sont parmi les grands perdants de la période. Après deux hausses en 2022 (+3,5 %) et en 2023 (+1,5 %), le point d'indice, qui sert de base au calcul de leur traitement, est gelé depuis le 1er juillet 2023.
La garantie individuelle de pouvoir d'achat (GIPA), qui compensait en partie l'écart avec l'inflation, n'a plus été versée depuis 2024. Lors du rendez-vous salarial du 8 juillet 2026, le gouvernement a confirmé qu'aucune revalorisation générale n'était prévue.
Pour un agent qui ne change ni d'échelon ni de grade, chaque point d'inflation est donc une perte sèche. Seuls l'avancement à l'ancienneté, les primes et les mesures ciblées sur les bas salaires limitent l'érosion.
Les retraités : une revalorisation inférieure à l'inflation en 2026
Les pensions de base sont indexées sur l'inflation, mais avec un décalage. Après de fortes hausses en janvier 2024 (+5,3 %) et en janvier 2025 (+2,2 %), elles n'ont été revalorisées que de 0,9 % au 1er janvier 2026. Le gel total initialement envisagé dans le budget a été abandonné.
Dans le même temps, les retraites complémentaires Agirc-Arrco des anciens salariés du privé ont été gelées au 1er novembre 2025, faute d'accord entre syndicats et patronat. Avec une inflation qui repart vers 3 % en fin d'année, 2026 devrait se traduire par une perte de pouvoir d'achat pour la plupart des retraités.
Les ménages modestes : exposés aux dépenses de base
Les ménages les plus modestes consacrent une part plus importante de leur budget à l'alimentation, à l'énergie et au logement, les postes qui ont le plus augmenté depuis 2022. Ils sont donc les premiers touchés quand ces prix flambent, même si une partie de leurs revenus (SMIC, prestations sociales) est indexée sur l'inflation.
L'indexation joue avec retard : en 2023, les 10 % des ménages les plus modestes ont vu leur niveau de vie reculer de 1 %, alors que le pouvoir d'achat moyen progressait. Et les prestations sociales ont nettement ralenti en 2025 (+2,9 %, après +6,0 % en 2024).
Les ruraux : dépendants de la voiture
Les habitants des zones rurales et périurbaines n'ont souvent pas d'alternative à la voiture pour aller travailler, faire leurs courses ou accompagner leurs enfants. Ils sont donc en première ligne face à la hausse des carburants, particulièrement en 2026, avec un baril de pétrole au-dessus de 100 dollars.
Beaucoup chauffent aussi leur logement au fioul ou au gaz, dont les prix s'envolent. L'Insee observe d'ailleurs que les ménages qui en ont les moyens se pressent d'acheter un véhicule électrique pour sortir de la dépendance aux produits pétroliers. C'est une option hors de portée pour une grande partie des foyers ruraux modestes.
Les facteurs qui font bouger le pouvoir d'achat
Le pouvoir d'achat dépend de deux choses : ce que les ménages gagnent et ce que coûtent les biens et services qu'ils achètent. Côté revenus, quatre leviers entrent en jeu. L'année 2025 montre bien comment ils se combinent : selon l'Insee, les revenus d'activité ont ajouté 1,0 point au pouvoir d'achat par unité de consommation et les prestations sociales 0,9 point. À l'inverse, les revenus du patrimoine ont retiré 0,9 point, les impôts 0,6 point et la hausse des prix 0,8 point. Résultat : -0,7 %.
Inflation et énergie
L'inflation est le premier facteur, et le plus visible : chaque hausse des prix réduit mécaniquement ce qu'un même revenu permet d'acheter. Mais toutes les hausses ne pèsent pas de la même façon.
L'énergie joue un rôle à part : c'est une dépense contrainte, difficile à réduire à court terme, et elle se diffuse dans tous les autres prix (transport, alimentation, services). Son effet de balancier est spectaculaire. En 2024, les prix de l'énergie avaient encore augmenté de 4,6 %. En 2025, ils ont baissé de 2,7 %, pour la première fois depuis 2020, ce qui a contenu l'inflation sous 1 %. En 2026, avec le conflit au Moyen-Orient et un baril au-dessus de 100 dollars, l'énergie explique à elle seule 1,3 point des 2,4 % d'inflation mesurés en août.
Salaires et emploi
Les revenus du travail représentent la plus grosse part du revenu des ménages. Le pouvoir d'achat global dépend donc à la fois du niveau des salaires et du nombre de personnes qui travaillent.
Ces dernières années, c'est surtout l'emploi qui a soutenu les revenus. Ce moteur s'essouffle : les revenus d'activité n'ont progressé que de 1,7 % en 2025, après 2,8 % en 2024. En 2026, la situation se dégrade nettement. L'économie détruirait 52 000 emplois salariés, après 48 000 en 2025, et les salaires progressent peu. Le chômage grimperait à 8,6 % en fin d'année selon l'Insee.
C'est cette combinaison qui explique le recul du pouvoir d'achat attendu cette année : pour la première fois depuis 1993, hors crise sanitaire, les revenus du travail augmentent moins vite que les prix.
Prestations sociales et impôts
L'État intervient sur le pouvoir d'achat de deux manières. D'un côté, il verse des prestations sociales : retraites, allocations familiales, aides au logement, prime d'activité, RSA. De l'autre, il prélève des impôts et des cotisations.
Les prestations jouent un rôle d'amortisseur, car beaucoup sont indexées sur l'inflation, mais avec un temps de retard. Après la vague d'inflation, elles ont fortement augmenté en 2024 (+6,0 %), puis nettement ralenti en 2025 (+2,9 %).
Les impôts ont joué en sens inverse. En 2025, ils ont progressé de 4,1 %, plus vite que les revenus sur lesquels ils sont prélevés, avec notamment la mise en place d'une contribution sur les hauts revenus.
Revenus du patrimoine : l'effet dividendes
Intérêts de l'épargne, loyers perçus, dividendes : les revenus du patrimoine pèsent moins que les salaires, mais ils sont très volatils. Ils sont aussi concentrés chez les ménages les plus aisés.
Les deux dernières années en donnent un exemple frappant. Comme on l'a vu, la chute des dividendes en 2025 est le premier facteur du recul du pouvoir d'achat moyen cette année-là.
Quelles perspectives pour 2026 et 2027 ?
2026 sera une année difficile en termes de pouvoir d’achat. L'économie française avance au ralenti. L'Insee ne prévoit plus que 0,4 % de croissance, ce qui serait la plus faible progression depuis 2012, hors Covid. L'inflation repart, de 2,4 % sur un an en août à 2,9 % attendus en fin d'année, et le chômage monte. Le pouvoir d'achat reculerait de 0,4 % sur l'année, et cette fois, la baisse toucherait une large partie des ménages.
L'épargne constitue alors un amortisseur précieux. Les ménages français disposent d'un matelas important. Leur taux d'épargne reste élevé : 17,9 % en 2025, contre 14,7 % en moyenne entre 2009 et 2019. Ils commencent à y puiser pour maintenir leur consommation : le taux d'épargne est descendu à 17,2 % au deuxième trimestre 2026. Ce coussin permet d'absorber le choc sans effondrement de la consommation, mais il ne peut pas durer indéfiniment.
2027 devrait marquer une reprise, mais une reprise fragile. La Banque de France anticipe une amélioration : la croissance remonterait à 0,9 % en 2027 et l'inflation refluerait à 1,9 %, sous la cible de 2 %. Le pouvoir d'achat devrait donc repartir à la hausse. Ce scénario reste toutefois très dépendant des prix de l'énergie, donc de l'évolution du conflit au Moyen-Orient. Dans ses scénarios défavorables publiés en juillet, la Banque de France envisageait une inflation de 2,7 %, voire 4 % en 2026 en cas d'aggravation de la crise énergétique.
Pouvoir d'achat en France : ce qu'il faut retenir
Sur le long terme, le pouvoir d'achat des Français a fortement progressé : il a été multiplié par 5 depuis 1960. Mais cette tendance de fond masque une réalité plus récente, bien moins favorable. Depuis une quinzaine d'années, les gains sont faibles, et la période 2023-2026 l'illustre parfaitement : une reprise timide, un rebond en 2024, puis deux années de recul.
Ces deux baisses ne se ressemblent pas. En 2025, le repli venait surtout de la chute des dividendes et touchait relativement peu de foyers. En 2026, il s'explique par des salaires qui progressent moins vite que les prix, un marché du travail qui se dégrade et le retour de l'inflation énergétique. Cette fois, la majorité des ménages est concernée.
Derrière la moyenne, les écarts restent marqués. Les salariés au SMIC sont protégés par l'indexation, alors que les fonctionnaires, les retraités, les ménages modestes et les ruraux dépendants de la voiture sont plus exposés.
Pour 2027, la Banque de France anticipe un retour de la croissance et un reflux de l'inflation, donc une reprise du pouvoir d'achat. Cette amélioration reste suspendue à l'évolution des prix de l'énergie. En attendant, l'épargne accumulée ces dernières années joue le rôle d'amortisseur, et chaque ménage peut agir sur son budget en réduisant ses dépenses contraintes.