Comment bien gérer ses dépenses ?
Comment gérer ses dépenses efficacement ? État des lieux, méthodes de répartition (50/30/20, enveloppes), outils de suivi, astuces pour optimiser son budget, fonds d'urgence et gestion des dérapages : suivez nos 6 étapes concrètes pour reprendre le contrôle de vos finances.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offrePour bien gérer ses dépenses, la double règle d’or est de recenser ses revenus et ses dépenses, et de les allouer selon une méthode précise.
C’est dans cet objectif que nous vous détaillons la marche à suivre, en 6 étapes concrètes : faire un état des lieux, choisir une méthode de répartition, sélectionner des outils de suivi, optimiser ses dépenses, constituer un fonds d’épargne d’urgence et enfin savoir comment réagir en cas de dérapage budgétaire.
Faire l'état des lieux complet de ses dépenses avant d'agir
En premier lieu, vous avez besoin d’avoir une vision claire et complète de votre situation budgétaire. Pour ce faire, vous devez lister précisément ces postes : vos revenus mensuels, vos dépenses fixes et variables courantes, et enfin vos dépenses ponctuelles. Ceci peut également constituer un bon point de départ pour comprendre la pertinence de la notion de pouvoir d’achat.
Détaillez vos revenus mensuels
Il s’agit de lister toutes les sources qui alimentent votre compte en banque chaque mois, tel que votre salaire net, vos primes, vos revenus locatifs, vos allocations, vos revenus d’investissement…
Prenons l’exemple de Lydie : elle reçoit un salaire net de 2 000 €, une allocation familiale de 600 €, et des intérêts de 100 €. Ses revenus mensuels sont donc de 2 700 €.
Calculer cette somme lui permet d’avoir un premier aperçu de ce qu’elle peut dépenser.
Identifiez vos dépenses fixes et vos dépenses variables courantes
Il vous faut ensuite lister ce que vous payez tous les mois de manière systématique, dont voici une liste d’exemples non exhaustive : loyer, abonnements fixes (électricité, gaz, eau, internet, téléphone, loisir), assurance. Ce sont généralement des postes conséquents de votre budget et qui influencent directement votre pouvoir d’achat.
Reprenons l’exemple de Lydie. Elle paye 1100€ de loyer, 150€ d’abonnements fixes, 50€ d’assurance. Ses dépenses fixes s’élèvent donc à 1300€.
Les dépenses variables courantes fluctuent quant à elles selon les choix du quotidien : alimentation, loisirs, transport. Pour estimer ces dépenses, faites une moyenne de ce que vous avez dépensé sur ces postes en analysant vos relevés bancaires sur les trois derniers mois.
Anticiper vos dépenses ponctuelles/exceptionnelles
Une dépense ponctuelle ou exceptionnelle est une dépense qui ne revient pas chaque mois, contrairement aux dépenses fixes ou variables courantes. Elle est généralement plus difficile à anticiper précisément dans le temps ou dans son montant (une panne de voiture, un cadeau, des vacances), même si certaines sont prévisibles à l'avance (les impôts une fois par an, par exemple).
Poursuivons une nouvelle fois avec l’exemple de Lydie. Après avoir établi ses revenus mensuels et ses dépenses fixes et variables-courantes, elle se penche sur la question de ses dépenses ponctuelles. On est au mois de Novembre, et Noël approche ! Elle établit donc, comme dépense ponctuelle pour le mois prochain, 400€ d’achats de cadeaux. C’est un exercice simple à faire tous les mois pour le mois suivant, pour anticiper au mieux ses dépenses.
Ces dépenses ponctuelles évoluent aussi avec les grandes étapes de votre vie : un déménagement, l'arrivée d'un enfant ou un changement de statut professionnel viennent temporairement bousculer un budget bien huilé, mieux vaut les anticiper dès que vous les voyez venir.
Choisir une méthode de répartition adaptée à sa situation
Une fois l'état des lieux fait, il devient possible de structurer ses dépenses selon une méthode de répartition, à choisir en fonction de votre situation et de votre discipline personnelle.
La méthode des enveloppes
Cette méthode consiste à allouer une somme fixe à chaque catégorie de dépense variable en début de mois, et à arrêter de dépenser dans cette catégorie une fois l'enveloppe vide. Historiquement réalisée en liquide, avec de vraies enveloppes physiques, elle peut aujourd'hui se faire avec plusieurs comptes ou cartes dédiées, une application ou avec un simple tableau de suivi.
Par exemple, Lydie peut décider de consacrer 350 euros par mois à l'alimentation et 100 euros aux loisirs. Dès que l'enveloppe alimentation est épuisée, les achats doivent être reportés au mois suivant ou compensés en réduisant un autre poste. Cette méthode fonctionne bien pour imposer une limite concrète et immédiate.
La règle 50/30/20
Cette règle répartit vos dépenses selon leur degré de nécessité : 50% pour l'essentiel (qui inclut vos charges fixes et vos dépenses variables indispensables comme l'alimentation), 30% pour le loisir et le plaisir (vos dépenses variables et ponctuelles non essentielles), et 20% pour l'épargne.
Pour l’exemple de Lydie et de ses revenus mensuels de 2 700 €, cela équivaut à allouer 1 350 € à ses dépenses essentielles, 810 € pour ses dépenses de loisir et de plaisir et 540 € d’épargne.
Cette règle a l'avantage d'être facile à retenir, plus souple et plus attrayante, puisqu’un tiers de votre budget est consacré à vos dépenses de loisir et de plaisir.
Bien sûr, vous pouvez adapter ces pourcentages selon votre situation personnelle. On voit d'ailleurs avec l’exemple de Lydie qu’en additionnant ses charges fixes (1 300€) et ses dépenses essentielles variables comme l'alimentation (350€), elle dépasse déjà l'enveloppe théorique des 50% (1 350€) avec 1 650€. Dans les grandes villes où le logement pèse plus lourd, la part des charges fixes dépasse ainsi fréquemment les 50 %.
L'automatisation des virements
Une fois votre répartition décidée, l'automatisation permet de sécuriser l'épargne avant même d'avoir l'occasion de la dépenser. Le principe est simple : dès la réception du salaire, un virement automatique transfère le montant prévu pour l'épargne vers un compte séparé, idéalement un compte sur lequel on n'a pas de carte bancaire associée, pour limiter la tentation.
Cette logique s'appuie sur un principe documenté par le prix Nobel d'économie Richard Thaler : séparer physiquement son épargne agit comme un vrai garde-fou contre les dépenses impulsives, bien plus efficace qu'une simple résolution de volonté.
Sélectionner des outils de suivi
Après avoir choisi votre méthode de répartition, il est crucial de la mettre concrètement en œuvre avec un outil de suivi : optez pour un tableau de suivi ou pour une application.
Le tableau de suivi, pour les plus autonomes
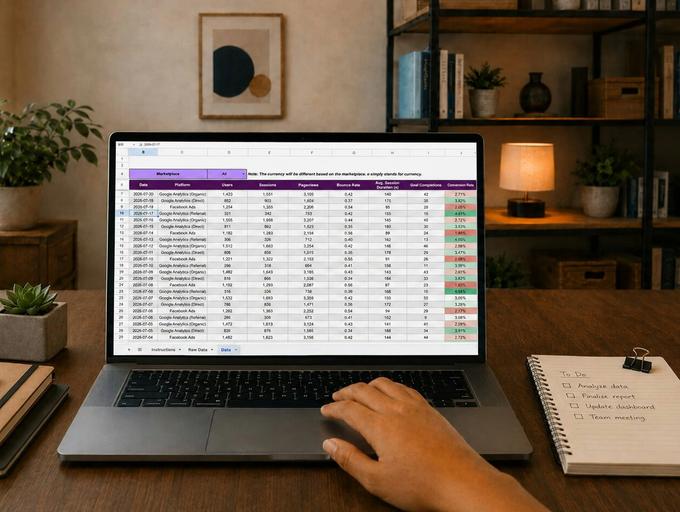
Pour les personnes à l'aise avec les chiffres, un tableau de suivi reste l'outil le plus flexible. Tant dans sa version papier que dans sa version numérique, il permet de construire ses propres catégories, d'ajouter des formules de calcul automatique (dans le cas d’Excel) et de visualiser l'évolution du budget mois après mois.
L'inconvénient principal est la nécessité de saisir manuellement chaque dépense, ce qui demande de la rigueur sur la durée.
L’application de gestion de budget, pour les plus pressés
De nombreuses applications de buget mobiles permettent de connecter ses comptes bancaires pour catégoriser automatiquement les dépenses, recevoir des alertes en cas de dépassement de budget par catégorie, et visualiser des graphiques d'évolution. Ces outils suppriment la contrainte de saisie manuelle, ce qui les rend plus adaptés aux personnes qui manquent de temps ou de motivation pour tenir un tableau à jour.
A noter : avant de choisir une application, vérifiez qu'elle est agréée pour l'agrégation de comptes bancaires et quel usage sera fait de vos données personnelles.
Le rendez-vous budgétaire hebdomadaire
Quel que soit l'outil choisi, l'élément le plus déterminant reste la régularité du suivi. Consacrer quinze minutes chaque semaine, par exemple le dimanche soir, pour vérifier ses dépenses de la semaine écoulée permet de réagir rapidement si un poste dérape, plutôt que de découvrir l'ampleur du problème en fin de mois, quand il est déjà trop tard pour ajuster.
Ce rendez-vous régulier transforme la gestion du budget en réflexe plutôt qu'en contrainte ponctuelle et stressante.
Optimiser ses dépenses sans sacrifier sa qualité de vie
Une fois la structure du budget posée et le suivi méthodiquement appliqué, comment réduire concrètement certains postes sans tomber dans la privation totale ? Notre réponse en 6 astuces facilement actionnables.
Traquer les dépenses invisibles
La chasse aux abonnements oubliés est souvent l'action la plus rentable pour un minimum d'efforts. Il suffit de reprendre les relevés bancaires des trois derniers mois et de surligner chaque prélèvement récurrent. Beaucoup de personnes découvrent à cette occasion un abonnement à un essai gratuit jamais annulé, ou un service auquel elles ne se sont pas connectées depuis des mois.
Prenons l'exemple de Karim, qui retrouve sur son relevé un abonnement à une salle de sport à 39 euros par mois qu'il n'a pas utilisé depuis huit mois, ainsi qu'un service de stockage cloud à 9,99 euros qu'il avait souscrit pour un projet ponctuel terminé depuis longtemps. En résiliant ces deux services, il économise immédiatement 49 euros par mois, soit 588 euros sur l'année, sans aucun changement dans son mode de vie réel.
Négocier et faire jouer la concurrence
Contrairement aux dépenses variables, les charges fixes demandent une démarche ponctuelle mais à fort impact budgétaire. Une fois par an, il est utile de comparer les offres d'électricité, de gaz, d'assurance auto, d'assurance habitation et de forfait téléphonique. En fonction de votre ancienneté, vous pouvez bénéficier de conditions plus avantageuses (nouveau client ou au contraire remises fidélité).
Comparer les offres et appeler son fournisseur pour renégocier peut suffire à réduire la facture sans rien sacrifier au quotidien.
Planifier les repas pour réduire la facture alimentaire
Prévoir ses menus et faire une liste de courses précise évite les achats impulsifs ou le gaspillage alimentaire et réduit mécaniquement le recours aux plats livrés ou préparés, plus coûteux (et en général moins bon pour la santé et pour l’environnement !)
Pour ce faire, il vous faut préparer votre menu de la semaine et prévoir pour chaque jour tous les repas. Établissez ensuite votre liste de courses en fonction de ce menu, et n’achetez que ce qui figure sur cette liste.
Astuce : Acheter en gros ou en vrac et privilégier les produits de saison vous permet d’économiser davantage !
Adopter la seconde main et le reconditionné
Vêtements, meubles, électroménager, ou encore électronique, l'occasion et le reconditionné permettent de vraies économies, avec une nuance à souligner : le reconditionné offre une garantie de fonctionnement que l'occasion classique n'a pas.
Pour ce faire, rendez-vous aux traditionnelles brocantes ou encore dans les nombreux magasins d’usine et d’occasion. Vous pouvez également opter pour les sites de petites annonces entre particuliers. Il existe enfin des applications spécialisées dans le marché de la seconde main et du reconditionné.
Les gestes du quotidien qui accumulent les petites économies
Sauvez la planète, vous sauverez quelques euros ! Accomplir tous les jours des petits gestes pour l’environnement peut s’avérer également intéressant pour votre budget : éteindre les lumières en sortant de chez soi, utiliser les transports en commun plutôt que la voiture, programmer son ballon d’eau chaude en mode absent quand on part en vacances.
Selon l'ADEME, baisser son chauffage de 1°C permettrait ainsi de réaliser jusqu'à 7% d'économies sur sa consommation, un chiffre moyen qui varie selon l'isolation et le système de chauffage du logement.
Ces réflexes simples peuvent sembler dérisoires isolément, mais, mis bout à bout sur un mois ou une année, ils allègent sensiblement votre budget.
Appliquer la règle des 48 heures avant tout achat non essentiel
Pour limiter les achats impulsifs, en particulier en ligne, une règle simple donne de bons résultats : avant tout achat non essentiel de plus de 50 euros, attendre 48 heures avant de valider. Ce délai permet de faire retomber l'envie immédiate, qui correspond souvent à une émotion passagère plutôt qu'à un besoin réel. Une partie significative des articles ajoutés au panier peut ainsi ne jamais être achetée, simplement parce que l'envie s'est dissipée.
Se constituer un fonds d'urgence et épargner
Mettre de l’argent de côté permet de faire face aux situations d’urgence ou de réaliser des projets à plus ou moins long terme. Si vous doutez de l’utilité d’un fonds d’urgence, ayez en tête ce chiffre donné par la Banque de France : 148 013 dossiers de surendettement ont été déposés en 2025, soit une hausse de 9,8% sur un an. Il est donc crucial de se constituer un coussin de sécurité financière.
Distinguer les 3 horizons d'épargne
- L’épargne de précaution ou fonds d’urgence doit répondre à 3 critères : être disponible immédiatement, sécurisée, et simplement fiscalisée. Elle sert à avoir de l’argent facilement accessible en cas d’imprévu, comme par exemple une panne d’électroménager.
- L’épargne de projet vous donne l’opportunité de réaliser à moyen terme des dépenses plus conséquentes, comme par exemple un achat immobilier.
- L’épargne à long terme sert à préparer des projets à horizon très lointain, par exemple votre retraite.
Combien mettre de côté ?
Il n'existe pas de règle officielle gravée dans le marbre, mais un consensus largement partagé chez les conseillers en gestion de patrimoine pour le montant à placer sur un fonds d’urgence : 3 à 6 mois de dépenses essentielles. Ce repère empirique tient compte du temps moyen nécessaire pour rebondir après un coup dur : par exemple, en cas de perte de son travail, la durée moyenne de retour à l'emploi en France est de 3 à 6 mois.
Où le placer ?
Pour votre épargne de précaution ou fonds d’urgence, les livrets réglementés sont les plus indiqués pour remplir les trois conditions de disponibilité, de sécurité et de fiscalité. Si vous y êtes éligible, commencez par le LEP (Livret d'Épargne Populaire), qui offre le meilleur taux du marché sans risque ; sinon, le Livret A reste le réflexe de base, à compléter par le LDDS une fois son plafond atteint.
Pour votre épargne de projet et votre épargne de long terme, optez pour des supports différents de votre épargne de précaution (PEA, assurance-vie, PER) car ils n'ont pas les mêmes objectifs, et nécessitent un arbitrage entre rendement, risque et disponibilité.
Astuces pour bien épargner
Pour tenir vos objectifs d’épargne dans la durée, comptez plutôt sur l’automatisation que sur votre discipline, comme évoqué plus haut. Épargner ce qui reste en fin de mois (s’il reste quelque chose !) sera moins efficace que de penser à vous payer en premier. Choisissez donc de programmer un virement automatique vers votre livret d’épargne dès réception de votre salaire, avant même de régler vos autres dépenses.
Pour déterminer quel montant virer automatiquement, appuyez-vous sur des objectifs concrets et mesurables : "épargner 200€ par mois pendant six mois pour les vacances d'été" ou "constituer un fonds d'urgence de 3 000€ d'ici la fin de l'année" sont bien plus motivants qu'un vague "je veux épargner plus".
Enfin, intégrez à votre outil de suivi budgétaire un récapitulatif de l'évolution de votre épargne, par exemple à travers un graphique simple sur excel. Mis à jour chaque mois, cela vous permet de visualiser vos objectifs se rapprocher concrètement et d'entretenir votre motivation sur la durée, là où une épargne invisible sur un relevé bancaire s'oublie vite.
Que faire en cas de dérapage budgétaire ?
Qu'il s'agisse d'un simple écart de fin de mois ou d'un déséquilibre qui s'installe, la clé n'est pas d'éviter tout dérapage, mais de savoir comment réagir dès qu'il apparaît.
Le petit dérapage mensuel
Un dépassement de budget en fin de mois n'est pas un échec, c'est une information. Comparez régulièrement vos dépenses réelles à ce que vous aviez prévu, poste par poste, pour repérer où l'écart s'est creusé. Était-ce une dépense ponctuelle et imprévue (une réparation, un cadeau de dernière minute) ou un poste systématiquement sous-estimé, mois après mois ?
Dans le premier cas, rien à changer : c'est la vie qui s'invite dans le budget. Dans le second, c'est le signal qu'il faut ajuster la catégorie concernée pour le mois suivant plutôt que de continuer à viser un montant irréaliste.
L'objectif n'est pas d'avoir un budget parfait du premier coup, mais un budget qui s'affine progressivement à mesure que vous apprenez à mieux connaître vos propres habitudes.
Quand la situation devient sérieuse
Si le déséquilibre s'installe dans la durée et que le découvert devient récurrent, le réflexe le plus important est d'agir vite, sans attendre que la situation s'aggrave ni éviter ses créanciers.
Faites d'abord le point sur l'ensemble de vos dettes pour avoir une vision claire de ce que vous devez réellement. Ensuite, prenez contact directement avec vos créanciers ou votre conseiller bancaire : demander un délai de paiement ou un échelonnement est souvent plus simple qu'on ne l'imagine, et bien mieux accueilli que le silence.
Si plusieurs crédits pèsent sur votre budget, des solutions existent pour alléger la mensualité globale, comme la renégociation d'un crédit à un taux plus bas ou le regroupement de plusieurs crédits en un seul, à condition de garder en tête que cela peut allonger la durée de remboursement, et donc le coût total du crédit.
Ressources utiles en cas de difficultés budgétaires
- Services publics : les Centres Communaux ou Intercommunaux d’Action Sociale (CCAS / CIAS), les Points Conseil Budget (PCB), les services sociaux de votre département
- Les dispositifs de médiation bancaire en cas de conflit avec votre banque
- Les associations et plateformes spécialisées comme Crésus ou ADIE
- Des ateliers privés de gestion budgétaire
- La Banque de France, en dernier recours, pour une procédure de surendettement
Votre budget, votre liberté
Gérer ses dépenses n'est pas une punition ni un exercice réservé aux comptables du dimanche : c'est un outil qui vous redonne le contrôle sur vos choix. Faire l'état des lieux, choisir une méthode qui vous ressemble, suivre ses dépenses avec le bon outil, traquer les fuites invisibles, et se constituer un matelas de sécurité, chacune de ces étapes vous rapproche d'un objectif simple : ne plus subir votre argent, mais décider où il va.
Le budget parfait n'existe pas, et ce n'est d'ailleurs pas le but. Un dérapage en fin de mois n'est jamais un échec, c'est une information qui vous permet d'ajuster le mois suivant. Ce qui compte, c'est la régularité : quinze minutes chaque semaine suffisent à transformer la gestion de votre budget en réflexe plutôt qu'en corvée.
Et si un chiffre doit rester en tête, c'est celui-ci : en 2025, 148 013 ménages français ont dû déposer un dossier de surendettement à la Banque de France, soit 9,8% de plus qu'en 2024. Ce n'est pas une fatalité, mais un rappel que quelques réflexes simples, mis en place tôt, font toute la différence entre subir ses fins de mois et les anticiper sereinement.