Modèle de tableau budget familial gratuit (Excel/PDF)
Téléchargez notre modèle de budget familial gratuit, en version Excel automatique ou en PDF à imprimer. Découvrez comment le remplir étape par étape, quelle répartition viser selon votre foyer et comment tenir votre budget dans la durée.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreTenir un budget familial et suivre son pouvoir d'achat n'a rien de compliqué lorsqu'on dispose du bon outil. Ce modèle gratuit existe en version Excel, qui calcule tout automatiquement, et en version PDF à imprimer, et il s'ouvre même sans Excel grâce à Google Sheets, LibreOffice ou Numbers. Nous vous présentons d'abord ses trois onglets, du budget prévu au bilan annuel, en passant par le suivi mois par mois.
Vous découvrirez ensuite comment le remplir étape par étape, en recensant vos revenus, vos charges fixes et vos dépenses variables, en lissant les grosses dépenses annuelles, en fixant votre épargne puis en comparant chaque mois le prévu et le réel. Nous verrons aussi quelle répartition viser, de la règle 50/30/20 aux repères selon la composition du foyer. Enfin, vous saurez comment adapter le modèle, qu'il s'agisse de renommer un poste, de gérer deux revenus ou de repartir sur une nouvelle année, et comment tenir votre budget dans la durée grâce à un point mensuel, à l'implication de toute la famille et aux bons réflexes quand le solde passe dans le rouge.
Télécharger le modèle de tableau de budget familial
Le modèle existe en deux versions : un fichier Excel qui fait tous les calculs à votre place et un PDF à imprimer pour ceux qui préfèrent le papier. Si vous n'avez pas Excel, vous pouvez aussi ouvrir le fichier gratuitement avec d'autres logiciels. Il existe également une alternative : les applications de gestion de budget.
La version Excel, qui calcule tout automatiquement
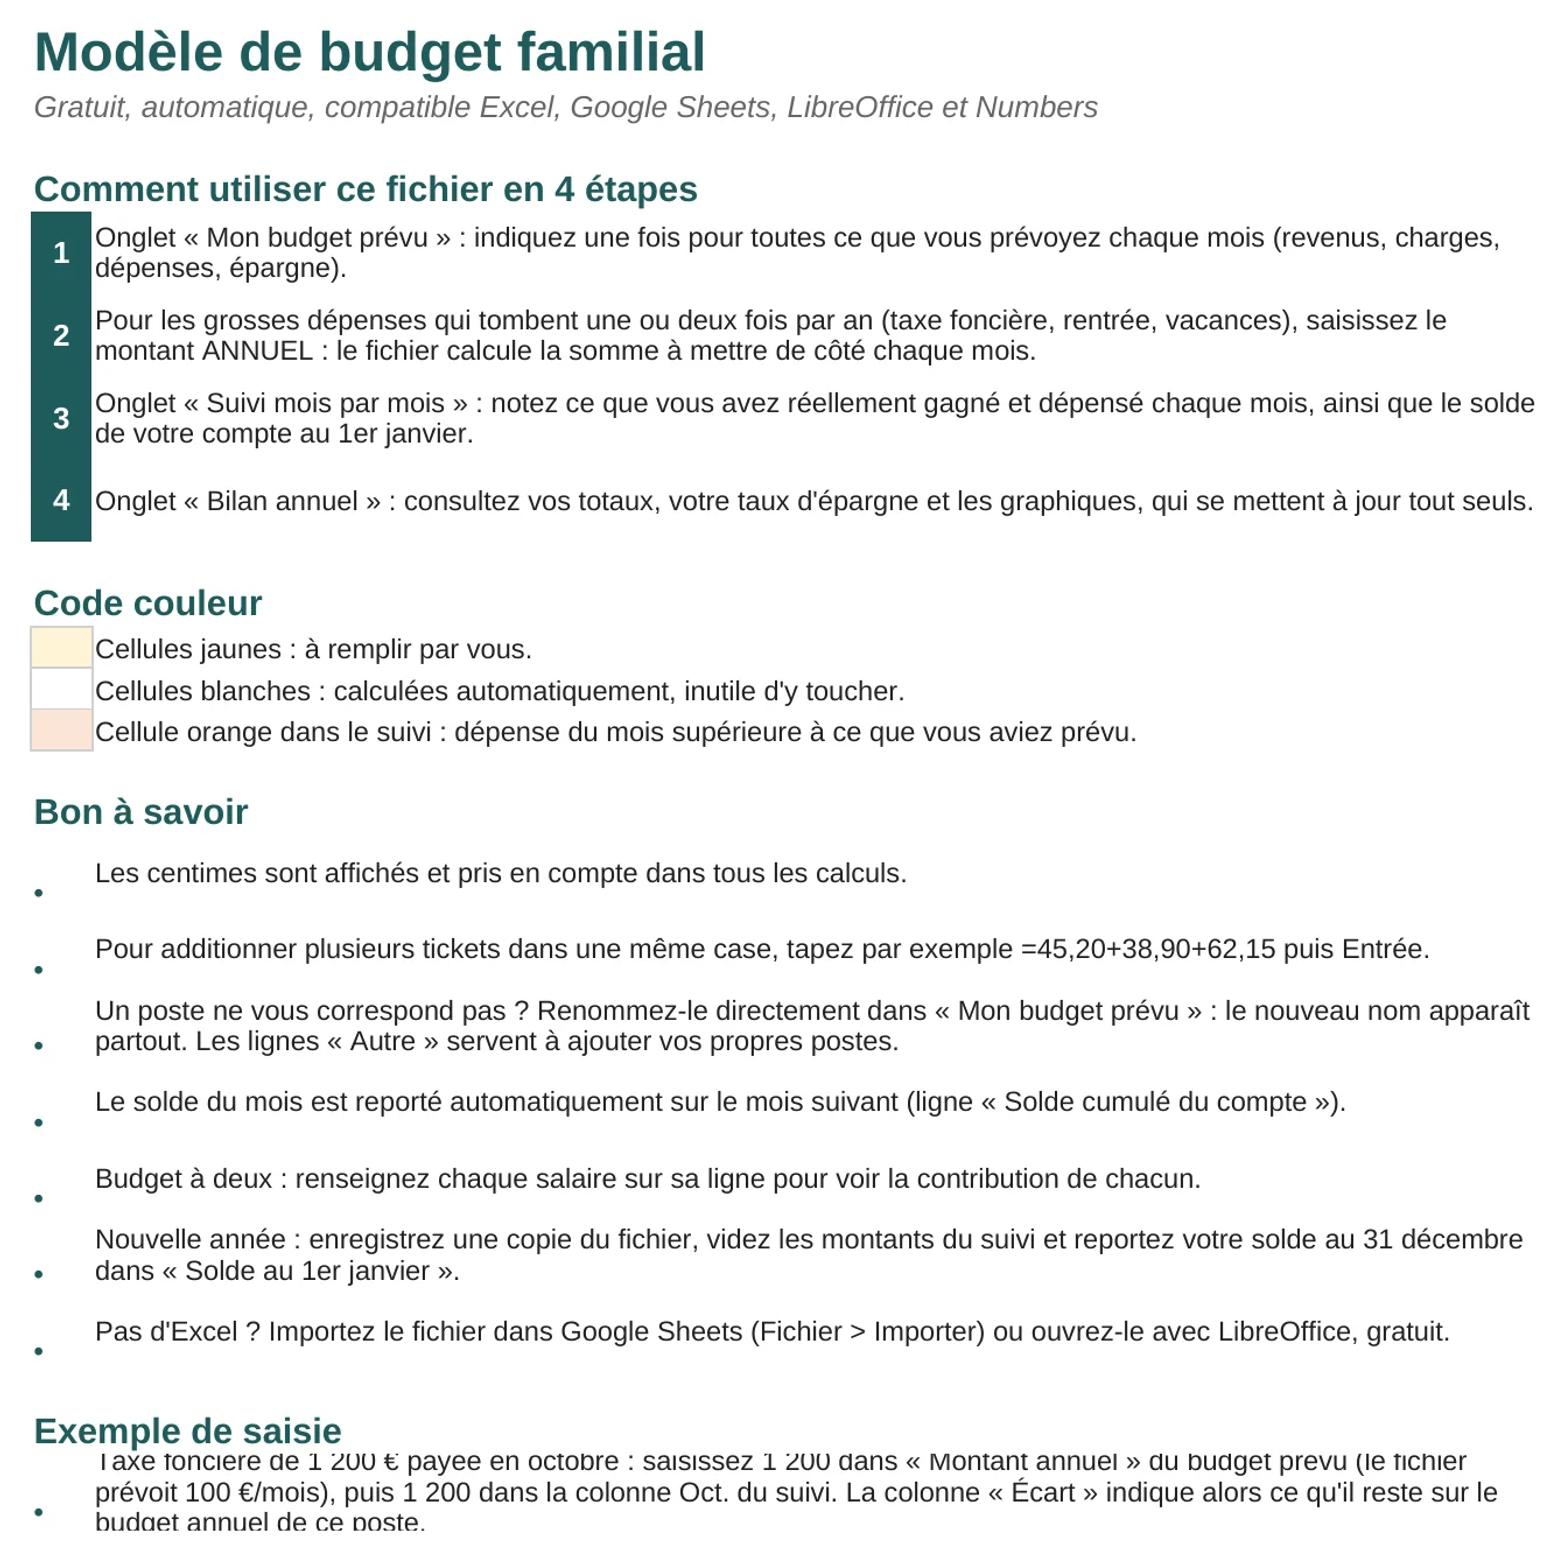
La version Excel convient à ceux qui veulent suivre leur budget sans sortir la calculatrice. Il suffit de remplir les cases jaunes : les totaux, le reste disponible, le taux d'épargne et les graphiques se mettent à jour tout seuls. Le fichier reporte aussi le solde d'un mois sur l'autre et signale en orange les dépenses qui dépassent ce que vous aviez prévu. Un onglet de mode d'emploi explique comment l'utiliser en quatre étapes.
Téléchargez votre modèle de budget Excel ici.
La version PDF à imprimer
La version PDF s'adresse aux familles qui aiment poser leurs comptes sur papier, ou qui veulent afficher leur budget sur le frigo. Elle compte une page par mois, avec une colonne pour ce que vous prévoyez et une autre pour ce que vous dépensez réellement, ainsi qu'un bilan annuel pour comparer les mois entre eux. Toutes les pages s'impriment en noir et blanc sur une feuille A4.
Télécharger votre modèle de budget PDF à imprimer ici.
Ouvrir le modèle sans Excel (Google Sheets, LibreOffice, Numbers)
Le fichier fonctionne même si vous n'avez pas de licence Microsoft Office. Avec Google Sheets, déposez-le dans votre Google Drive, faites un clic droit dessus, puis choisissez « Ouvrir avec Google Sheets ». Vous pouvez aussi installer LibreOffice, un logiciel gratuit qui ouvre les fichiers Excel sans conversion. Sur Mac, Numbers lit également le fichier, même si quelques mises en forme peuvent s'afficher un peu différemment.
Ce que contient le tableau, onglet par onglet
Le fichier Excel s'organise autour de trois onglets principaux, qui correspondent chacun à une étape de la gestion du budget. Le premier sert à prévoir, le deuxième à suivre les dépenses réelles et le troisième à faire le point sur l'année.
L'onglet « Mon budget prévu »
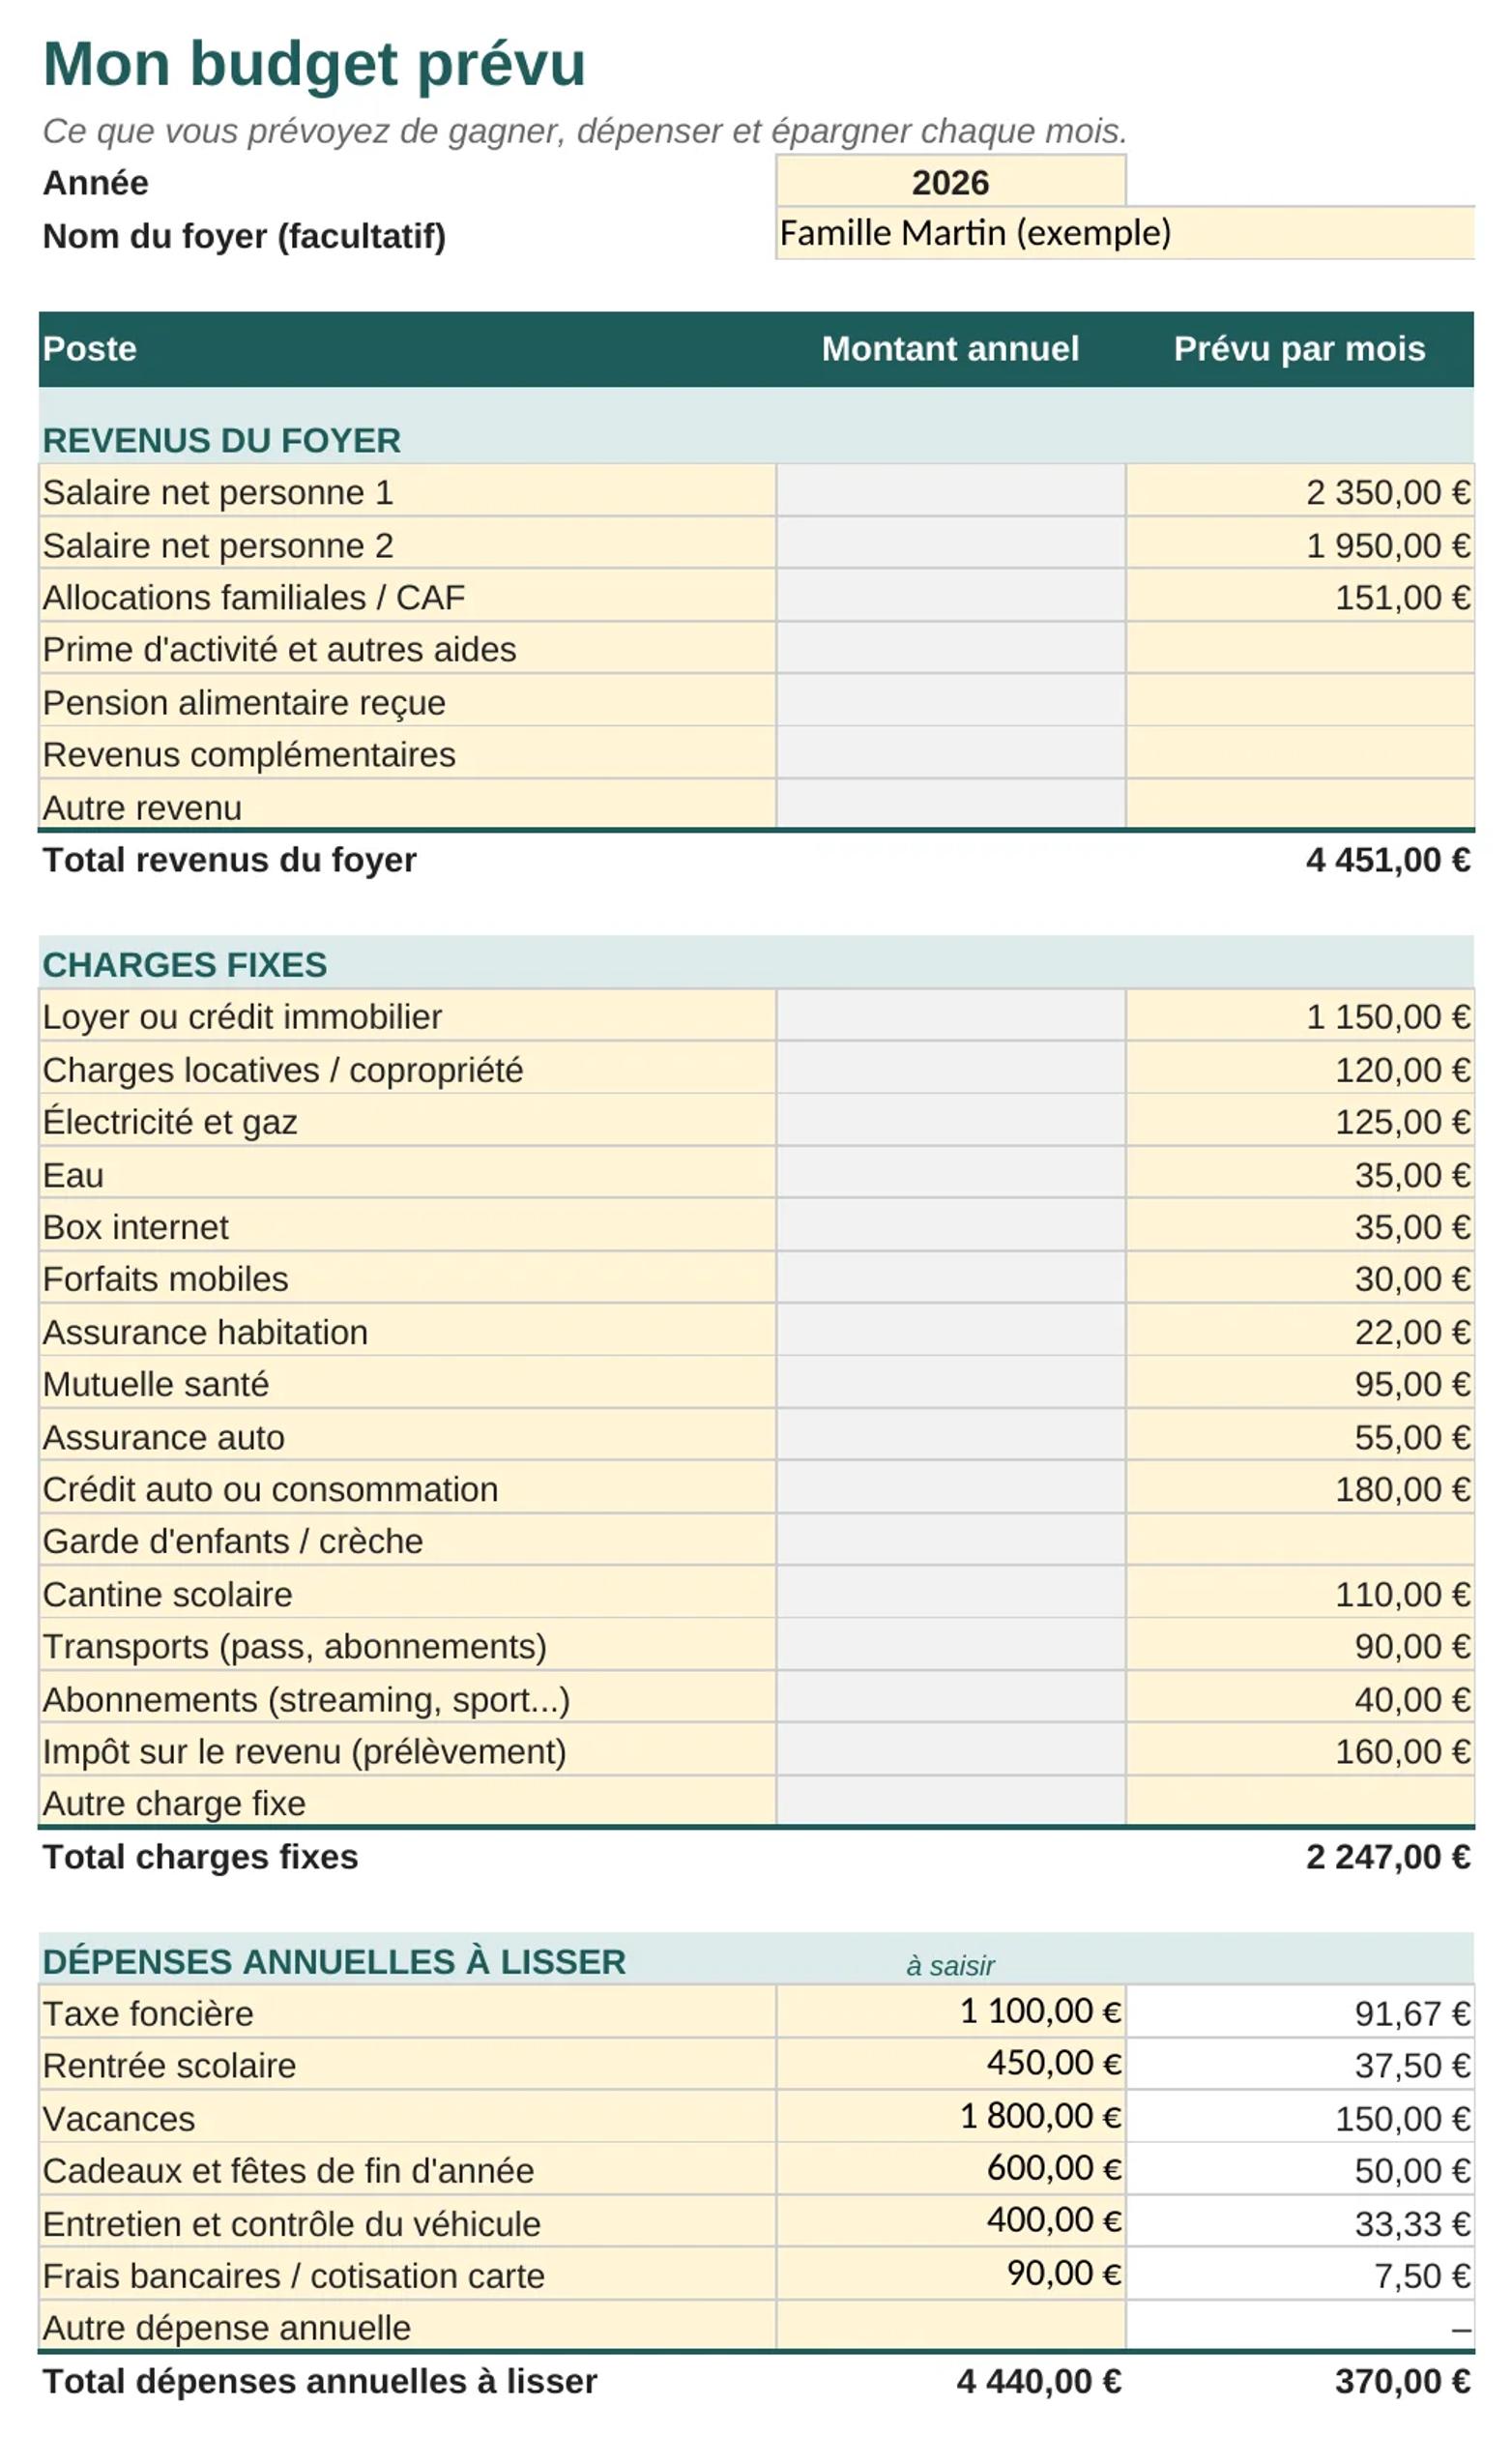
Cet onglet rassemble ce que le foyer prévoit de gagner, de dépenser et de mettre de côté chaque mois. Il se divise en cinq rubriques : les revenus, les charges fixes, les dépenses annuelles à lisser, les dépenses variables et l'épargne. Les revenus disposent d'une ligne par salaire, ce qui permet de visualiser la contribution de chaque membre du couple, ainsi que de lignes pour les allocations de la CAF, la prime d'activité ou une pension alimentaire.
La rubrique des dépenses annuelles mérite une attention particulière. Pour la taxe foncière, la rentrée scolaire ou les vacances, vous indiquez le montant total de l'année, et le tableau calcule la somme à provisionner chaque mois. Chaque poste peut être renommé librement, et des lignes « Autre » permettent d'ajouter des dépenses propres à votre famille.
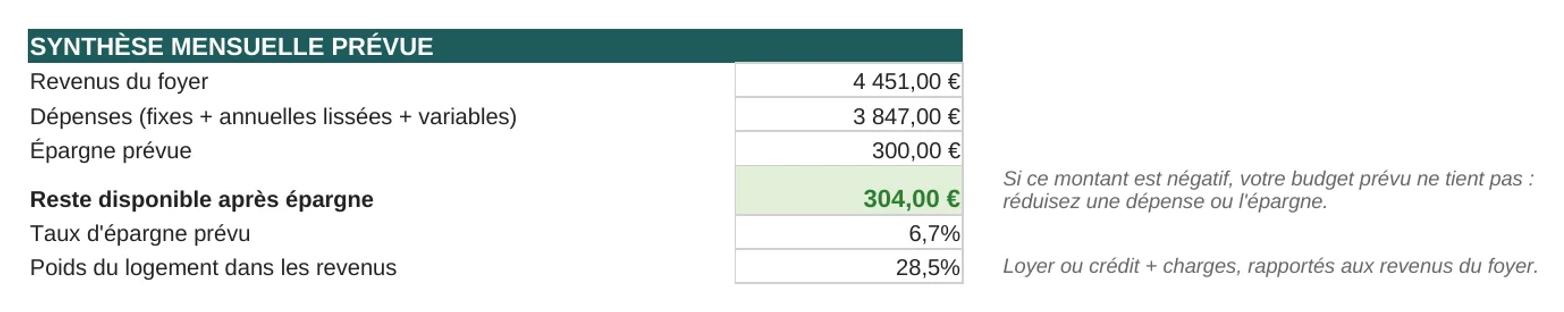
En bas de l'onglet, une synthèse affiche le reste disponible après épargne, en vert lorsque le budget est équilibré et en rouge lorsqu'il ne tient pas. Elle indique aussi le taux d'épargne prévu et la part des revenus consacrée au logement.
L'onglet « Suivi mois par mois »
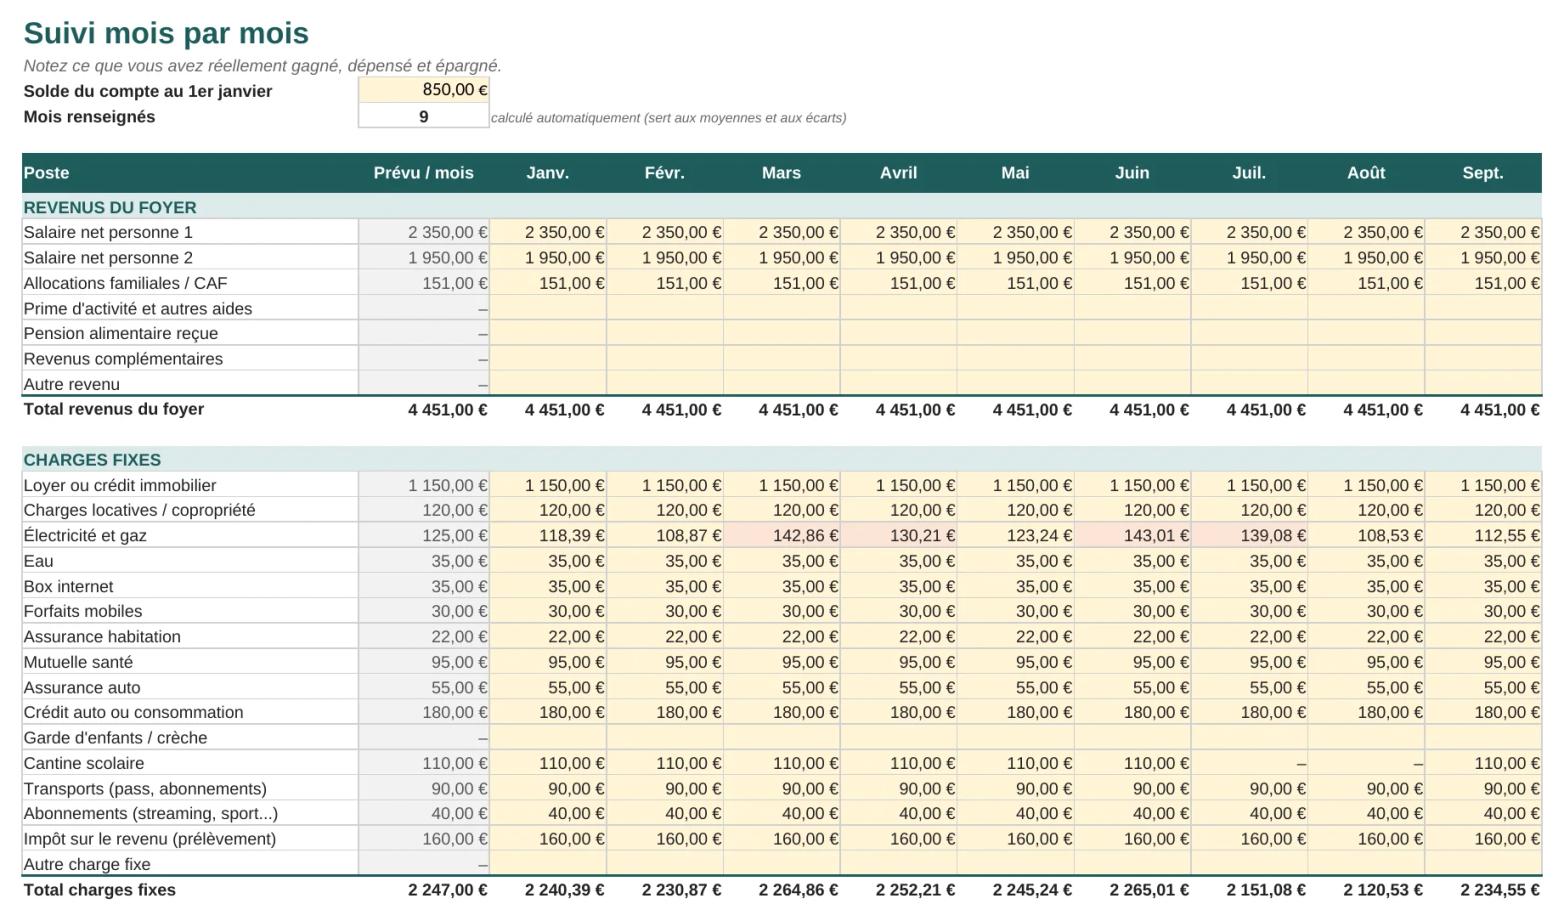
Cet onglet sert à noter ce que vous avez réellement perçu et dépensé, sur douze colonnes allant de janvier à décembre. Le montant prévu reste affiché en gris à côté de chaque poste, ce qui permet de comparer d'un coup d'œil. Lorsqu'une dépense dépasse la prévision, la case passe en orange.
Trois colonnes se calculent automatiquement à droite du tableau : le total depuis le début de l'année, la moyenne mensuelle et l'écart avec le budget prévu. Pour les dépenses annuelles, cet écart indique ce qu'il reste à dépenser sur l'année, plutôt qu'un dépassement le mois où vous payez la facture. En bas de l'onglet, le solde de chaque mois s'ajoute au précédent, à partir du solde du compte au 1er janvier, pour suivre l'évolution réelle de votre trésorerie.
L'onglet « Bilan annuel »
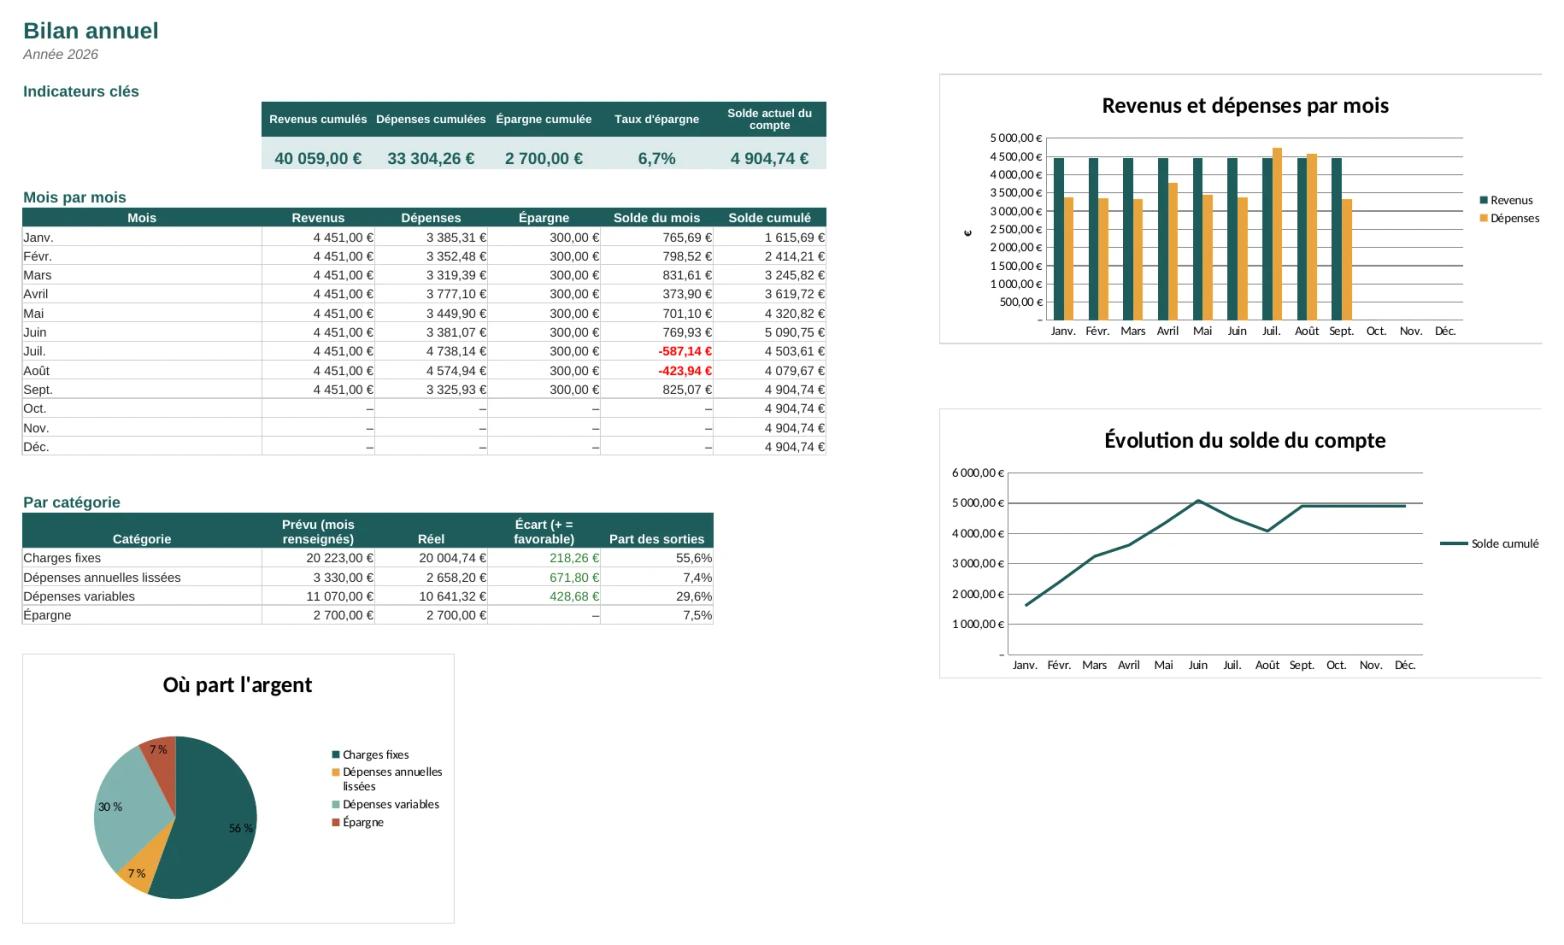
Ce dernier onglet se remplit entièrement tout seul à partir du suivi. Il affiche en haut cinq indicateurs clés : les revenus cumulés, les dépenses cumulées, l'épargne cumulée, le taux d'épargne et le solde actuel du compte. Un tableau récapitule ensuite chaque mois, puis un second compare le prévu et le réel pour chaque grande catégorie de dépenses.
Trois graphiques complètent l'ensemble. Le premier compare les revenus et les dépenses mois par mois, le deuxième montre l'évolution du solde du compte et le troisième indique comment se répartissent les sorties d'argent du foyer.
Comment remplir son budget familial en 6 étapes
Remplir le tableau demande une petite heure la première fois, puis quelques minutes chaque mois. Les étapes suivent l'ordre du fichier, des revenus jusqu'à l'épargne, et se terminent par le point mensuel qui permet d'ajuster le budget dans le temps.
1 - Recenser tous les revenus du foyer
La première étape consiste à lister tout ce qui arrive sur vos comptes chaque mois. Les salaires constituent souvent l'essentiel, mais il ne faut pas oublier les allocations familiales, la prime d'activité, une pension alimentaire ou les revenus d'une activité complémentaire. Prenez vos derniers bulletins de paie et vos relevés bancaires pour partir de montants exacts plutôt que de mémoire.
Un point mérite d'être tranché dès le départ, celui de l'impôt sur le revenu. Si vous inscrivez votre salaire net avant prélèvement à la source, notez le montant de l'impôt sur la ligne prévue dans les charges fixes. Si vous inscrivez le net réellement versé, laissez cette ligne vide pour ne pas compter l'impôt deux fois. Lorsque vos revenus varient d'un mois à l'autre, retenez une estimation prudente, basée sur les mois les plus faibles de l'année écoulée.
2 - Lister les charges fixes
Les charges fixes regroupent les dépenses qui reviennent chaque mois pour un montant à peu près identique. Le loyer ou le crédit immobilier en représente généralement la plus grosse part, suivi de l'énergie, des assurances, de la mutuelle, des crédits en cours et des frais de garde. Le plus simple est de reprendre vos relevés bancaires et de noter chaque prélèvement automatique.
Cet exercice réserve souvent des surprises. Il permet de repérer un abonnement oublié, une assurance en double ou un contrat qui mériterait d'être renégocié. Pour l'électricité et le gaz, retenez la mensualité prélevée, même si elle est ajustée une fois par an.
3 - Lisser les grosses dépenses annuelles
Certaines dépenses ne tombent qu'une ou deux fois par an, mais pèsent lourd le mois où elles arrivent. La taxe foncière, la rentrée scolaire, les vacances, les cadeaux de fin d'année ou la révision de la voiture en font partie. Pour les anticiper, inscrivez leur montant annuel dans le tableau, qui calcule la somme à mettre de côté chaque mois. L'idéal est ensuite de programmer un virement automatique de ce montant vers un livret dédié.
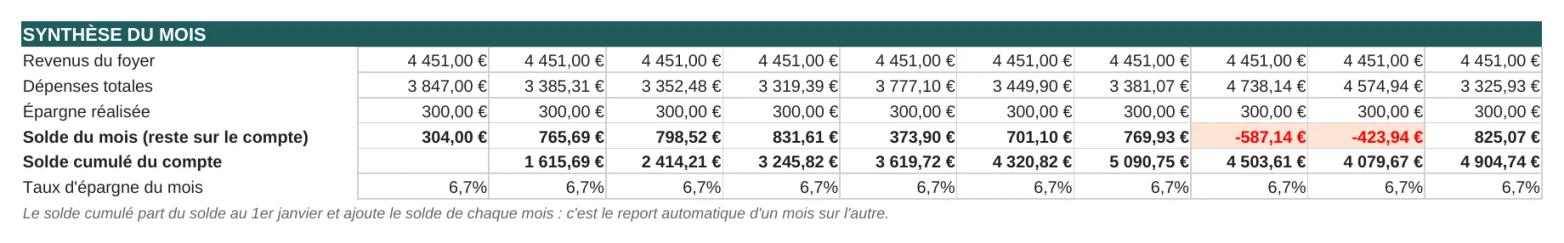
La capture ci-dessous montre l'intérêt de cette méthode. Dans l'exemple, les vacances payées en juillet et en août font passer le solde du mois dans le rouge. Le solde du compte reste pourtant largement positif, puisque la famille a provisionné ces dépenses depuis janvier.
4 - Estimer les dépenses variables
Les dépenses variables changent d'un mois à l'autre : courses, carburant, sorties, vêtements, activités des enfants. Ce sont aussi les plus difficiles à évaluer, car on a tendance à les sous-estimer. Pour obtenir une base réaliste, reprenez vos trois derniers relevés bancaires, additionnez les dépenses de chaque catégorie et divisez le total par trois.
Arrondissez ensuite légèrement à la hausse, surtout pour les courses, dont le montant fluctue selon les semaines. Prévoyez aussi un petit montant sur la ligne « Imprévus » pour absorber un cadeau d'anniversaire, une réparation ou une consultation médicale sans déséquilibrer tout le budget.
5 - Décider du montant à épargner
L'épargne a sa propre rubrique dans le tableau, au même titre qu'une dépense. Cette logique permet de mettre de l'argent de côté en début de mois plutôt que d'attendre ce qu'il reste à la fin, qui se révèle souvent proche de zéro. Programmer un virement automatique le jour du versement du salaire reste le moyen le plus efficace de s'y tenir.
La priorité va à l'épargne de précaution, qui sert à faire face à une panne de voiture, une perte d'emploi ou une grosse réparation. On recommande généralement de viser l'équivalent de trois à six mois de dépenses courantes. Une fois ce matelas constitué, vous pouvez épargner pour un projet ou pour vos enfants. Si la synthèse affiche un reste disponible négatif, commencez par un petit montant et augmentez-le progressivement.
6 - Comparer le prévu et le réel chaque mois
Le budget ne prend tout son sens que s'il est suivi dans la durée. Une fois par mois, prenez un quart d'heure pour reporter vos dépenses réelles dans l'onglet de suivi, à partir de vos relevés bancaires. Les cases orange vous montrent immédiatement les postes sur lesquels vous avez dépassé vos prévisions.
Un dépassement ponctuel n'a rien d'inquiétant. En revanche, si le même poste dépasse plusieurs mois de suite, c'est que la prévision n'était pas réaliste. Deux solutions s'offrent alors à vous : réduire cette dépense ou ajuster le montant prévu, en compensant sur un autre poste pour garder un budget équilibré.
Quelle répartition viser pour un budget familial équilibré ?
Il n'existe pas de répartition idéale valable pour toutes les familles, mais quelques repères aident à savoir si son budget tient la route et pour réaliser des économies. La règle 50/30/20 offre un premier cadre, à ajuster ensuite selon la composition du foyer.
La règle 50/30/20 appliquée à une famille
La règle 50/30/20 propose de partager les revenus du foyer en trois parts. La première moitié couvre les besoins essentiels, comme le logement, l'énergie, les courses, les assurances ou les transports. Une part de 30 % va aux envies, c'est-à-dire les loisirs, les sorties, les restaurants ou les vacances. Les 20 % restants sont consacrés à l'épargne ou au remboursement anticipé de dettes.
Pour une famille avec enfants, ce cadre se révèle souvent difficile à respecter, car les dépenses incontournables dépassent facilement la moitié des revenus. Les frais de garde, la cantine ou un logement plus grand pèsent rapidement sur la part des besoins. Beaucoup de familles adoptent donc une variante comme 60/20/20 ou 70/20/10, qui réduit la part des envies sans renoncer à épargner.
Pour situer votre propre taux d'épargne, un repère national peut servir de point de comparaison. D'après l'Insee, le taux d'épargne des ménages s'établissait à 17,2 % de leur revenu disponible au deuxième trimestre 2026. Ce chiffre inclut toutefois le remboursement du capital des crédits immobiliers, qui est comptabilisé comme une forme d'épargne. Dans le modèle, le taux d'épargne prévu s'affiche directement dans la synthèse de l'onglet « Mon budget prévu ».
Les repères selon la composition du foyer (couple, enfants, famille monoparentale)
Le logement reste le poste qui varie le plus selon le type de foyer. Selon l'Insee, en 2023, la moitié des couples avec enfants consacraient plus de 21,5 % de leurs revenus à leur logement, aides déduites. Ce taux médian monte à 24,7 % pour les familles monoparentales, contre 14 % pour les couples sans enfant. L'écart se creuse encore dans les grandes villes. À Paris, la moitié des locataires du parc privé dépensent plus de 34 % de leurs revenus en loyer, et ce taux médian approche 40 % pour les familles monoparentales. L'indicateur « poids du logement dans les revenus » du modèle permet de vous situer par rapport à ces repères.
Pour les propriétaires qui remboursent un crédit, un autre seuil fait référence. Le Haut Conseil de stabilité financière limite le taux d'endettement à 35 % des revenus nets, assurance emprunteur comprise. Ce plafond concerne l'ensemble des crédits en cours, et pas seulement le prêt immobilier.
Chez les couples, la principale question porte sur la répartition des dépenses communes entre les deux revenus. Certains partagent tout à parts égales, tandis que d'autres contribuent au prorata de leur salaire, ce qui paraît plus équitable lorsque les écarts de revenus sont importants.
L'arrivée d'enfants ajoute de nouvelles lignes au budget, comme la garde, la cantine, les activités ou la rentrée scolaire. Pour mesurer leur poids, l'Insee utilise une échelle qui compte le premier adulte pour une unité, chaque personne de 14 ans ou plus pour 0,5 unité et chaque enfant de moins de 14 ans pour 0,3 unité. Un couple avec deux jeunes enfants a donc besoin d'environ deux fois plus de revenus qu'une personne seule pour conserver le même niveau de vie.
Les familles monoparentales doivent souvent faire face aux mêmes dépenses avec un seul revenu. Dans cette situation, constituer une épargne de précaution devient prioritaire, même avec de petits montants. Il est aussi utile de vérifier ses droits auprès de la CAF, notamment à l'allocation de soutien familial lorsque l'autre parent ne verse pas de pension alimentaire.
Adaptez le modèle à votre situation
Chaque famille a ses propres dépenses, et le modèle peut s'ajuster sans connaissances particulières en Excel. Vous pouvez en modifier les postes, l'organiser pour un budget à deux et le réutiliser d'une année sur l'autre.
Ajouter ou renommer un poste de dépense
Les postes proposés couvrent les dépenses les plus courantes, mais certains ne vous concernent peut-être pas. Pour changer un intitulé, il suffit de cliquer sur la case jaune correspondante dans l'onglet « Mon budget prévu » et de taper le nouveau nom. Celui-ci apparaît automatiquement dans l'onglet de suivi.
Pour ajouter une dépense absente de la liste, utilisez les lignes « Autre » prévues à la fin de chaque rubrique. Mieux vaut éviter d'insérer de nouvelles lignes dans le tableau, car elles ne seraient pas reprises dans le suivi mensuel. Si vous manquez de place, regroupez plutôt des dépenses proches sur une même ligne, par exemple les assurances habitation et auto.
Gérer un budget à deux revenus
Dans un couple, le modèle peut servir à suivre l'ensemble des finances du foyer ou seulement les dépenses communes. La seconde option convient bien aux couples qui disposent d'un compte joint alimenté chaque mois par les deux partenaires, tout en conservant chacun un compte personnel. Dans ce cas, inscrivez sur les lignes de salaire les sommes versées sur le compte commun, et ne listez que les dépenses partagées.
Si vous optez pour une contribution au prorata des revenus, le calcul reste simple : divisez le salaire de chaque partenaire par le total des revenus du couple pour obtenir sa part des dépenses communes. L'essentiel est de se mettre d'accord sur une règle claire et de la revoir lorsque la situation de l'un des deux évolue.
Repartir sur une nouvelle année
À la fin de l'année, le fichier se réutilise facilement. Commencez par enregistrer une copie sous un nouveau nom, pour conserver l'historique de l'année écoulée. Dans la copie, videz les cases jaunes de l'onglet de suivi, modifiez l'année dans « Mon budget prévu » et reportez le solde de votre compte au 31 décembre dans la case du solde au 1er janvier.
Profitez de ce moment pour revoir votre budget prévu à la lumière du bilan annuel. Les postes qui ont dépassé leurs prévisions toute l'année doivent être réévalués, tout comme les dépenses annuelles dont le montant a changé, comme la taxe foncière ou une prime d'assurance.
Tenir son budget familial dans la durée
Un budget n'est utile que s'il reste à jour au fil des mois. Trois habitudes aident à s'y tenir : un rendez-vous mensuel, l'implication de chaque membre de la famille et une méthode pour réagir quand les comptes se dégradent.
Instaurez un point budget mensuel
Le plus efficace consiste à fixer une date régulière, par exemple le week-end qui suit le versement des salaires. Bloquer ce créneau dans votre agenda, comme n'importe quel rendez-vous, évite de le repousser indéfiniment. Avec vos relevés bancaires sous la main, un quart d'heure suffit généralement pour mettre le suivi à jour.
Au-delà des dépenses du mois, ce point permet de prendre du recul. Vérifiez l'évolution du solde cumulé, assurez-vous que les provisions pour les dépenses annuelles sont bien mises de côté et mesurez vos progrès vers vos objectifs d'épargne. Si vous utilisez la version PDF, la zone de notes en bas de chaque page sert à consigner les ajustements prévus pour le mois suivant.
Impliquez toute la famille
Un budget tenu par une seule personne s'essouffle souvent, surtout lorsque les autres membres du foyer ignorent les contraintes. Partager le point mensuel avec votre conjoint permet de prendre les décisions ensemble et d'éviter les mauvaises surprises. Si vous utilisez Google Sheets, vous pouvez aussi partager le fichier pour que chacun y inscrive ses propres dépenses.
Les enfants peuvent également participer, à leur niveau. Leur confier un peu d'argent de poche, les associer au choix d'un projet commun comme les vacances, ou leur expliquer pourquoi certaines dépenses attendront, les aide à comprendre la valeur de l'argent. Un objectif partagé motive d'ailleurs souvent davantage qu'une simple liste de restrictions.
Réagissez vite quand le solde passe dans le rouge
Un solde négatif n'a pas toujours la même signification, et il faut d'abord en identifier la cause. Lorsque le solde du mois devient négatif à cause d'une dépense annuelle provisionnée, comme les vacances, la situation est normale tant que le solde cumulé reste positif. Une dépense imprévue ponctuelle se rattrape généralement en réduisant les dépenses variables pendant un ou deux mois.
Un solde qui reste négatif plusieurs mois de suite demande en revanche des mesures plus durables. Commencez par les charges fixes, souvent négligées : résilier les abonnements inutilisés et comparer les offres d'énergie, d'assurance ou de box internet peut libérer plusieurs dizaines d'euros chaque mois. Vous pouvez aussi réduire temporairement le montant épargné, à condition de garder une petite épargne de précaution.
Si les difficultés s'installent, mieux vaut ne pas attendre. Contacter sa banque avant d'être à découvert permet souvent de trouver une solution. Les Points conseil budget, un service public gratuit, accompagnent aussi les familles qui ont besoin d'aide pour faire le point sur leurs finances.
Un modèle simple pour reprendre la main sur le budget familial
Un budget familial bien tenu ne demande ni compétences en comptabilité, ni heures interminables de calcul. Avec ce modèle gratuit, il suffit d'une heure pour poser vos prévisions, puis de quelques minutes chaque mois pour suivre vos dépenses réelles. Le lissage des dépenses annuelles et le report automatique du solde vous évitent les mauvaises surprises, tandis que le bilan annuel vous montre clairement où part l'argent du foyer.
L'important reste de commencer, même avec des estimations imparfaites. Les premiers mois vous permettront d'ajuster vos prévisions, et le budget deviendra peu à peu un outil de décision partagé par toute la famille. Téléchargez la version qui vous convient, Excel ou PDF, et faites votre premier point budget dès le mois prochain.