Meilleures applications pour gérer son budget en 2026
Nous avons comparé dix applications de budget, dont Bankin', Linxo, Finzee et Pilote Budget, sur huit critères allant de la synchronisation bancaire au prix réel. Découvrez laquelle convient à votre situation et à vos fins de mois.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreSelon une étude Panorabanques publiée fin 2024, 45 % des Français passent à découvert au moins une fois dans l'année, et 18 % y basculent même chaque mois. Pour éviter ces mauvaises surprises, de plus en plus de ménages confient le suivi de leurs dépenses à une application, mais l'offre est devenue si large qu'il est difficile de s'y retrouver.
Nous avons donc comparé dix applications sur huit critères, avec des prix et des notes relevés en septembre 2026. Après un tableau récapitulatif, nous expliquons la différence entre synchronisation bancaire et saisie manuelle, ainsi que les points de sécurité à vérifier. Nous passons ensuite en revue les applications connectées à votre banque (Bankin', Linxo, Wallet et Finary), celles qui reposent sur une méthode de budget (Finzee, YNAB et Plan & Multiply), puis les solutions gratuites pour les budgets serrés (Pilote Budget, Pilote Dépenses et Money Manager). Nous abordons aussi les outils pour gérer l'argent à plusieurs, comme Tricount et les néobanques. Enfin, nous vous aidons à décider s'il vaut la peine de payer et à choisir l'application adaptée à votre profil.
Le comparatif des applications de budget en un coup d'œil
Pour départager les applications de gestion de budget disponibles en France, nous les avons évaluées sur huit critères identiques : le mode de saisie, la compatibilité avec les banques françaises, ce que permet réellement la version gratuite, le prix de la version complète, la capacité à anticiper les dépenses, la méthode budgétaire proposée, le partage en couple ou en famille, et la sécurité des données.
Les tarifs proviennent des pages officielles des éditeurs et des stores, et les notes de l'App Store français ont été relevées fin septembre 2026 avec le nombre d'avis qui les accompagne, car une note calculée sur 80 avis n'a pas la même valeur qu'une note fondée sur 90 000 avis. Nous avons également croisé nos observations avec le test publié par 60 Millions de consommateurs en mars 2026, dont les verdicts figurent dans les fiches détaillées. Cet article n'est lié à aucun éditeur d'application, et aucune des solutions présentées n'a payé pour y figurer.
Le tableau ci-dessous résume l'essentiel pour chacune des dix applications retenues. Il ne remplace pas les fiches détaillées, qui précisent les limites de chaque outil et le profil auquel il convient le mieux.
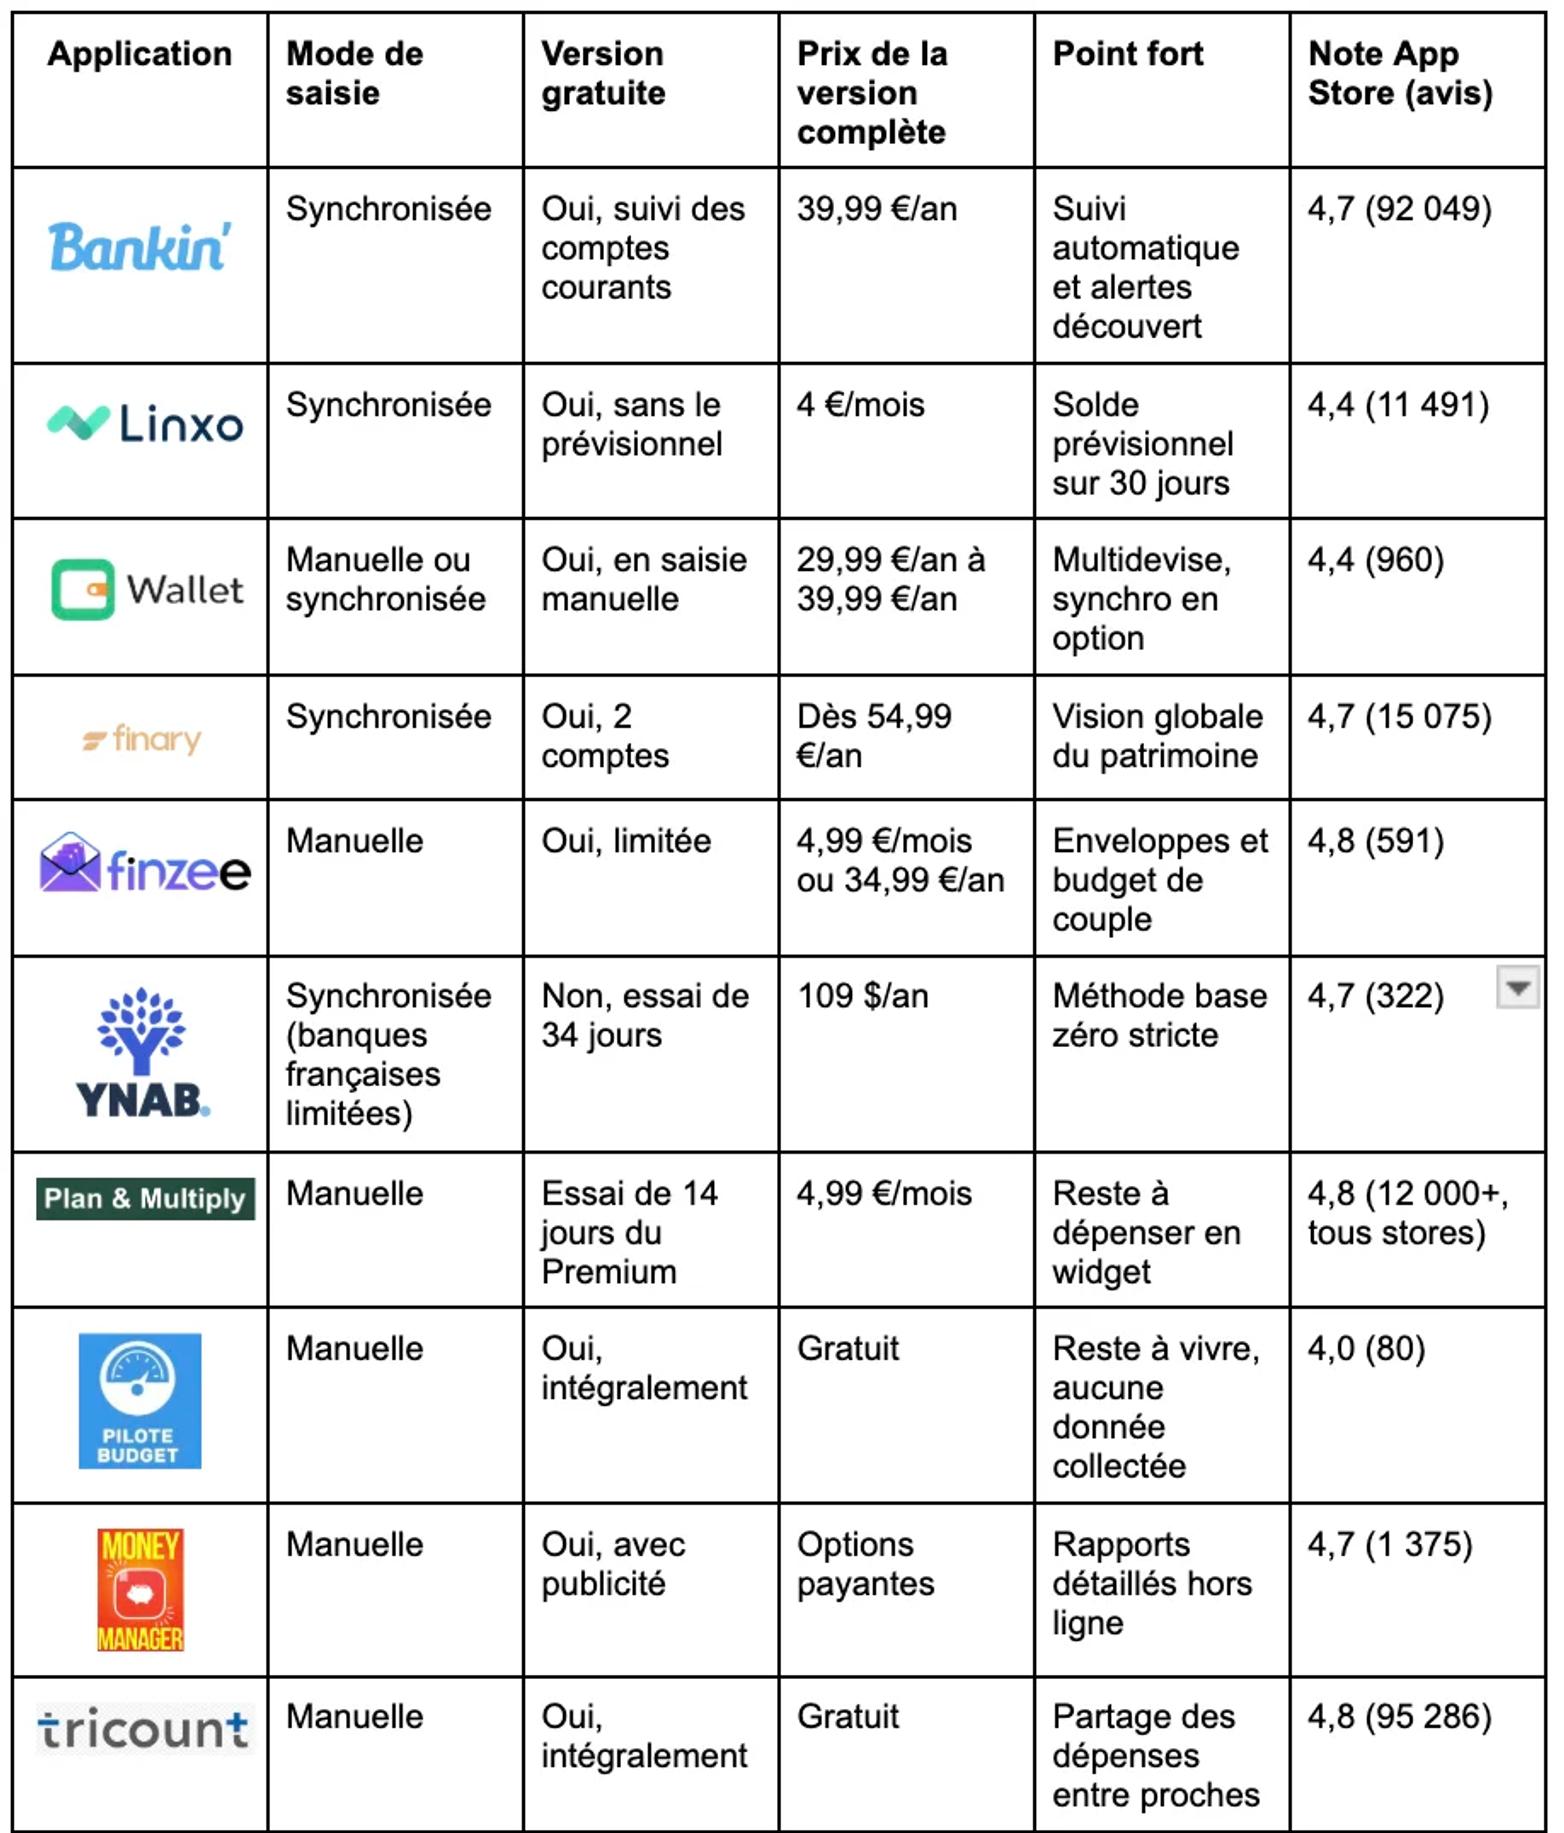
Tarifs et notes relevés fin septembre 2026, susceptibles d'évoluer. Vérifiez les conditions sur le site de chaque éditeur avant de souscrire.
Synchronisation bancaire ou saisie manuelle : le premier choix à faire
Avant de comparer les applications, il faut savoir comment elles accèdent à votre argent et ce que cela implique pour vos données. Les deux grandes familles d'outils fonctionnent différemment, et la sécurité se vérifie sur quelques points précis.
Les agrégateurs bancaires, ou le suivi automatique grâce à la DSP2
Un agrégateur rassemble dans une seule application les opérations de toutes vos banques, sans que vous ayez à saisir quoi que ce soit. Depuis la directive européenne DSP2, les banques doivent laisser des sociétés autorisées accéder à vos données de compte par une interface technique sécurisée. Ces sociétés sont officiellement appelées prestataires de services d'information sur les comptes, et elles ne peuvent exercer qu'après avoir été agréées par l'ACPR, l'autorité rattachée à la Banque de France.
L'application voit vos soldes et vos opérations, mais elle n'a aucun moyen de faire sortir de l'argent de votre compte. Contrairement à une idée répandue, la synchronisation n'est pas réservée aux formules payantes. Bankin' inclut le suivi, la catégorisation et les alertes de découvert dans sa version gratuite, et Linxo réserve surtout son prévisionnel de solde à la version payante.
Les applications manuelles, plus d'effort mais moins de données partagées
Avec une application manuelle, c'est vous qui enregistrez chaque achat et chaque rentrée d'argent. Comme aucune banque n'est connectée, vos informations restent souvent sur votre téléphone, même si certaines applications proposent une sauvegarde en ligne. Certaines applications ne demandent même pas de créer un compte : Pilote Budget, par exemple, fonctionne sans identifiant ni mot de passe et ne récupère aucune donnée. La saisie demande quelques minutes par jour, mais elle a un avantage réel, puisque noter une dépense au moment où on la fait incite à y réfléchir à deux fois.
Ces outils conviennent à ceux qui refusent de relier leur banque à une application tierce, aux foyers qui surveillent leur reste à vivre à l'euro près, et aux personnes qui règlent souvent en espèces.
Les points de sécurité à vérifier avant de connecter sa banque
60 Millions de consommateurs reconnaît que l'accès aux comptes bancaires peut refroidir certains utilisateurs, alors que le cadre réglementaire est plutôt protecteur. Lorsque vous reliez un compte, c'est en général votre banque qui vous identifie, avec ses propres écrans et son système de validation. Ensuite, tous les six mois, votre banque vous demande de confirmer que l'application peut continuer à lire vos comptes, et vous pouvez couper cet accès quand vous le souhaitez.
Deux autres questions méritent d'être posées. La première concerne l'hébergement de vos données. Pour Wallet, rien ne garantit qu'elles restent en France : si la protection de vos données compte pour vous, lisez les conditions générales avant de vous inscrire. La seconde concerne la façon dont l'application se finance, que ce soit par abonnement, par publicité ou par commissions. Bankin', par exemple, se rémunère en partie en vous proposant des contrats d'assurance, d'énergie ou de banque chez ses partenaires.
Les meilleures applications avec synchronisation bancaire
Bankin', Linxo, Wallet et Finary dominent le suivi automatique des comptes en France, avec des positionnements très différents. Les deux premières visent le budget du quotidien, Wallet laisse le choix entre saisie manuelle et automatique, et Finary s'adresse surtout à ceux qui gèrent un patrimoine.
Bankin', la référence du suivi automatique
Bankin' convient à ceux qui veulent voir leurs dépenses se ranger toutes seules, sans jamais rien saisir. L'application se connecte à plus de 350 établissements et revendique plus de six millions d'utilisateurs en Europe, un chiffre non vérifié de façon indépendante. Chaque opération est classée automatiquement par catégorie, et une alerte vous prévient avant que le compte ne passe dans le rouge. un avantage qu'aucune autre application de ce comparatif ne propose : un cashback versé chez plus de 400 marques partenaires, dont la Fnac, Ikea ou Decathlon.
L'application a pourtant déçu une partie de ses utilisateurs. La nouvelle interface lancée en juin 2025 a été mal reçue, les utilisateurs se plaignant de notifications publicitaires trop insistantes, d'un affichage moins riche et de synchronisations qui échouent. Il faut aussi savoir que Bankin' tire une partie de ses revenus des contrats d'assurance, d'énergie ou de banque qu'elle vous propose, et qu'elle ne permet pas d'ajouter une dépense à la main.
La version gratuite suffit pour suivre ses comptes courants et connaître le solde estimé de fin de mois. Bankin' Plus coûte 39,99 € pour un an ou 4,99 € au mois. Cette formule ajoute notamment le suivi des livrets et des placements, ainsi que l'historique du budget sur plusieurs mois. Sur l'App Store français, l'application obtient 4,7 sur 5 à partir de 92 049 avis.
Linxo, pour anticiper son solde sur 30 jours
Linxo s'adresse à ceux qui veulent savoir non seulement ce qu'ils ont dépensé, mais aussi ce qu'il leur restera dans les semaines qui viennent. L'application appartient au groupe Crédit Agricole et relie les comptes de plus de 320 établissements. Son atout principal est payant : la version Premium calcule votre solde sur les 30 prochains jours en tenant compte des opérations qui reviennent chaque mois, comme le loyer ou les abonnements.
Ce prévisionnel n'est pas toujours fiable. Des utilisateurs font état de projections erronées, de connexions qui échouent avec certaines banques et de serveurs parfois indisponibles, et il reste impossible d'ajouter une dépense à la main. Avant de télécharger l'application, vérifiez aussi laquelle vous installez. Linxo propose désormais deux applications distinctes : l'application historique, qui garde le prévisionnel en Premium, et Linxo Lab, une version entièrement repensée qui n'a reçu que 62 avis pour une note de 3,55.
La version gratuite couvre la centralisation des comptes et le suivi au jour le jour, et l'abonnement Premium coûte 4 € par mois. Sur l'App Store français, l'application historique obtient 4,4 sur 5 à partir de 11 491 avis.
Wallet by BudgetBakers, qui passe du manuel à l'automatique
Wallet convient à ceux qui veulent commencer par noter leurs dépenses eux-mêmes, avec la possibilité de relier leur banque plus tard. L'application gratuite permet de tout saisir à la main et de créer des budgets. La formule Premium, elle, apporte la synchronisation bancaire, un partage du budget entre les membres du foyer et la gestion de plusieurs monnaies, ce qui plaira aux voyageurs et aux frontaliers.
L'éditeur étant tchèque, le nombre de banques françaises reconnues est plus faible que chez Bankin' ou Linxo, donc il vaut mieux chercher sa banque dans la liste avant de payer. Pour vos données, la société déclare respecter le RGPD et détenir la certification de sécurité ISO 27001. Elle affirme aussi se financer uniquement par les abonnements, sans jamais revendre les données de ses utilisateurs, mais cela ne garantit pas que vos informations soient hébergées en France.
Wallet Premium s'achète au mois, à l'année ou en une seule fois pour une durée illimitée. En septembre 2026, l'abonnement annuel coûte entre 29,99 € et 39,99 € : le prix varie selon la plateforme de paiement, et il vaut donc la peine de comparer avant de souscrire. Sur l'App Store français, Wallet obtient 4,4 sur 5 à partir d'environ 1 000 avis.
Finary, complet pour un patrimoine mais cher pour un budget seul
Finary vise d'abord les épargnants et les investisseurs. L'application regroupe sur un même écran les comptes courants, les livrets, le PEA, l'assurance-vie, l'immobilier et les cryptomonnaies, et elle classe les dépenses automatiquement grâce à l'intelligence artificielle. Elle convient donc à ceux qui veulent mettre en regard leur budget du mois et l'évolution de leur épargne.
Le test de 60 Millions de consommateurs lui attribue la mention « Passable ». Le magazine relève des synchronisations qui plantent, des comptes longs ou compliqués à connecter et un tarif élevé. Il reproche aussi à Finary de mêler conseil et vente, puisque l'application recommande des placements qu'elle commercialise elle-même. Pour quelqu'un qui cherche seulement à tenir son budget, l'outil est trop lourd.
La version gratuite ne synchronise que deux comptes. Au-delà, Finary Lite coûte 54,99 € par an, et Finary Plus 149,99 € par an ou 24,99 € au mois. Sur l'App Store français, l'application obtient 4,7 sur 5 à partir de 15 075 avis.
Les meilleures applications pour suivre une méthode de budget
Si vous préférez décider de chaque dépense à l'avance, Finzee, YNAB et Plan & Multiply ont été créées à partir de la méthode des enveloppes ou du budget base zéro. Elles se distinguent par leur langue, leur prix et leur degré d'exigence.
Finzee, les enveloppes en français et le choix de 60 Millions de consommateurs
Finzee convient aux personnes qui veulent reprendre la main sur leurs dépenses en fixant un plafond à chaque poste avant le début du mois. Vous répartissez vos revenus entre plusieurs enveloppes, par exemple le logement, les courses, les loisirs ou l'épargne, et l'application vous indique à tout moment combien il reste dans chacune. Le même système sert aussi à mettre de côté pour un voyage, un achat important ou des études. Son fondateur l'a conçue après avoir lui-même accumulé plus de 30 000 euros de dettes, avec l'idée qu'un outil de budget doit agir avant la dépense et non la constater après coup.
Dans son test de mars 2026, 60 Millions de consommateurs lui décerne la mention « Très bien » et en fait sa préférée. Le magazine salue une prise en main très simple et une vision claire des dépenses en cours et à venir, mais il note que les dépenses variables, dont le montant change d'un mois à l'autre, restent plus délicates à gérer. Finzee ne se connecte pas à votre banque, donc toutes les opérations se saisissent à la main.
Lancée en 2025, l'application n'est arrivée sur Android que le 22 septembre de la même année. La version gratuite permet déjà de pointer ses opérations et de suivre les dépenses récurrentes. Le budget partagé avec un conjoint ou un colocataire fait en revanche partie de l'abonnement Premium, tout comme les enveloppes illimitées et la sauvegarde dans le cloud. L'abonnement coûte 4,99 € par mois ou environ 2,92 €/mois si vous vous engagez sur un an. Sur l'App Store français, l'application obtient 4,8 sur 5 à partir de 591 avis.
YNAB, la méthode base zéro la plus stricte
YNAB, pour « You Need A Budget », s'adresse à ceux qui sont prêts à adopter une vraie discipline. Le principe du budget base zéro consiste à attribuer une destination à chaque euro dès qu'il arrive sur le compte, jusqu'à ce qu'il ne reste plus rien à répartir. Peu d'applications poussent aussi loin la logique de planification, et l'éditeur accompagne ses utilisateurs avec des ateliers et des guides. Selon l'éditeur, un nouvel utilisateur économise en moyenne 535 dollars au cours de ses deux premiers mois.
Cette exigence a un revers. La méthode demande plusieurs semaines d'apprentissage, et l'application parle surtout anglais. La connexion directe ne fonctionne qu'avec une sélection de banques européennes, donc de nombreux utilisateurs français doivent importer leurs relevés sous forme de fichier.
YNAB n'a pas de version gratuite, mais propose un essai de 34 jours. L'abonnement revient ensuite à 109 dollars par an ou 14,99 dollars par mois, facturés en dollars, si bien que le montant débité en euros varie avec le taux de change. Sur l'App Store français, l'application obtient 4,7 sur 5 à partir de 322 avis.
Plan & Multiply, entre charges fixes, enveloppes et objectifs d'épargne
Plan & Multiply convient aux foyers qui veulent une méthode structurée sans la rigueur de YNAB. L'application découpe le budget en trois blocs : les charges fixes du mois, les dépenses courantes réparties dans des enveloppes, et des objectifs d'épargne assortis d'un compte à rebours jusqu'à la date visée. Un widget placé sur l'écran d'accueil du téléphone indique le montant qu'il reste à dépenser, sans avoir à ouvrir l'application.
L'éditeur annonce 15 000 familles utilisatrices et une note de 4,8 sur 5 tirée de plus de 12 000 avis. Ces chiffres sont fournis par l'éditeur, tous stores confondus, et n'ont pas été vérifiés de manière indépendante. La formule Premium coûte 4,99 € par mois, et un essai de 14 jours est proposé sans avoir à donner de carte bancaire.
Les meilleures applications gratuites pour les budgets serrés
Pilote Budget, son application sœur Pilote Dépenses et Money Manager restent vraiment gratuites sur l'essentiel, sans abonnement caché. Les deux premières ont été pensées pour les fins de mois difficiles, la troisième pour ceux qui aiment noter chaque dépense et l'analyser.
Pilote Budget et Pilote Dépenses, pour calculer son reste à vivre sans pub ni collecte de données
Ces deux applications ne viennent pas d'une start-up mais d'un collectif d'acteurs de l'accompagnement budgétaire. L'Agence nouvelle des solidarités actives a piloté le projet avec des associations comme Emmaüs et Cerise, ainsi que des acteurs bancaires et publics comme La Banque Postale, le Crédit Municipal de Paris ou la Banque de France. Pilote Budget a été lancée en 2018, et Pilote Dépenses l'a rejointe en janvier 2021. Les deux sont publiées sur les stores par l'association Finances & Pédagogie.
Les deux outils se complètent. Pilote Budget sert à faire le point en début de mois : vous indiquez vos revenus et vos charges fixes, et l'application calcule la somme qui reste réellement disponible une fois ces dépenses obligatoires payées. Pilote Dépenses prend ensuite le relais au quotidien, puisque vous y notez chaque achat et une jauge vous montre ce qu'il reste jusqu'à la fin de la semaine ou du mois. La saisie peut se faire à la voix, ce qui la rend très rapide. Ces applications n'affichent aucune publicité, ne demandent aucun compte et ne se connectent pas à votre banque. Pilote Dépenses garde vos données sur votre téléphone, et pendant un an au maximum.
60 Millions de consommateurs leur attribue la mention « Bien ». Le magazine regrette seulement qu'un couple ne puisse pas partager le même budget entre deux téléphones, et que le classement des dépenses par catégorie manque encore de finesse. Sur l'App Store français, Pilote Budget obtient 4,0 sur 5 à partir de 80 avis.
Money Manager, des rapports détaillés en saisie manuelle
Money Manager convient à ceux qui préfèrent tout saisir eux-mêmes et veulent comprendre en détail où part leur argent. Chaque dépense entrée à la main alimente des graphiques et des bilans par jour, par semaine ou par mois, et vous pouvez exporter vos données dans un tableur. L'application fonctionne sans connexion Internet et ne demande pas de créer de compte.
En contrepartie, la version gratuite affiche de la publicité. Money Manager ne se connecte pas à votre banque et ne calcule aucune projection de votre solde, donc elle vous montre le passé sans vous aider à anticiper la fin du mois. Des options payantes existent, mais l'essentiel reste accessible gratuitement. Sur l'App Store français, l'application obtient 4,7 sur 5 à partir de 1 375 avis.
Gérer l'argent à plusieurs : les outils complémentaires
Tricount ne gère pas un budget mais règle les comptes entre proches, tandis que des néobanques comme Sumeria et Revolut intègrent désormais leurs propres outils de suivi.
Tricount, la référence des dépenses partagées
Tricount répond à une question précise : qui a payé quoi, et combien chacun doit-il aux autres ? Pendant un voyage, dans une colocation ou au sein d'un couple, chaque participant note ce qu'il a avancé, puis l'application calcule les remboursements en limitant le nombre de virements nécessaires. Elle accepte les partages inégaux et plusieurs monnaies, et tous les membres d'un groupe peuvent la consulter depuis leur propre téléphone.
Les Français en ont fait un réflexe. En 2025, ils y ont partagé 9,8 milliards d'euros, contre 8,3 milliards l'année précédente, soit une progression de 18 %. Cela représente près de deux euros sur cinq du volume mondial de l'application, et fait de la France son premier marché. Les sorties au restaurant ou au bar et les courses alimentaires arrivent en tête des usages, avec chacune environ 22 % des groupes créés.
Depuis son rachat par la néobanque bunq en 2022, Tricount est entièrement gratuite, et son modèle repose sur la carte bunq qu'elle propose à ses utilisateurs. Cette carte est d'ailleurs le seul moyen d'importer automatiquement ses dépenses dans l'application, et Tricount n'offre aucune vue sur votre solde ni sur votre budget du mois. Sur l'App Store français, elle obtient 4,8 sur 5 à partir de 95 286 avis, la note la plus solide de ce comparatif.
Les néobanques et leurs enveloppes intégrées
Certaines banques en ligne proposent désormais des outils de budget directement dans leur application, sans avoir à installer quoi que ce soit d'autre. Sumeria, la néobanque issue de Lydia, comptait 1,8 million de clients bancaires en août 2025. Sa formule payante Sumeria+ permet de répartir son argent dans des enveloppes et de financer des projets d'épargne en arrondissant automatiquement chaque paiement. Attention toutefois à une règle récente : depuis mars 2026, un compte Basique gratuit qui reste inutilisé pendant au moins deux mois est facturé 3 € par mois.
Revolut, de son côté, s'adresse surtout à ceux qui voyagent ou dépensent souvent dans une autre monnaie. L'application convertit les devises à des taux proches du marché et envoie une notification à chaque paiement, ce qui aide à surveiller ses dépenses en temps réel.
Faut-il payer pour une application de budget ?
En comparant les versions gratuites et payantes des applications de ce classement, une règle revient presque à chaque fois. Consulter ce que vous avez déjà dépensé ne coûte rien, alors que les fonctions qui vous aident à préparer la suite sont réservées aux abonnés, qu'il s'agisse d'un solde prévisionnel, d'un budget partagé ou d'une méthode complète comme celle de YNAB. Avant de souscrire, demandez-vous donc ce que vous attendez vraiment de l'outil. Si vous voulez seulement comprendre où part votre argent, une version gratuite fera très bien l'affaire. Si vos fins de mois vous prennent régulièrement par surprise, une formule payante peut en revanche valoir son prix.
Ce prix doit se mesurer à l'échelle de votre budget mensuel. Un abonnement de 40 € par an représente un peu plus de 3 € par mois, et une formule à 150 € par an dépasse 12 € par mois. Pour être rentable, l'application doit vous faire économiser au moins cette somme, par exemple en vous aidant à repérer un abonnement oublié ou à freiner quelques achats impulsifs. Si vous choisissez de payer, privilégiez la formule annuelle, qui revient nettement moins cher que le paiement au mois chez la plupart des éditeurs.
Testez enfin la version gratuite ou l'essai pendant au moins un mois, et notez la date de fin de chaque période d'essai pour pouvoir annuler à temps. Une application de budget que vous n'ouvrez plus devient simplement un prélèvement de plus, alors qu'elle devait justement vous aider à les réduire.
Quelle application choisir selon votre profil ?
Si vous voulez suivre vos comptes sans rien saisir, Bankin' et Linxo sont les deux choix les plus sûrs. Bankin' se distingue par ses alertes avant découvert et son cashback, tandis que Linxo vaut surtout pour son prévisionnel de solde, à condition de souscrire à la version Premium.
Si vous cherchez une méthode rigoureuse pour décider de chaque dépense avant le début du mois, Finzee est la plus accessible, puisqu'elle est entièrement en français et qu'elle est facile à prendre en main. Les personnes à l'aise en anglais et prêtes à payer davantage trouveront avec YNAB la méthode du budget base zéro dans sa version la plus aboutie.
Si votre budget ne laisse aucune marge, Pilote Budget et Pilote Dépenses sont les applications les plus adaptées. Elles sont gratuites, sans publicité, et elles vous montrent en permanence la somme dont vous disposez encore jusqu'à la fin du mois.
Si vous gérez un budget à deux, Finzee permet de construire un budget commun dans lequel chacun alimente les enveloppes, une fonction qui demande toutefois l'abonnement Premium. Tricount complète très bien ce choix pour les dépenses ponctuelles, puisqu'elle calcule gratuitement ce que chacun doit à l'autre.
Si vous possédez des placements, comme un PEA, une assurance-vie ou un bien immobilier, Finary vous permet de suivre au même endroit votre budget et votre patrimoine. Son prix ne se justifie cependant que si vous utilisez vraiment ces fonctions d'investissement.
Si vous voyagez souvent ou dépensez dans plusieurs monnaies, Wallet gère les devises et peut se synchroniser avec votre banque en version Premium. Une néobanque comme Revolut peut aussi faire l'affaire, à condition de payer vos dépenses avec sa carte.
Choisir son application de budget : l'essentiel à retenir
Aucune application ne convient à tout le monde, et la meilleure reste celle que vous ouvrirez chaque semaine. Commencez par identifier ce dont vous avez besoin : comprendre où part votre argent, anticiper vos fins de mois ou partager un budget. Testez ensuite la version gratuite ou l'essai de l'application qui correspond à votre situation pendant au moins un mois, en vérifiant au passage qu'elle reconnaît votre banque. Si l'outil vous aide réellement à dépenser moins ou à épargner davantage, l'abonnement sera vite rentabilisé. Dans le cas contraire, une version gratuite ou une application comme Pilote Budget suffira largement à garder le contrôle de votre budget.