Je lance mon activité freelance : choisir son compte pro pas à pas
Vous lancez votre activité freelance et devez choisir un compte pro ? Ce guide vous accompagne en six étapes, de vos obligations selon votre statut au calcul du coût réel des offres, avec quatre profils de freelances et une simulation chiffrée pour faire le bon choix.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreFin juin 2025, la France comptait 3,186 millions d'auto-entrepreneurs administrativement actifs, auxquels s'ajoutent les freelances installés en société. Pour tous, le choix d'un compte pro intervient très tôt dans le lancement de l'activité, et ce guide le découpe en six étapes.
La première consiste à vérifier ce que votre statut impose, que vous soyez en société, en micro-entreprise, en entreprise individuelle au réel ou en portage salarial. La deuxième vous aide à dresser le portrait de votre activité à partir de quatre profils types, en estimant vos opérations mensuelles, vos modes d'encaissement et votre besoin de financement. La troisième compare les banques traditionnelles, les banques en ligne et les comptes pro en ligne. La quatrième passe les offres au crible de cinq critères : l'IBAN et les encaissements, la facturation à l'heure de la facture électronique, le provisionnement des charges, le lien avec la comptabilité, puis le service client et la sécurité. La cinquième montre comment calculer le coût réel d'une offre, grâce aux frais bancaires à repérer, à une simulation sur douze mois et à la comparaison des abonnements groupés. La dernière détaille l'ouverture du compte, des pièces à fournir aux premiers réglages, en passant par les délais et le recours en cas de refus.
Étape 1 : vérifier ce que votre statut vous impose
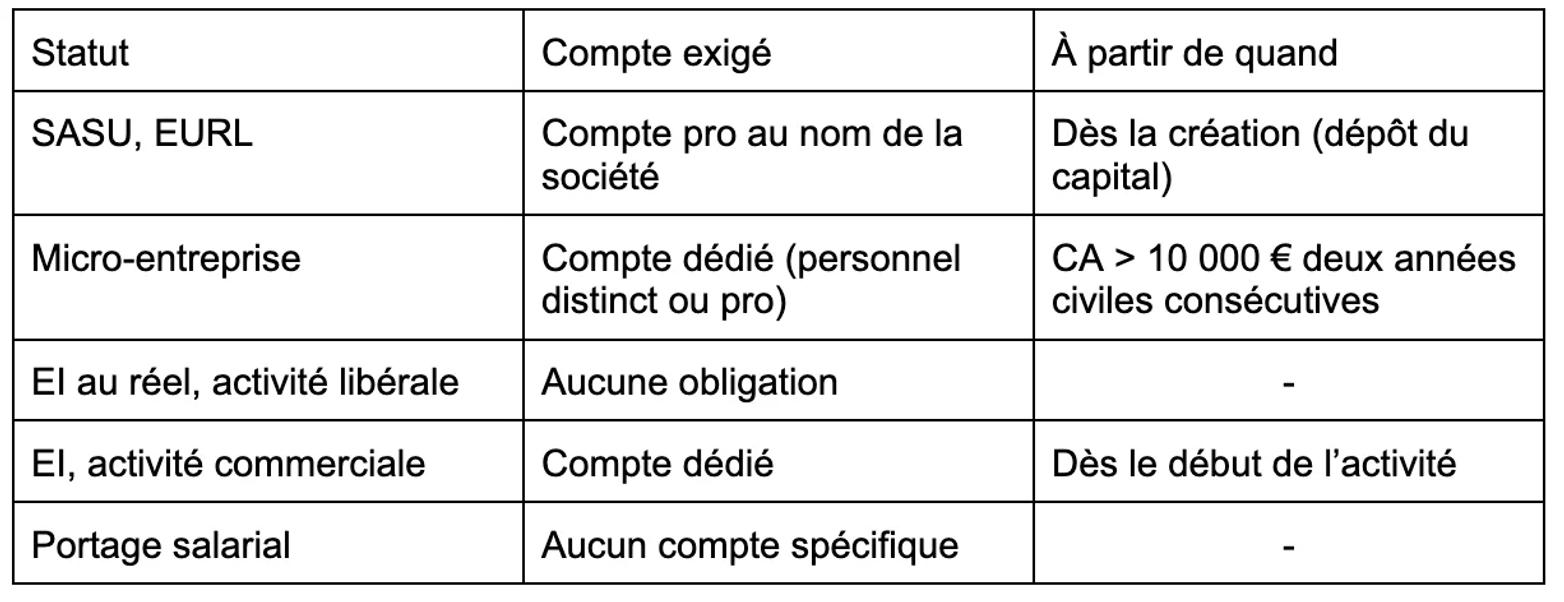
Avant de comparer la moindre offre, il faut savoir si la loi vous oblige à ouvrir un compte et de quel type. La réponse varie selon que vous créez une société, que vous démarrez en micro-entreprise, ou que vous exercez en entreprise individuelle au réel ou en portage salarial.
En société (SASU, EURL), le compte pro accompagne la création elle-même
Opter pour une SASU ou une EURL revient à créer une personne morale distincte de vous. Cette société doit disposer de son propre compte, ouvert à son nom, dès les formalités de création. Le capital que vous apportez est d'abord versé sur un compte bloqué, et l'attestation de dépôt remise par l'établissement fait partie du dossier d'immatriculation. Une fois le Kbis obtenu, les fonds sont libérés et constituent la première trésorerie de l'entreprise. Le dépôt peut aussi se faire chez un notaire ou à la Caisse des dépôts. La plupart des créateurs le confient pourtant à l'établissement qui tiendra ensuite leur compte pro, ce qui leur évite une démarche de plus. Le choix du compte intervient donc avant même la signature du premier client.
L'argent de la société ne vous appartient pas personnellement. Régler une dépense privée depuis ce compte peut donc vous exposer à des difficultés en cas de contrôle ou de litige.
En micro-entreprise, l'obligation dépend de votre chiffre d'affaires
Un micro-entrepreneur n'est jamais tenu de souscrire une offre « professionnelle » au sens commercial du terme. La loi lui impose seulement un compte réservé à son activité, à partir du moment où son chiffre d'affaires annuel dépasse 10 000 € deux années civiles de suite. Prenons l’exemple fictif de Joanna, une graphiste, qui facture 12 000 € la première année puis 15 000 € la suivante. Sa troisième année entre donc dans l'obligation. Ce compte peut être un second compte courant de particulier, à condition de n'y faire passer que des opérations liées à l'activité.
Cette solution économique a toutefois ses limites. L'intitulé du compte doit comporter la mention « EI » ou « entrepreneur individuel ». De plus, certaines banques interdisent l'usage professionnel de leurs comptes de particuliers dans leurs conditions générales. L'ouverture d'un simple compte courant dédié peut donc se révéler plus compliquée que prévu.
En EI au réel ou en portage salarial, les règles sont plus souples qu'on ne le croit
L'entrepreneur individuel qui relève du régime réel n'a, en règle générale, aucune obligation d'ouvrir un compte dédié. L'exception concerne les activités commerciales, pour lesquelles le Code de commerce impose un compte spécifique. La majorité des freelances du conseil, du développement, de la rédaction ou du design exercent une activité libérale et ne sont donc pas concernés. S'ils ouvrent malgré tout un compte dédié, la mention « EI » reste exigée dans son intitulé.
Le freelance en portage salarial, lui, n'a besoin d'aucun compte particulier. La société de portage facture ses clients à sa place, puis lui verse un salaire sur son compte personnel, comme le ferait n'importe quel employeur.
Même lorsque rien ne vous y oblige, séparer vos flux professionnels et personnels reste la meilleure façon de suivre votre activité. Encore faut-il savoir de quel compte votre quotidien de freelance a réellement besoin.
Étape 2 : dresser le portrait de votre activité avant de comparer
Un compte pro se choisit selon l'usage que vous en ferez, et non selon la promesse affichée en page d'accueil. Cette étape présente d'abord quatre profils de freelances qui serviront d'exemples tout au long du guide, puis vous aide à estimer votre volume d'opérations, vos modes d'encaissement et votre éventuel besoin de financement.
Quatre profils fictifs de freelances pour vous situer
Thomas est développeur en SASU. Il travaille pour trois clients réguliers qui le paient par virement, et ses dépenses se limitent à quelques abonnements logiciels réglés par carte. Joanna est graphiste en micro-entreprise. Elle émet une dizaine de petites factures par mois et surveille chaque euro de frais. Nadia est formatrice en entreprise individuelle et anime surtout des sessions en présentiel, où certaines associations la règlent encore par chèque. Julien est consultant en EURL et compte plusieurs clients en Suisse et au Royaume-Uni, qui le paient en francs suisses ou en livres sterling. Leurs besoins n'ont presque rien en commun : un compte parfait pour l'un peut se révéler coûteux ou inadapté pour l'autre.
Combien d'opérations ferez-vous chaque mois ?
La plupart des offres incluent un quota de virements, de prélèvements ou de retraits, au-delà duquel chaque opération est facturée. Il faut donc estimer votre rythme réel. Pensez aux paiements de vos fournisseurs, aux prélèvements de l'Urssaf et des impôts, aux virements que vous vous versez en guise de rémunération et aux achats par carte. Le nombre de factures émises compte aussi, puisqu'il détermine l'intérêt d'un module de facturation intégré. Thomas effectue peu d'opérations, alors que Joanna en enchaîne davantage pour des montants plus modestes. Si vous démarrez, votre prévisionnel ou vos premiers devis suffisent pour obtenir un ordre de grandeur.
Comment vos clients vous paieront-ils ?
Le virement reste le mode de paiement le plus courant entre professionnels, et presque tous les comptes le gèrent sans difficulté. Les choses se compliquent dès que vous sortez de ce schéma. Nadia doit vérifier que son futur compte accepte le dépôt de chèques et à quel prix, car beaucoup d'offres en ligne le limitent ou le facturent. Si vous encaissez des paiements par carte sur place, un terminal ou une application d'encaissement sur smartphone devient nécessaire. Julien, de son côté, doit surveiller les frais des virements hors zone euro et le coût de conversion des devises, qui peuvent vite dépasser le prix de l'abonnement.
Aurez-vous besoin d'un découvert ou d'un financement ?
Les retards de paiement de clients peuvent créer des creux de trésorerie, et l'achat de matériel peut nécessiter un prêt, malgré une bonne gestion de votre budget. Or de nombreux comptes pro en ligne ne proposent ni autorisation de découvert ni crédit professionnel. Thomas, qui dispose d'une trésorerie confortable, peut s'en passer sans difficulté. Nadia, qui envisage d'investir dans du matériel de formation, a intérêt à privilégier un établissement capable de financer un gros projet. Si un emprunt est probable dans les deux prochaines années, mieux vaut en tenir compte dès maintenant.
Une fois ces trois questions tranchées, vous savez précisément ce que vous attendez d'un compte. Vous pouvez alors identifier le type d'établissement qui y répond le mieux.
Étape 3 : choisir le bon type d'établissement
Trois familles d'acteurs se partagent aujourd'hui le marché des comptes pro, et chacune répond à des profils différents. Les banques traditionnelles, les banques en ligne et les comptes pro en ligne se distinguent par leurs services, leur prix et leur statut juridique. Si vous êtes multi-bancarisé, pensez par ailleurs aux outils de centralisation de comptes pour garder une bonne visibilité.
La banque traditionnelle convient aux activités qui manipulent du liquide ou ont besoin de crédit
Les réseaux historiques comme BNP Paribas, la Société Générale, le Crédit Agricole ou LCL offrent des agences physiques et un conseiller attitré. Ils proposent également la gamme bancaire la plus large : dépôt de chèques et d'espèces au guichet, découvert négociable, prêts professionnels, épargne et assurances. Cette relation reste la norme chez les petits entrepreneurs. Selon le baromètre IFOP-Fiducial publié en janvier 2024, 65 % des dirigeants de TPE ont même domicilié leurs comptes professionnel et personnel dans le même établissement. La contrepartie se lit sur la facture, avec des frais de tenue de compte, des commissions et des outils numériques souvent moins aboutis. Nadia, qui encaisse des chèques et prévoit d'emprunter, fait partie des profils pour qui ce choix se défend. Certaines de ces banques ont d'ailleurs lancé des offres pro 100 % en ligne à prix réduit, qui méritent d'être comparées.
La banque en ligne offre un compromis entre prix et services bancaires
Les banques en ligne comme BoursoBank ou Hello bank! Pro fonctionnent sans agence mais disposent du statut d'établissement de crédit. Elles peuvent donc accorder un découvert ou un financement, sous conditions, tout en pratiquant des tarifs nettement plus bas que les réseaux classiques. Leurs offres pro sont souvent gratuites ou peu chères, en échange d'un usage minimal de la carte ou d'un nombre limité d'opérations. Leurs outils de gestion restent en revanche plus sommaires que ceux des acteurs spécialisés, et l'accès à certaines offres dépend du statut juridique. Joanna, qui cherche avant tout à limiter ses frais, peut s'y retrouver, à condition de vérifier que les outils proposés suffisent à gérer sa facturation.
Le compte pro en ligne mise sur les outils, avec un statut juridique à connaître
Qonto, Shine, Indy ou Tiime proposent des comptes conçus pour les indépendants, avec ouverture rapide, application mobile, facturation intégrée et calcul des charges à provisionner. D'autres acteurs, comme Pennylane ou Hiway, intègrent le compte directement à un logiciel de comptabilité. Ces offres séduisent largement. D'après le baromètre Kerogo Finance, réalisé sur un panel de plus de 29 000 TPE suivies entre juillet 2023 et mars 2026, 41,2 % utilisent au moins un compte de ce type et 30,5 % s'en servent exclusivement.
La plupart de ces acteurs ne sont pas des banques mais des établissements de paiement ou de monnaie électronique, agréés par l'Autorité de contrôle prudentiel et de résolution. Certains passent aussi par un partenaire agréé, comme Hiway avec Swan. Ce statut a deux conséquences concrètes. D'une part, ces établissements ne peuvent pas prêter eux-mêmes, et le découvert est généralement absent. D'autre part, les fonds des clients sont protégés par un mécanisme de cantonnement, qui les isole du patrimoine de l'établissement. Lorsqu'ils sont déposés chez des banques partenaires, ils peuvent aussi bénéficier de la garantie des dépôts. Thomas et Julien, qui ont surtout besoin d'outils efficaces et de paiements fluides, trouvent ici des offres taillées pour eux.
Une fois la famille d'établissement choisie, il reste à départager les offres sur des critères précis.
Étape 4 : passer les offres au crible des critères qui comptent
Cinq critères permettent ensuite de départager les offres. Ils concernent l'IBAN et les encaissements, la facturation, la gestion des charges, le lien avec la comptabilité, puis la qualité du service et la sécurité.
L'IBAN français et les moyens d'encaissement
La plupart des comptes pro en ligne fournissent aujourd'hui un IBAN commençant par « FR », mais certains acteurs européens attribuent encore un IBAN étranger. En théorie, cela ne devrait poser aucun problème. Le règlement européen sur l'espace SEPA interdit en effet à un créancier ou à un débiteur d'exiger que le compte soit situé dans un pays précis. Dans les faits, des organismes, des fournisseurs ou des clients refusent encore parfois un IBAN étranger pour un virement ou un prélèvement. Un IBAN français reste donc l'option la plus sereine, surtout pour les prélèvements de l'Urssaf et des impôts.
Il faut ensuite vérifier que l'offre couvre tous vos modes d'encaissement. Le virement instantané, le lien de paiement envoyé par e-mail ou l'encaissement par carte sur smartphone sont de plus en plus courants. Nadia doit s'assurer que le dépôt de chèques est possible et voir à quel prix. Julien, lui, doit regarder de près les conditions appliquées aux paiements en devises.
La facturation intégrée, désormais liée à la facture électronique
De nombreux comptes pro incluent un module pour créer devis et factures, relancer les clients en retard et rattacher chaque paiement reçu à la facture correspondante. Pour Joanna, qui émet une dizaine de factures par mois, cet outil évite de payer un logiciel séparé. Keobiz estime le coût d'un tel logiciel entre 10 et 30 € par mois.
Ce critère prend une importance nouvelle avec la réforme de la facturation électronique. Depuis le 1er septembre 2026, toutes les entreprises établies en France, micro-entreprises comprises, doivent pouvoir recevoir des factures électroniques. À partir du 1er septembre 2027, les TPE et micro-entreprises devront aussi les émettre. Cette transmission passe par une plateforme agréée par l'administration. Avant de choisir un compte, il est donc utile de vérifier si son outil de facturation est conforme, ou s'il se connecte facilement à une plateforme agréée. Vous éviterez ainsi de changer d'outil un an plus tard.
Le provisionnement des charges et les sous-comptes
Une partie de chaque somme encaissée est destinée aux cotisations sociales, à l'impôt et, le cas échéant, à la TVA. Certains comptes calculent automatiquement ces montants à partir de vos encaissements et les affichent à part de votre solde disponible. D'autres permettent d'ouvrir des sous-comptes pour mettre cet argent de côté chaque mois. Joanna, qui déclare son chiffre d'affaires à l'Urssaf, sait ainsi en permanence ce qu'elle peut réellement dépenser. Thomas peut, de son côté, isoler les sommes qui serviront à payer la TVA et l'impôt sur les sociétés.
La connexion avec la comptabilité ou l'expert-comptable
En société, la tenue d'une comptabilité complète est obligatoire, et la plupart des dirigeants la confient à un expert-comptable. Le compte doit alors pouvoir transmettre ses opérations au logiciel du cabinet, soit par synchronisation automatique, soit par export. Il doit aussi permettre d'associer chaque dépense à son justificatif, par exemple en photographiant un reçu depuis l'application. Thomas évite ainsi de ressaisir ses opérations à chaque clôture. Certains acteurs vont plus loin et intègrent le compte, la facturation et la comptabilité dans un seul abonnement. Cette formule se compare différemment, comme le montre l'étape suivante.
Le service client et la sécurité
Un virement bloqué ou une carte refusée chez un fournisseur demande une réponse rapide. Il vaut donc la peine de vérifier les canaux proposés (chat, téléphone, e-mail), les horaires et la langue du support. Les avis récents d'utilisateurs sur les plateformes spécialisées en donnent une bonne idée.
Côté sécurité, l'authentification forte est aujourd'hui la norme pour se connecter et valider un paiement. Le blocage instantané de la carte depuis l'application, les cartes virtuelles pour les achats en ligne et les alertes en temps réel apportent une protection supplémentaire contre la fraude. Enfin, le mode de protection des fonds dépend du statut de l'établissement, comme l'a montré l'étape 3.
Une offre qui coche tous ces critères doit encore passer un dernier test : celui de son coût réel.
Étape 5 : calculer le coût réel plutôt que le prix affiché
Le tarif mensuel mis en avant par une offre ne dit presque rien de ce que vous paierez réellement. Cette étape passe en revue les frais à repérer, propose une simulation sur douze mois, puis explique comment comparer les comptes inclus dans un abonnement de gestion.
Les frais à repérer dans une grille tarifaire
L'abonnement n'est qu'une ligne parmi d'autres dans la brochure tarifaire d'un compte pro. Les frais les plus courants s'appliquent aux virements et prélèvements au-delà du quota inclus, aux retraits d'espèces, aux dépôts de chèques, aux paiements hors zone euro et aux cartes supplémentaires. Les banques traditionnelles y ajoutent souvent des frais de tenue de compte et une commission de mouvement, calculée sur le montant des opérations. Ces frais finissent par creuser un écart important. Selon le baromètre Kerogo Finance, les TPE qui travaillent exclusivement avec une néobanque paient en moyenne 27,15 € de frais bancaires par mois, contre 99,19 € pour celles qui restent uniquement en banque traditionnelle.
Un point est souvent oublié : la plupart des offres affichent leurs tarifs hors taxes. Or un micro-entrepreneur en franchise de TVA ne récupère pas cette taxe, ce qui peut alourdir de 20 % le coût réel de son abonnement. Avant de comparer, il vaut donc mieux vérifier le prix toutes taxes comprises de chaque offre.
Une simulation sur douze mois dans un exemple fictif
L'exemple fictif de Nadia montre comment un compte gratuit peut finir par coûter plus cher qu'un compte payant. Chaque mois, elle effectue quinze virements et dépose six chèques. Le tableau ci-dessous compare trois offres fictives, construites à partir de grilles tarifaires courantes sur le marché.
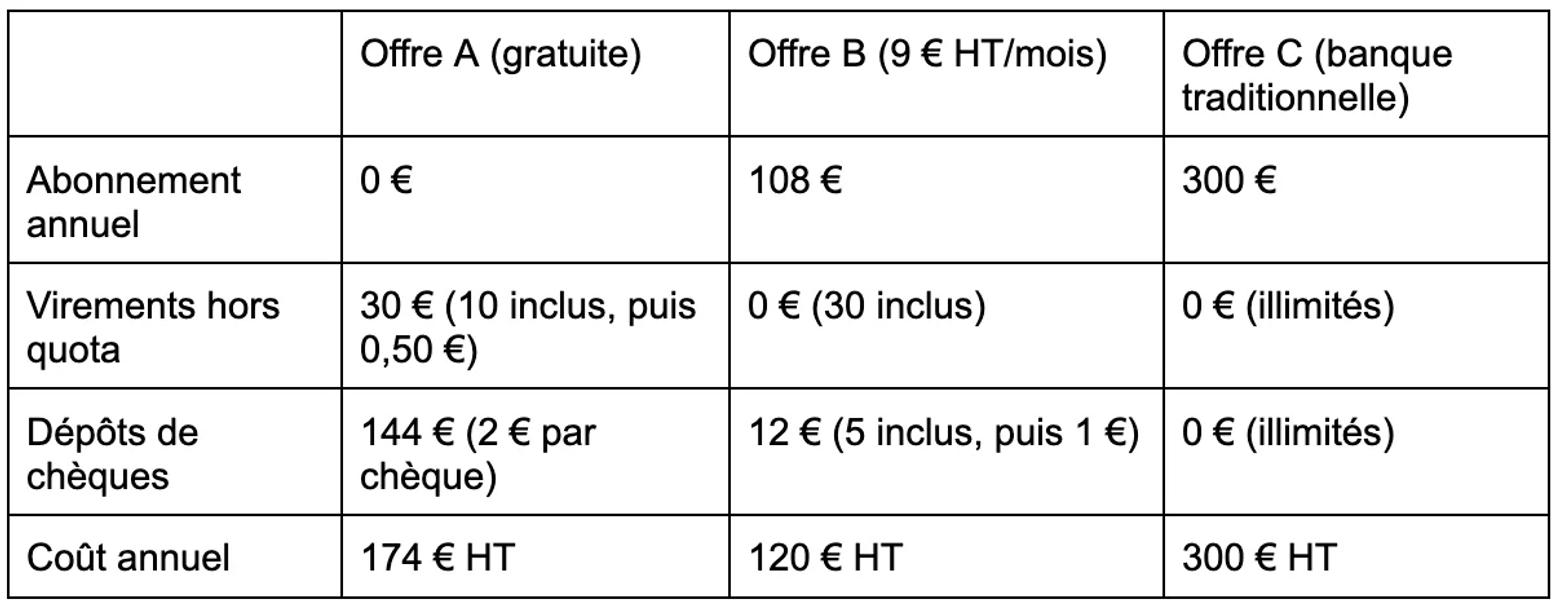
Simulation indicative, établie à partir de tarifs fictifs représentatifs du marché et exprimée hors taxes. Elle ne remplace pas une comparaison fondée sur votre propre usage et sur les grilles tarifaires en vigueur.
L'offre gratuite revient ici plus cher que l'offre à 9 €, uniquement à cause des chèques. Pour Thomas, qui n'encaisse que des virements, l'offre gratuite redeviendrait la moins chère. Le même calcul, fait à partir de vos propres estimations de l'étape 2, permet de départager les offres en quelques minutes.
Le compte inclus dans un abonnement de gestion se compare autrement
Certains acteurs, comme Pennylane, Tiime ou Hiway, vendent le compte avec un logiciel de facturation et de comptabilité, voire avec l'accompagnement d'un expert-comptable. Leur prix mensuel paraît élevé face à un compte seul, mais la comparaison doit porter sur l'ensemble des services. Thomas, en SASU, doit de toute façon faire tenir sa comptabilité. Il doit donc additionner le coût d'un compte classique et les honoraires d'un cabinet avant de juger une offre groupée. À l'inverse, un micro-entrepreneur qui gère seul ses déclarations paierait des services dont il n'a pas besoin.
Quel que soit le résultat, ce coût fait partie de vos charges fixes. Il doit donc être intégré au calcul de votre taux journalier moyen, au même titre que votre assurance ou vos logiciels.
Il ne reste alors plus qu'à ouvrir le compte et à le configurer.
Étape 6 : ouvrir le compte et le mettre en service
L'ouverture d'un compte pro demande un peu de préparation, surtout lorsque l'activité vient tout juste de démarrer. Cette dernière étape détaille les pièces à fournir, les délais à prévoir avec le recours possible en cas de refus, puis les premiers réglages à effectuer.
Les pièces à préparer selon votre statut
Tous les établissements demandent une pièce d'identité en cours de validité et un justificatif de domicile récent, en général de moins de trois mois. Il faut ensuite prouver l'existence de l'activité. Joanna, en micro-entreprise, fournit son avis de situation au répertoire Sirene ou son extrait du registre national des entreprises. Julien, dont l'EURL est déjà immatriculée, transmet un extrait Kbis et les statuts de sa société. Thomas se trouve dans un cas particulier, puisqu'il ouvre son compte avant l'immatriculation. Il présente alors un projet de statuts et dépose le capital, puis complète son dossier avec le Kbis une fois celui-ci obtenu. Certains établissements demandent aussi une description de l'activité ou une estimation du chiffre d'affaires.
Les délais d'ouverture et le recours en cas de refus
En ligne, la demande se remplit généralement en quelques minutes. La validation du dossier prend ensuite de quelques heures à quelques jours, selon l'établissement et la complétude des pièces. En banque traditionnelle, il faut le plus souvent compter un ou plusieurs rendez-vous en agence.
Un établissement peut refuser d'ouvrir un compte sans avoir à se justifier. Dans ce cas, le freelance peut faire jouer la procédure du droit au compte. Il demande à la banque une attestation de refus, puis saisit la Banque de France, qui désigne un établissement tenu de lui ouvrir un compte. Ce compte offre les services bancaires de base, qui permettent de démarrer une activité.
Les premiers réglages pour démarrer sur de bonnes bases
Une fois le compte ouvert, il faut d'abord communiquer le nouvel IBAN à vos clients et le faire figurer sur vos factures. La seconde priorité consiste à transférer les prélèvements liés à l'activité : cotisations Urssaf, impôts, assurance professionnelle et abonnements logiciels. Ce transfert prend souvent une à deux semaines selon les organismes. Mieux vaut donc conserver l'ancien compte ouvert, avec un solde suffisant, jusqu'à ce que tous les prélèvements soient bien arrivés sur le nouveau.
Il reste enfin à paramétrer les outils choisis à l'étape 4. Créer un sous-compte de provision dès le premier encaissement, par exemple, évite de dépenser par erreur l'argent destiné à l'Urssaf ou aux impôts. Vous disposez alors d'un compte réellement adapté à votre activité, prêt à vous accompagner dans ses premiers mois.
Choisir son compte pro freelance : ce qu'il faut retenir
Choisir son compte pro revient moins à dénicher la meilleure offre du marché qu'à trouver celle qui correspond à votre façon de travailler. Votre statut fixe d'abord le cadre légal, puis l'analyse de votre activité oriente vers le type d'établissement le plus adapté. Les critères de l'étape 4 et le calcul du coût réel permettent ensuite de départager les offres restantes, avant une ouverture qui demande surtout un peu d'organisation. Ce choix n'a rien de définitif. Le passage de la micro-entreprise à la société, l'arrivée de clients étrangers ou un projet d'emprunt sont autant d'occasions de refaire le point, d'autant qu'un changement de compte ne prend que quelques semaines.