Je veux être 100% en ligne : comment me passer d’agence sans stress ?
Se passer d'agence bancaire est possible à condition de s'y préparer. Ce guide vous aide à vérifier que vous êtes prêt, à trouver une solution à distance pour chaque besoin, à organiser la mobilité bancaire et à vous protéger des risques du 100 % en ligne.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreLe réseau d'agences bancaires se réduit chaque année en France, et la banque en ligne n'est plus un simple compte d'appoint : au 30 juin 2026, 52 % des 9,1 millions de clients de BoursoBank l'utilisent comme banque principale.
Se passer d'agence demande pourtant un minimum de préparation. Cet article vous aide d'abord à vérifier que vous êtes prêt, en expliquant ce qui pousse les Français à quitter le guichet, en comparant banque en ligne, néobanque et banque hybride, et en vous proposant un test en cinq questions. Il passe ensuite en revue les besoins qui semblent exiger une agence : les espèces et les chèques, les urgences, le crédit, l'épargne réglementée, les grosses sommes et les démarches sensibles. Il détaille également le calendrier de la bascule, avant, pendant et après la mobilité bancaire. Il termine par les risques propres au 100 % en ligne : le blocage de compte, la perte d'accès à son téléphone, que la stratégie des deux banques permet de contourner, et les recours possibles sans guichet.
Passer 100 % en ligne : êtes-vous vraiment prêt ?
Avant de fermer votre compte en agence, il est utile de comprendre ce qui pousse tant de clients à franchir le pas et de connaître les différents modèles de banque à distance. Un court test en cinq questions vous aidera ensuite à savoir si votre situation se prête à une rupture totale avec le guichet.
Pourquoi de plus en plus de Français se passent de leur agence
Le réseau physique se réduit d'année en année, ce qui rend l'agence de quartier moins accessible qu'avant. Selon les données d'Infostat Marketing publiées par Les Echos, 711 agences de banques et de courtiers ont fermé en 2025, et le pays est passé de 36 422 points de vente fin 2024 à 35 711 fin 2025.
Le coût joue aussi un rôle central dans la décision. L'enquête annuelle de la CLCV montre que les tarifs en vigueur au 1er février 2026 ont progressé de 2,98 % à 3,77 % sur un an selon le profil de client, et que presque tous les établissements font désormais payer des frais de tenue de compte. Beaucoup de clients réagissent au moment où leur offre jeune prend fin, généralement à 25 ans, car la cotisation mensuelle peut alors augmenter nettement. La brochure tarifaire de votre banque indique le prix qui s'appliquera après cette échéance.
Le dernier argument concerne le conseil. Nombre de clients constatent qu'ils voient rarement leur conseiller et que celui-ci leur apporte peu de valeur ajoutée sur les opérations courantes. L'attachement à l'agence reste pourtant fort. D'après l'étude FBF-Ifop réalisée fin août et début septembre 2025, huit Français sur dix préfèrent une banque qui leur permet de choisir entre internet et l'agence en fonction de leurs besoins. Passer au tout numérique reste donc un choix qui se prépare.
Banque en ligne, néobanque ou banque hybride : quel modèle choisir ?
Une banque en ligne est une véritable banque, titulaire d'un agrément bancaire et généralement adossée à un grand groupe. BoursoBank appartient ainsi à Société Générale, Fortuneo au Crédit Mutuel Arkéa et BforBank au Crédit Agricole, tandis que Hello bank! dépend de BNP Paribas. Vos dépôts y sont protégés par le Fonds de garantie des dépôts et de résolution jusqu'à 100 000 € par client et par établissement.
Une néobanque fonctionne exclusivement via une application mobile. Certaines d'entre elles ne disposent que d'un statut d'établissement de paiement ou de monnaie électronique : votre argent est alors protégé par un mécanisme de cantonnement des fonds, et non par la garantie des dépôts. Le registre officiel REGAFI vous permet de vérifier le statut exact d'un établissement avant d'y ouvrir un compte.
La banque hybride constitue une voie intermédiaire pour les personnes qui hésitent. Le CIC, par exemple, propose une gestion autonome depuis l'application tout en conservant un conseiller dédié, joignable par téléphone, en visioconférence ou par messagerie sécurisée. Cette formule convient à ceux qui veulent réduire leurs déplacements sans renoncer à un interlocuteur attitré.
Cinq questions pour savoir si vous pouvez couper le cordon
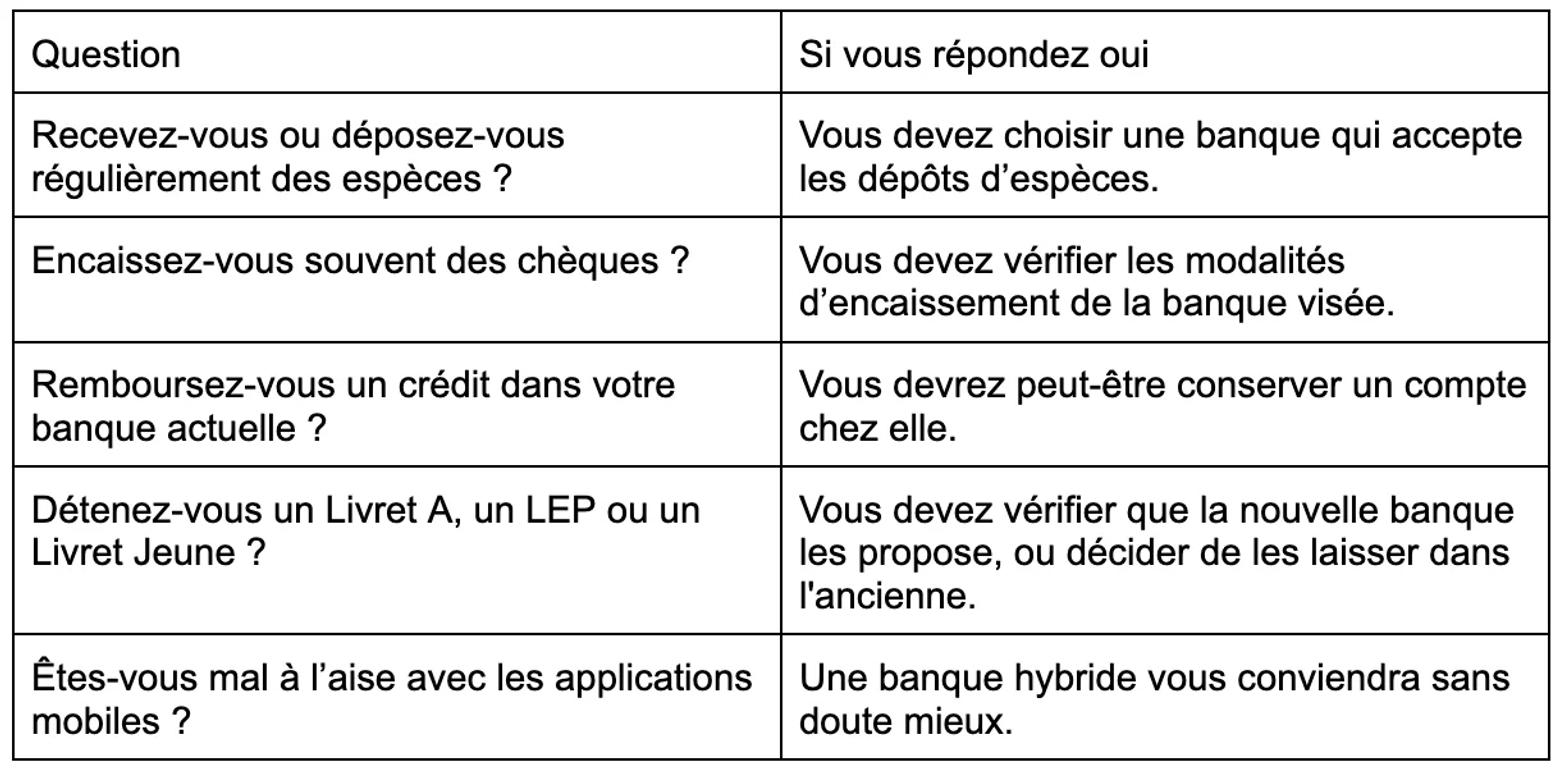
Certaines habitudes rendent la bascule plus délicate qu'il n'y paraît. Si vous répondez « oui » à une ou plusieurs des questions ci-dessous, le passage au 100 % en ligne reste possible, mais il demande une solution adaptée, détaillée dans la suite de cet article.
Les besoins qui semblent exiger une agence et leurs solutions à distance
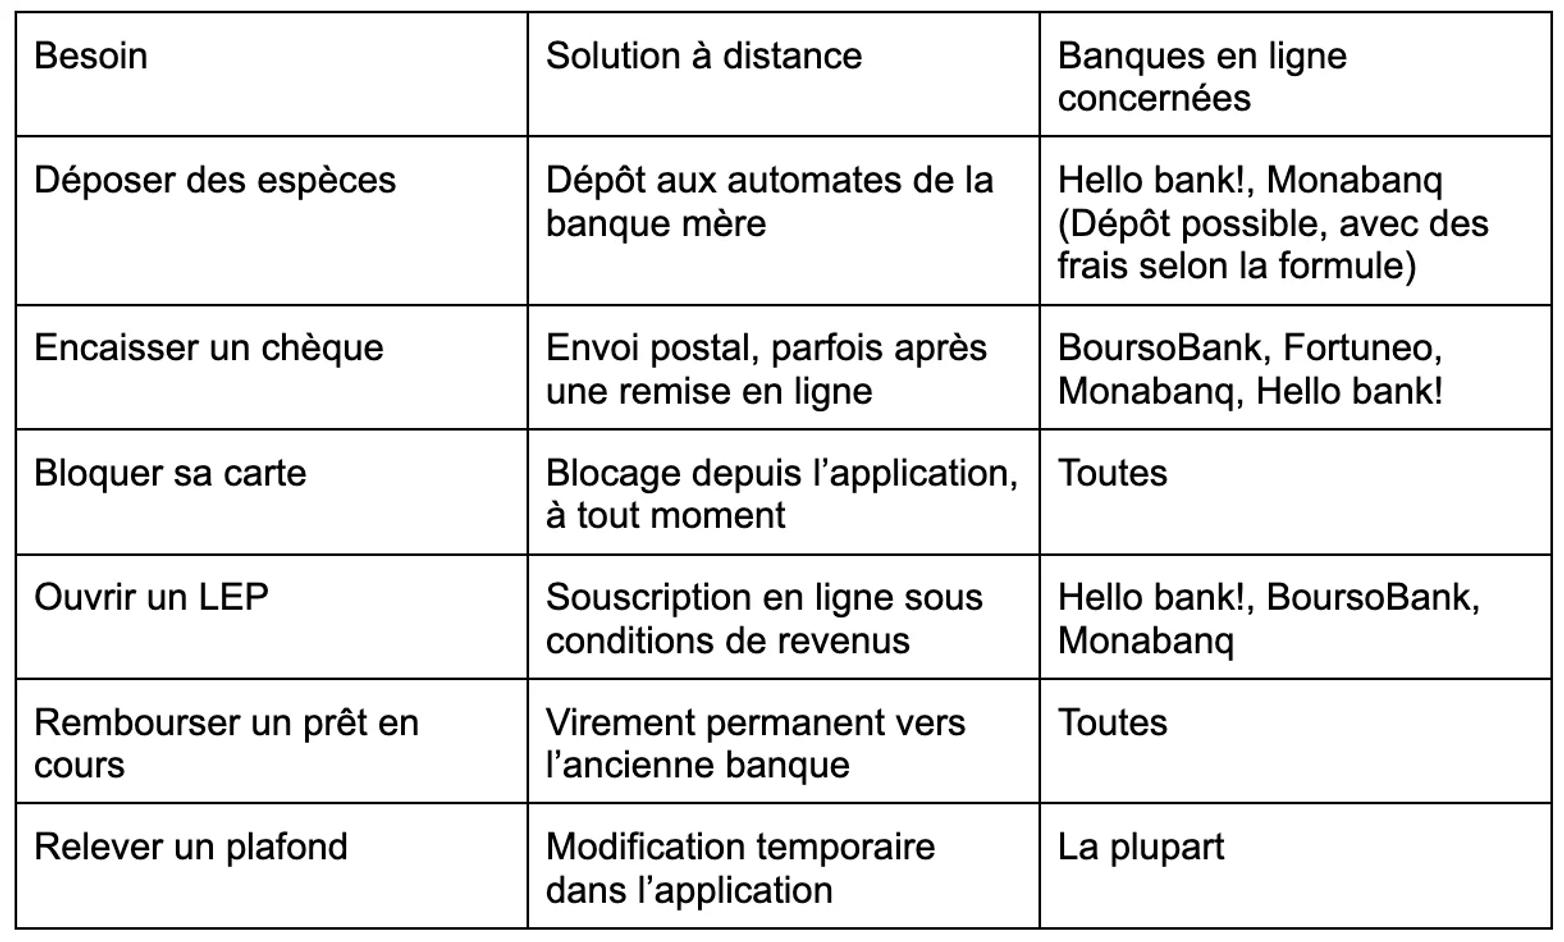
La plupart des réticences face au 100 % en ligne tiennent à quelques usages précis : manipuler du liquide ou des chèques, gérer une urgence, emprunter, épargner sur des livrets, déplacer de grosses sommes ou accomplir des démarches familiales. Chacun de ces besoins trouve aujourd'hui une réponse à distance, à condition de choisir l'établissement en conséquence.
Déposer des espèces et des chèques
Le dépôt d'espèces reste le principal point faible des banques sans guichet. BoursoBank, Fortuneo et BforBank ne le permettent pas, alors que Monabanq et Hello bank! font partie des rares banques en ligne à le proposer. Les clients de Hello bank! peuvent ainsi utiliser les automates du réseau BNP Paribas. Si vous encaissez régulièrement du liquide, ce critère doit donc guider votre choix de banque.
Les chèques posent moins de difficultés, car la plupart des banques en ligne acceptent un envoi par courrier. Chez BoursoBank, une remise doit d'abord être saisie depuis l'espace client, puis le chèque est envoyé par la poste. La banque se réserve la possibilité de limiter les remises à 250 € sur 30 jours et recommande de privilégier le virement. À l'inverse, un compte courant ouvert chez BforBank, N26, Revolut, Trade Republic, bunq ou helios ne permet pas d'encaisser de chèques.
Joindre quelqu'un quand c'est urgent
En cas de perte ou de vol de votre carte, l'application de votre banque vous permet généralement de la bloquer immédiatement, de façon temporaire ou définitive. Ce réflexe est souvent plus rapide qu'un appel à l'agence, qui n'est de toute façon pas joignable la nuit ni le week-end. Pour toute opération que vous n'avez pas autorisée, il faut la signaler sans attendre à votre banque, puis faire une réclamation écrite depuis votre espace client.
Avant d'ouvrir votre compte, vérifiez les horaires et les canaux du service client : téléphone, messagerie sécurisée, chat ou rappel programmé. Ces informations figurent sur le site de chaque banque et varient beaucoup d'un établissement à l'autre.
Emprunter demain ou rembourser un crédit en cours
Rester dans une banque physique dans l'espoir d'obtenir plus facilement un crédit immobilier dans quelques années est rarement un bon calcul. Au moment d'emprunter, la démarche la plus efficace consiste à mettre plusieurs établissements en concurrence, directement ou par l'intermédiaire d'un courtier. Votre ancienneté dans une banque ne vous garantit pas le meilleur taux. Les banques en ligne financent elles aussi des projets immobiliers, avec des critères d'acceptation souvent plus sélectifs.
Si vous remboursez déjà un prêt, vous pouvez conserver un compte minimal dans votre banque d'origine et l'alimenter chaque mois par un virement permanent. Lisez aussi votre offre de prêt pour savoir si elle contient une clause de domiciliation de vos revenus. Cette clause n'est valable que si elle s'accompagne d'un avantage individualisé clairement indiqué, et elle ne peut pas s'appliquer plus de dix ans ni au-delà de la durée du prêt. Source : article L313-25-1 du Code de la consommation, sur Légifrance.
Que faire de son épargne réglementée et de ses autres contrats ?
Vos livrets ne suivent pas la mobilité bancaire. Une personne ne peut détenir qu'un seul Livret A, et celui-ci n'est pas transférable : il faut le fermer dans l'ancienne banque avant d'en ouvrir un nouveau ailleurs. La Banque de France précise par ailleurs qu'il n'est pas obligatoire d'avoir un compte courant dans la banque qui gère votre Livret A, ce qui vous permet aussi de le laisser où il se trouve.
Le LEP mérite une attention particulière, car toutes les banques en ligne ne le distribuent pas. En 2026, seules Monabanq, Hello bank! et BoursoBank le proposent parmi les banques en ligne. Si vous êtes éligible et que votre future banque ne le propose pas, vous pouvez le conserver dans votre établissement actuel. Depuis le 1er juillet 2023, un virement vers un LEP peut d'ailleurs partir d'un compte courant détenu dans une autre banque.
Vos assurances auto ou habitation souscrites auprès de votre ancienne banque peuvent rester en place, car elles ne dépendent pas de votre compte courant. Il suffit que leur prélèvement soit redirigé vers votre nouveau compte, ce que la mobilité bancaire prend en charge.
Gérer de grosses sommes
Les cartes des banques en ligne sont soumises à des plafonds de paiement et de retrait, comme partout ailleurs. La plupart des applications permettent toutefois de les relever temporairement en quelques clics, par exemple avant un achat important ou un voyage. Pour un virement exceptionnel, comme un apport immobilier ou le prix d'une voiture, mieux vaut prévenir votre banque à l'avance et garder à portée de main les justificatifs de l'origine des fonds. Les banques peuvent en effet les exiger au titre de leurs obligations de lutte contre le blanchiment.
Les démarches administratives sensibles
L'ouverture d'un compte joint se fait en ligne dans la plupart des banques, chaque cotitulaire fournissant ses propres justificatifs. Si un prêt commun reste prélevé dans l'ancienne banque, le couple peut alimenter ce compte par un virement permanent depuis le nouveau compte joint.
Pour les enfants, plusieurs banques en ligne ont développé des offres dédiées. Depuis mars 2026, l'offre de BoursoBank pour les adolescents est accessible dès 10 ans, à condition que l'un des parents soit client.
Les situations plus lourdes, comme une procuration ou une succession, se traitent par courrier ou par messagerie sécurisée, en lien avec un service spécialisé de la banque et, pour une succession, avec le notaire.
Changer de banque sans stress : le calendrier de la bascule
Une bascule réussie se déroule en trois temps, qui demandent chacun quelques précautions. Voici ce qu'il faut faire avant d'ouvrir votre nouveau compte, pendant le transfert de vos opérations et après la mobilité, jusqu'à la clôture de l'ancien compte.
Avant : choisir sa banque et ouvrir son compte
Le choix de la banque d'arrivée découle directement des besoins identifiés plus haut : dépôt d'espèces, encaissement de chèques, accès au LEP ou qualité du service client. Pour comparer les frais de façon neutre, le comparateur public des tarifs bancaires recense les grilles de l'ensemble des établissements agréés en France. Il vous évite de choisir uniquement en fonction de la prime de bienvenue, qui est souvent soumise à conditions, comme un premier versement minimum ou le transfert d'au moins une opération récurrente. Si vous prévoyez de vous installer hors de France, ce choix doit aussi tenir compte de votre futur pays de résidence, car la banque à garder ou à ouvrir n’est pas la même en cas d’expatriation.
Avant de vous lancer, lisez attentivement les conditions d'accès. Certaines banques en ligne exigent un niveau minimum de revenus, un premier dépôt ou une utilisation régulière de la carte pour que l’offre reste gratuite, si bien que la carte gratuite la plus adaptée dépend de votre profil. L'ouverture se fait ensuite entièrement à distance : vous remplissez un formulaire, vous fournissez une pièce d'identité et un justificatif de domicile, puis vous signez électroniquement. Le parcours peut sembler un peu fastidieux, car chaque étape sensible est validée par un code reçu par SMS ou par une confirmation dans l'application. Ces vérifications font partie des règles de sécurité imposées à toutes les banques, et le compte est généralement opérationnel en quelques jours.
Pendant : la mobilité bancaire étape par étape
Une fois votre nouveau compte ouvert, vous pouvez confier le transfert de vos opérations à votre nouvelle banque grâce au service d'aide à la mobilité bancaire. Ce service est gratuit et repose sur votre accord écrit. Dans ce document, vous demandez l'arrêt des virements permanents émis depuis l'ancien compte, vous fixez la date de leur dernière exécution et vous indiquez si vous souhaitez fermer ce compte. Si vous choisissez la clôture, vous précisez à partir de quelle date le solde restant doit être versé sur le nouveau compte.
La procédure obéit à des délais fixés par la loi. Pour un pas-à-pas complet, avec les pièges à éviter à chaque étape, vous pouvez consulter notre guide pour changer de banque sans galère. À compter de la réception de votre dossier complet, les deux banques disposent de 22 jours ouvrés au maximum pour mener le transfert à bien. Comptez donc jusqu'à un mois calendaire : le transfert est souvent plus rapide en pratique, mais une bascule en une semaine ne peut pas être garantie.
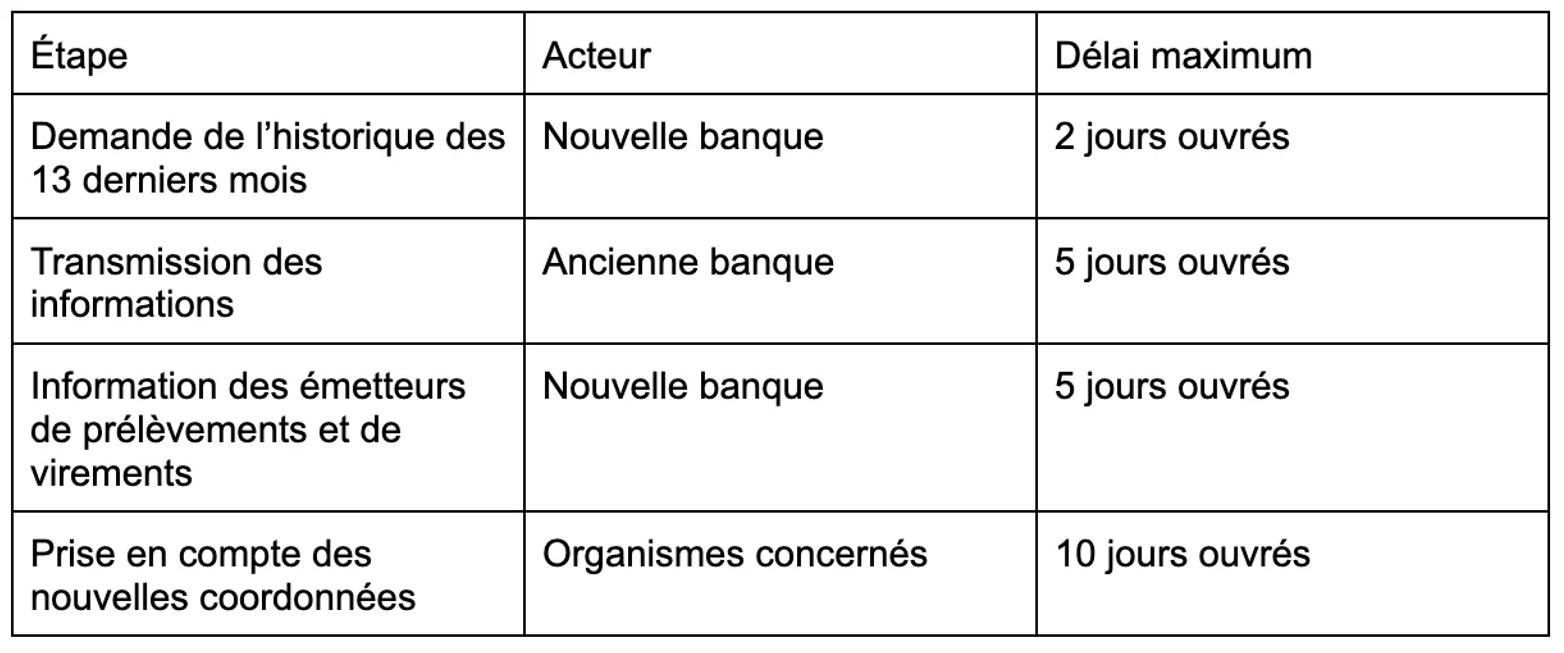
Source : https://www.service-public.fr/particuliers/vosdroits/F33881*
La mobilité couvre uniquement votre compte courant. Vos livrets, votre épargne logement et vos crédits restent en dehors de la procédure et doivent être traités séparément, comme expliqué dans la partie précédente. Les virements réguliers que vous versent des particuliers, comme de l'argent de poche ou une pension alimentaire, ne sont pas non plus redirigés automatiquement : c'est à vous de communiquer votre nouveau RIB aux personnes concernées.
Si l'une des deux banques ne respecte pas la procédure et que cela vous cause un préjudice, elle doit vous indemniser sans délai, et elle ne peut pas vous facturer de frais liés à son propre manquement, comme des frais de rejet de prélèvement. Vous pouvez aussi signaler le problème à l'Autorité de contrôle prudentiel et de résolution (ACPR).
Le plan et le compte épargne logement font exception, puisqu'ils peuvent être transférés si les deux banques l'acceptent, parfois moyennant des frais.
Après : la période de double compte, puis la clôture
Ne fermez pas votre ancien compte dès la signature du mandat. Si vous demandez la clôture dans le mandat de mobilité, fixez donc la date de transfert du solde deux à trois mois plus tard, ou ne demandez pas la clôture à ce stade. Certains organismes n'appliquent un changement de coordonnées qu'à une date précise du mois, si bien qu'un prélèvement peut encore se présenter sur l'ancien compte après le transfert. Gardez donc les deux comptes ouverts pendant deux à trois mois, en laissant sur l'ancien une somme suffisante pour couvrir les chèques que vous avez émis et qui n'ont pas encore été encaissés, ainsi que les paiements par carte encore en cours. Un chèque présenté sur un compte sans provision peut en effet entraîner un incident de paiement, même après votre départ.
Il n'est en revanche pas nécessaire de conserver l'ancien compte pendant un an par prudence. Lorsque vous avez utilisé le service de mobilité, votre ancienne banque doit vous signaler gratuitement, pendant les 13 mois qui suivent la clôture, toute opération présentée sur le compte fermé. Vous saurez ainsi qu'un prélèvement ou un chèque a été oublié, et vous pourrez transmettre votre nouveau RIB à l'organisme concerné.
Une fois la période de transition passée, vérifiez sur vos derniers relevés qu'aucune opération récurrente ne transite plus par l'ancien compte. Vous pouvez alors demander sa clôture depuis votre espace client ou par courrier, si vous ne l'avez pas déjà prévue dans le mandat de mobilité. Pensez à télécharger vos anciens relevés avant la fermeture, car l'accès à l'espace en ligne est généralement coupé après la clôture.
Les vrais risques du 100 % en ligne et comment s'en protéger
Une banque sans agence comporte quelques risques spécifiques, qu'il vaut mieux connaître avant de s'y engager pleinement. Les trois situations à anticiper sont le blocage du compte, la perte d'accès au téléphone et le litige qu'il faut régler à distance.
Le blocage de compte : pourquoi il arrive et comment l'éviter
Les témoignages de clients dont le compte a été bloqué du jour au lendemain inquiètent souvent les futurs clients des banques en ligne. Ces blocages ne relèvent pas de l'arbitraire. Toutes les banques, en ligne ou non, doivent contribuer à la lutte contre le blanchiment de capitaux et le financement du terrorisme. Dans ce cadre, elles peuvent exiger des justificatifs sur l'origine et la destination des fonds avant d'exécuter une opération, et elles doivent signaler à Tracfin celles qui leur paraissent suspectes.
Ces vérifications se déclenchent surtout lorsqu'une opération ne correspond pas à l'usage habituel du compte : un virement entrant important juste après l'ouverture, des dépôts répétés sans explication ou un transfert vers un pays jugé à risque. Une banque en ligne, qui ne vous connaît qu'à travers vos données, se montre parfois plus prudente qu'un conseiller qui vous suit depuis des années. Pour éviter un gel de vos fonds, prévenez votre banque avant toute opération inhabituelle, conservez les pièces qui la justifient (acte de vente, attestation de donation, bulletin de salaire) et répondez rapidement à chaque demande de documents.
Si la banque décide malgré tout de mettre fin à la relation, elle ne peut pas fermer un compte de particulier du jour au lendemain. Elle doit respecter un préavis d'au moins deux mois, ce qui vous laisse le temps d'ouvrir un compte ailleurs. Si aucun établissement n'accepte de vous ouvrir un compte, la Banque de France peut en désigner un au titre du droit au compte.
Panne, fraude, téléphone perdu : la stratégie des deux banques
Avec une banque 100 % en ligne, votre téléphone devient la clé de votre compte. Une panne de l'application, la perte de l'appareil ou un blocage temporaire peuvent vous priver d'accès à votre argent pendant quelques heures, voire quelques jours. La parade la plus simple consiste à détenir deux comptes dans deux établissements différents, chacun avec sa propre carte. Trois combinaisons fonctionnent bien en pratique : deux banques en ligne gratuites, une banque en ligne associée à un compte minimal conservé dans votre ancienne banque, ou une banque en ligne complétée par un compte d'appoint. Gardez toujours une petite somme disponible sur le compte secondaire pour pouvoir payer en cas d'imprévu. Suivre deux comptes à la fois demande un peu d’organisation, mais plusieurs outils bancaires vous aident à mieux gérer votre budget au quotidien.
La sécurité de votre accès compte tout autant. Activez le verrouillage biométrique de l'application et notez dans un endroit sûr la procédure à suivre pour récupérer votre compte sur un nouveau téléphone. Méfiez-vous aussi des faux messages qui prétendent venir de votre banque, notamment ceux qui réclament des justificatifs ou un code de validation. Aucune banque ne vous demandera jamais de lui communiquer un code reçu par SMS ou de valider dans l'application une opération que vous n'avez pas initiée. En cas de doute, contactez votre banque par le canal habituel de votre espace client, et jamais via le lien contenu dans le message.
Obtenir gain de cause sans guichet
L'absence d'agence ne vous prive pas de recours en cas de désaccord. La procédure se déroule en trois étapes, qui se mènent toutes à distance. Commencez par contacter votre service client habituel, puis adressez une réclamation écrite au service chargé des réclamations, de préférence par lettre recommandée avec accusé de réception. La banque dispose de deux mois pour vous répondre, délai ramené à quinze jours ouvrables lorsque le différend porte sur un service de paiement, voire 35 jours ouvrables dans des circonstances exceptionnelles.
Si la réponse ne vous satisfait pas, ou si elle n'arrive pas dans ces délais, vous pouvez saisir gratuitement le médiateur dont dépend votre banque. Ses coordonnées figurent sur le site de l'établissement et dans sa convention de compte. Vous disposez d'un an à compter de votre réclamation écrite pour le saisir, et il doit vous répondre au plus tard 90 jours après vous avoir notifié la prise en charge de votre dossier.
Passer au 100 % en ligne : une transition à préparer
Abandonner son agence n'a rien d'un pari risqué lorsque la transition est organisée. Tout commence par un inventaire honnête de vos usages : si vous manipulez des espèces, encaissez des chèques ou détenez un LEP, votre choix de banque doit en tenir compte dès le départ. La mobilité bancaire prend ensuite en charge l'essentiel du transfert, à condition de lui laisser le temps d'aller au bout et de garder les deux comptes ouverts pendant deux à trois mois. Enfin, un second compte dans un autre établissement vous protège contre les imprévus, qu'il s'agisse d'une panne, d'une perte de téléphone ou d'un blocage temporaire.
Être 100 % en ligne ne signifie pas pour autant tout fermer du jour au lendemain. Conserver un compte minimal pour rembourser un prêt en cours ou laisser un livret là où il se trouve reste un choix parfaitement cohérent. L'objectif est de ne plus dépendre d'un guichet, tout en gardant la maîtrise de votre argent à chaque étape.