Je prépare un gros projet (immobilier, voiture, travaux) : comment choisir ma banque ?
Pour un achat immobilier, une voiture ou des travaux, le taux affiché ne suffit pas à choisir sa banque. Coût total, assurance emprunteur, contreparties, souplesse du contrat : voici les critères à comparer et la méthode pour obtenir la meilleure offre.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreUn achat immobilier, une nouvelle voiture ou un chantier de rénovation engagent souvent un budget sur plusieurs années, et la banque choisie pour les financer pèse directement sur la facture finale. Le taux affiché ne suffit pourtant pas à désigner la meilleure offre. Il faut d'abord identifier le financement adapté à son projet, qu'il s'agisse d'un achat immobilier, d'une voiture ou de travaux. Cinq critères permettent ensuite de comparer les banques : le coût total du crédit, l'assurance emprunteur, les contreparties exigées, la souplesse du contrat et la politique de crédit de l'établissement. Le choix de l'interlocuteur compte aussi, entre banque de réseau, banque en ligne et courtier. Il faut enfin décider s'il vaut mieux rester dans sa banque actuelle, qui connaît votre historique, ou en changer grâce à la mobilité bancaire. Une méthode en cinq étapes permet de mener cette comparaison jusqu'à la signature.
Identifier le bon financement avant de choisir votre banque
L'immobilier, la voiture et les travaux appellent chacun un type de crédit spécifique. Ce point de départ détermine les établissements qu'il est utile de démarcher.
Pour un projet immobilier, un crédit immobilier complété par des prêts aidés
Le socle d'un achat immobilier reste le crédit immobilier amortissable, souvent complété par un ou plusieurs prêts aidés qui allègent le coût global. Le plus connu est le prêt à taux zéro (PTZ) : Il est réservé aux primo-accédants, c'est-à-dire aux ménages qui n'ont pas été propriétaires de leur résidence principale au cours des deux dernières années, et soumis à des plafonds de ressources. Depuis la réforme du 1er avril 2025, il finance l'achat d'un logement neuf partout en France, qu'il s'agisse d'un appartement ou d'une maison individuelle, et ce jusqu'en 2027. Dans l'ancien, il reste réservé aux zones B2 et C, et les travaux doivent alors représenter au moins un quart du coût total de l'opération.
Ces prêts aidés constituent un premier critère de choix, car toutes les banques ne les proposent pas. Le PTZ est uniquement distribué par les établissements qui ont signé une convention avec l'État. Les salariés du privé peuvent aussi solliciter le prêt accession d'Action Logement, plafonné à 30 000 € au taux de 1 % hors assurance obligatoire, à condition de travailler dans une entreprise privée non agricole d'au moins dix salariés et de respecter des plafonds de ressources. Il est donc utile de vérifier en amont que la banque visée accepte d'intégrer ces financements dans son plan de financement.
Pour une voiture, un prêt personnel, un crédit affecté ou une location
L'achat d'un véhicule relève du crédit à la consommation, qui prend plusieurs formes. Le crédit affecté est rattaché à un achat précis, et le prêteur verse directement les fonds au vendeur, par exemple au concessionnaire. Le prêt personnel non affecté laisse au contraire l'emprunteur libre de l'usage des fonds, qui arrivent sur son compte. La location avec option d'achat (LOA) et la location longue durée (LLD) sont souvent proposées par les financeurs liés aux constructeurs, ce qui oblige à comparer leur offre avec celle de sa banque.
Quelle que soit la formule retenue, le coût reste encadré. Pour un crédit à la consommation de plus de 6 000 €, le taux d'usure, qui fixe le TAEG maximal autorisé, s'établit à 8,56 % au quatrième trimestre 2026. L'emprunteur bénéficie en outre d'un délai légal de rétractation de 14 jours calendaires après la signature.
Pour des travaux, une solution qui dépend du montant et de la nature du chantier
Lorsque les travaux accompagnent un achat, la solution la plus économique consiste souvent à les intégrer au prêt immobilier. Le mobilier et les équipements détachables restent toutefois exclus et doivent passer par un crédit à la consommation. Les fonds destinés aux travaux sont ensuite libérés progressivement, au fur et à mesure que l'emprunteur transmet les factures des artisans. Pour un chantier financé séparément, le montant change la nature du prêt, puisque la Banque de France range les prêts travaux de plus de 75 000 € dans la même catégorie que les crédits immobiliers.
Les travaux de rénovation énergétique ouvrent droit à l'éco-PTZ, accordé sans condition de ressources pour les logements de plus de deux ans, à condition de faire appel à un professionnel RGE. Il est prolongé jusqu'au 31 décembre 2027 et peut atteindre 50 000 €, remboursables sur 20 ans au maximum. Toutes les banques ne le proposent pas, ce qui en fait un critère de sélection décisif pour un projet de rénovation. Les salariés éligibles peuvent aussi compléter avec le prêt travaux d'Action Logement, qui permet d'emprunter jusqu'à 10 000 € au taux fixe de 1,5 % sur 10 ans maximum.
Les cinq critères pour comparer les banques
Cinq critères permettent de départager les offres : le coût total du crédit, l'assurance emprunteur, les contreparties demandées, la souplesse du contrat et la politique de crédit de l'établissement. Chacun d'eux peut suffire à faire basculer la comparaison d'une banque à l'autre.
Le coût total du crédit compte plus que le taux nominal
Le taux nominal mis en avant par les banques ne reflète qu'une partie du prix réel d'un emprunt. Le contexte rend pourtant la comparaison plus utile que jamais, puisque les taux repartent à la hausse. L'Observatoire Crédit Logement/CSA relève un taux moyen de 3,31 % en août 2026, toutes durées confondues, et la BCE a de nouveau relevé ses taux directeurs le 10 septembre. Sur un emprunt de vingt ou vingt-cinq ans, un écart de quelques dixièmes de point entre deux banques représente plusieurs milliers d'euros.
Pour comparer des offres sur une base identique, l'indicateur de référence est le taux annuel effectif global (TAEG). Il additionne les intérêts, les frais de dossier, le coût de la garantie, l'assurance exigée et les frais imposés pour obtenir le prêt, comme l'ouverture d'un compte. La garantie mérite une attention particulière. Une caution délivrée par un organisme spécialisé et une hypothèque n'ont ni le même coût ni les mêmes conditions de sortie, et certaines cautions restituent une partie de la somme versée à la fin du prêt. Le TAEG doit enfin rester sous le taux d'usure, fixé à 5,40 % pour les prêts immobiliers à taux fixe de 20 ans et plus au quatrième trimestre 2026.
L'assurance emprunteur pèse lourd sur la facture finale
L'assurance emprunteur est souvent négligée au moment de comparer les banques, alors qu'elle peut représenter jusqu'à un tiers du coût total d'un crédit immobilier. L'emprunteur n'est pas tenu d'accepter le contrat groupe de sa banque. Il peut choisir un assureur externe, à condition que les garanties soient équivalentes à celles exigées par le prêteur. Cette délégation d'assurance ne peut pas servir de prétexte à la banque pour remonter son taux.
La loi Lemoine de 2022 a renforcé ce levier. Elle permet de résilier son assurance emprunteur à tout moment et sans frais, pendant toute la durée du prêt. Elle supprime aussi le questionnaire médical lorsque la part assurée ne dépasse pas 200 000 € par personne et que le prêt prend fin avant les 60 ans de l'emprunteur. Une banque qui propose un taux attractif mais une assurance chère peut donc rester compétitive, à condition de faire jouer la délégation dès le départ.
Les contreparties exigées doivent être chiffrées
Les banques assortissent souvent leurs meilleures offres de conditions, dont la plus courante est le versement du salaire sur un compte ouvert chez elles. La banque ne peut pas imposer cette domiciliation des revenus, mais elle peut la proposer en échange d'un avantage, comme une remise de taux ou des frais de dossier réduits. Le contrat peut toutefois prévoir la perte de cet avantage en cas de départ. Avant de signer, il est donc utile de demander par écrit la durée de l'engagement et le taux appliqué si le salaire quitte la banque.
D'autres contreparties peuvent s'ajouter, comme l'ouverture d'un produit d'épargne, la souscription d'une carte haut de gamme ou d'un forfait de services. Pour les comparer, il faut les convertir en euros sur toute la durée de l'engagement. Par exemple, une offre de forfait facturée 15 € par mois coûte ainsi 1 800 € sur dix ans, une somme qui peut effacer l'avantage d'un taux légèrement plus bas. Une offre sans contrepartie, même affichée à un taux un peu supérieur, se révèle parfois plus économique.
La souplesse du contrat protège en cas d'imprévu
Un crédit immobilier engage l'emprunteur sur une longue durée, pendant laquelle sa situation peut évoluer. Certaines banques autorisent la modulation des mensualités à la hausse ou à la baisse, ou le report de quelques échéances en cas de coup dur, alors que d'autres limitent fortement ces options. La transférabilité du prêt sur un futur logement reste rare, mais elle peut éviter de renégocier un crédit dans un contexte de taux moins favorable. Pour un projet avec travaux, il faut aussi vérifier le délai accordé pour débloquer les fonds au fil des factures.
Les indemnités de remboursement anticipé (IRA) constituent un autre point de comparaison. Pour un crédit immobilier, elles ne peuvent dépasser ni six mois d'intérêts sur le capital remboursé ni 3 % du capital restant dû. La loi en exonère l'emprunteur lorsque la vente du logement fait suite à une mutation professionnelle, à une perte d'emploi subie ou à un décès, et certaines banques acceptent d'y renoncer dès la signature. Pour un crédit à la consommation, aucune indemnité n'est due tant que les remboursements anticipés ne dépassent pas 10 000 € sur douze mois.
La politique de crédit de la banque doit correspondre à votre profil
Toutes les banques appliquent les mêmes règles du Haut Conseil de stabilité financière. Le taux d'endettement ne peut pas dépasser 35 % des revenus nets, assurance comprise, et la durée est plafonnée à 25 ans, ou 27 ans pour un achat sur plan ou une construction. Les établissements peuvent déroger à ces règles pour 20 % de leur production, mais cette marge est déjà presque épuisée. Au deuxième trimestre 2026, les prêts hors critères représentaient 18,1 % de la production de crédits immobiliers. Les banques réservent donc leurs dérogations aux profils qu'elles veulent attirer.
Ces profils prioritaires varient d'un établissement à l'autre. Certaines banques ciblent les primo-accédants ou les fonctionnaires, d'autres les hauts revenus, et d'autres encore se montrent réticentes face aux indépendants ou aux contrats courts. Si vous êtes freelance, un compte professionnel bien tenu et séparé de vos comptes personnels rassure le banquier : voici comment choisir son compte pro pas à pas. Les durées longues sont devenues la norme pour préserver la capacité d'emprunt : selon Crédit Logement, près d'un prêt sur deux est désormais accordé sur 25 ans ou plus. Dès le premier rendez-vous, il est utile de demander au conseiller si son établissement accorde des dérogations aux profils comparables au sien.
Les 5 questions à poser à chaque banque
- Quel est le TAEG et le coût total en euros ?
- Acceptez-vous une délégation d’assurance ?
- Que se passe-t-il si mon salaire quitte la banque ?
- Puis-je moduler mes échéances et négocier les IRA ?
- Accordez-vous des dérogations à mon profil ?
Banque de réseau, banque en ligne ou courtier ?
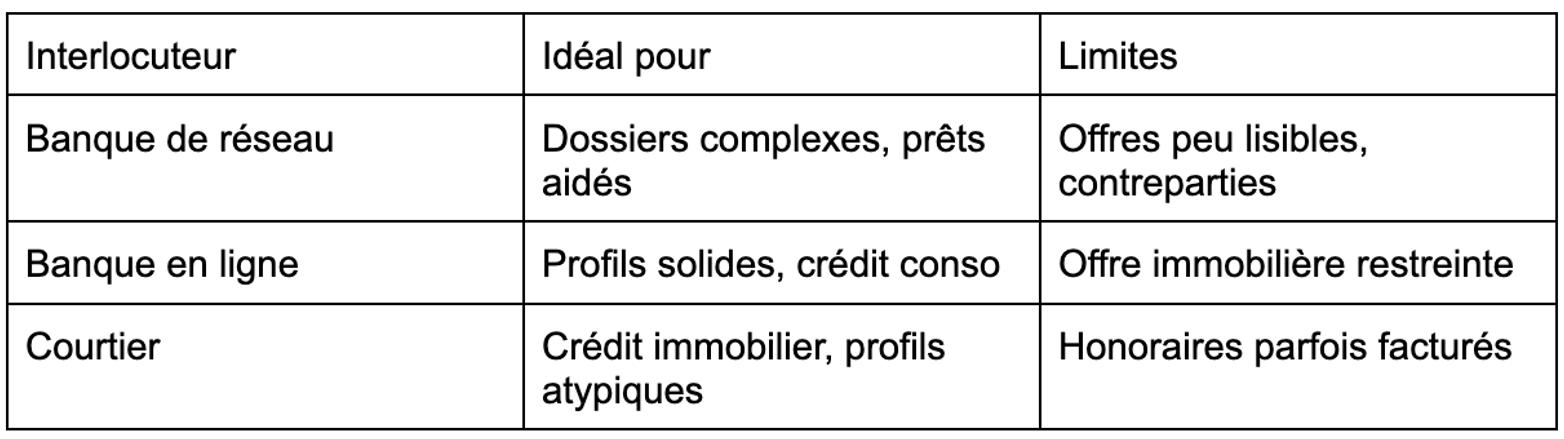
Trois types d'interlocuteurs peuvent financer un gros projet : la banque de réseau, la banque en ligne et le courtier. Chacun d'eux convient mieux à certains projets et à certains profils.
La banque de réseau pour l'accompagnement et les dossiers complexes
La banque traditionnelle, avec ses agences et ses conseillers attitrés, reste l'interlocuteur le plus polyvalent pour un gros projet. Elle propose généralement toute la gamme de financements, du prêt immobilier au crédit auto en passant par le prêt travaux, et distribue le plus souvent les prêts aidés comme le PTZ ou l'éco-PTZ. Le contact direct avec un conseiller facilite aussi le montage des dossiers qui sortent du cadre standard, comme un achat avec travaux, des revenus d'indépendant ou un financement en plusieurs lignes de prêt.
Cette souplesse a une contrepartie. Les conditions varient d'une agence à l'autre et dépendent souvent des objectifs commerciaux du moment, ce qui rend les offres moins lisibles. La banque de réseau demande aussi plus volontiers des contreparties, comme la domiciliation des revenus ou la souscription d'un forfait de services. Être déjà client y reste un atout, car le conseiller dispose de l'historique des comptes pour apprécier la gestion du budget.
La banque en ligne pour les profils solides et les crédits simples
Les banques en ligne se sont imposées sur le crédit à la consommation grâce à des parcours entièrement dématérialisés et des réponses rapides. Sur le crédit immobilier, l'offre est beaucoup plus restreinte. Seules trois banques en ligne en proposent : Hello bank!, qui s'appuie sur la gamme de BNP Paribas, BoursoBank et Fortuneo. BforBank a cessé d'en distribuer en 2022, et des acteurs comme Monabanq ou N26 n'en proposent pas aujourd'hui.
Ces établissements fixent librement leurs critères et ciblent en priorité les dossiers simples et solides, avec des revenus confortables, un emploi stable et un apport personnel. Chez Hello bank!, un crédit immobilier peut ainsi être accordé entre 10 000 € et 2 millions d'euros, sur une durée de 2 à 25 ans, avec une réponse de principe sous 48 heures. Certaines banques en ligne récompensent aussi les logements performants, comme Fortuneo, qui réduit son taux de 0,10 point pour un bien classé A ou B au DPE. Pour un indépendant, un achat avec gros travaux ou un dossier fragile, le parcours en ligne montre vite ses limites.
Le courtier pour mettre plusieurs banques en concurrence
Le courtier en crédit négocie pour le compte de l'emprunteur auprès de plusieurs banques partenaires. Près de 40 % des crédits immobiliers passent aujourd'hui par un intermédiaire. Son intérêt est double. Il connaît la politique de crédit de chaque établissement et oriente le dossier vers celui qui accepte le profil. Il négocie aussi le taux, les frais de dossier, les indemnités de remboursement anticipé et l'assurance. Selon l'APIC, l'association qui regroupe les principaux réseaux de courtage, 66 % des emprunteurs accompagnés par un courtier estiment qu'ils n'auraient pas obtenu leur financement sans lui.
Le courtier est rémunéré par une commission versée par la banque, à laquelle s'ajoutent souvent des honoraires facturés au client. La loi lui interdit de percevoir la moindre somme avant le déblocage effectif des fonds. Avant de lui confier un dossier, il faut vérifier son immatriculation au registre de l'ORIAS, qui est obligatoire pour exercer. Il faut aussi comparer ses honoraires à l'économie qu'il obtient, surtout pour un petit montant. Son intervention est surtout rentable pour le crédit immobilier. Pour un crédit auto ou un prêt travaux modeste, les comparateurs en ligne et les simulations directes auprès des banques suffisent généralement.
Tableau récapitulatif : quel interlocuteur pour quel projet ?
Faut-il rester dans votre banque actuelle ou en changer ?
Votre banque actuelle dispose d'atouts réels pour financer votre projet, mais une offre concurrente peut se révéler plus avantageuse. Si vous choisissez de partir, le changement de banque s'organise aujourd'hui simplement.
Votre banque actuelle connaît votre historique
Solliciter d'abord votre propre banque reste un réflexe pertinent. Votre conseiller a accès à l'historique de vos comptes, il peut donc juger de votre gestion budgétaire sans devoir reconstituer votre dossier de zéro. Cette connaissance du client facilite souvent l'étude d'un profil un peu atypique, comme des revenus variables ou une ancienneté professionnelle courte, et accélère l'obtention d'une réponse de principe. Pour un crédit auto ou un prêt travaux, certaines banques proposent même à leurs clients des offres préacceptées, accessibles en quelques clics depuis l'espace en ligne.
Cette fidélité ne garantit pas pour autant les meilleures conditions. Une banque qui sait son client peu enclin à partir n'a aucune raison de lui accorder spontanément son meilleur taux. La bonne méthode consiste donc à lui présenter une offre concurrente écrite, qui sert de base de négociation sur le taux, les frais de dossier, l'assurance ou les indemnités de remboursement anticipé. Votre banque peut s'aligner pour vous conserver. Si elle refuse, vous savez que l'offre concurrente mérite d'être étudiée sérieusement.
Changer de banque pour votre projet passe par la mobilité bancaire
Lorsqu'une autre banque accorde de meilleures conditions, elle demande généralement l'ouverture d'un compte chez elle, voire le versement de vos revenus en contrepartie d'un avantage. Ce changement est simplifié par le service d'aide à la mobilité bancaire, que toutes les banques sont tenues de proposer gratuitement. Après la signature d'un mandat, la nouvelle banque se charge de transférer vos prélèvements et virements récurrents, comme le salaire, les impôts ou les abonnements. Une fois les pièces reçues, les deux établissements disposent au total de 22 jours ouvrés pour finaliser l'opération. Chaque étape de la procédure et ses délais sont détaillés dans notre guide pour changer de banque sans galère.
Quelques précautions évitent les mauvaises surprises. Le service de mobilité ne transfère ni les livrets d'épargne ni les crédits en cours, qui restent dans l'ancienne banque. Si vous y remboursez déjà un prêt, il faut conserver un compte suffisamment approvisionné pour honorer les échéances. Avant de déplacer votre salaire, il est aussi prudent de vérifier que votre contrat de prêt actuel ne prévoit pas la perte d'un avantage en cas de départ, comme une remise de taux accordée en échange de la domiciliation. Il est enfin conseillé de garder l'ancien compte ouvert quelques semaines après le transfert, le temps de s'assurer qu'aucun prélèvement oublié n'y arrive encore.
La méthode en cinq étapes pour choisir votre banque
Cinq étapes permettent de choisir sa banque sereinement, du calcul de sa capacité d'emprunt jusqu'à la négociation finale. Elles s'enchaînent dans l'ordre, de la préparation du dossier à la comparaison des offres.
Étape 1 : calculer votre capacité d'emprunt et faire le point sur votre apport
En additionnant vos revenus nets et vos charges de crédit actuelles, vous obtenez une première estimation de la mensualité supportable, en gardant en tête le plafond d'endettement de 35 % retenu par les banques pour un crédit immobilier. L'apport personnel compte aussi. Plus il est élevé, plus le dossier est solide, et la plupart des banques attendent qu'il couvre au moins les frais annexes, comme les frais de notaire et de garantie. Pour constituer cet apport dans les meilleures conditions, il est utile de choisir les bons supports, comme l’explique notre guide pour optimiser son épargne entre livret, assurance vie et autres placements. Les simulateurs en ligne des banques et des courtiers permettent d'affiner rapidement ce calcul.
Étape 2 : préparer un dossier irréprochable plusieurs mois avant de démarcher les banques
Les relevés de compte font partie des premières pièces examinées, et les découverts répétés, les incidents de paiement ou un recours fréquent au crédit renouvelable pèsent lourd dans la décision. Il est donc préférable de solder ce qui peut l'être et de stabiliser ses comptes en amont. Les alertes de solde, la catégorisation automatique des dépenses ou les comptes séparés pour les charges fixes aident à y parvenir, comme l’explique notre guide sur les outils bancaires pour mieux gérer son budget. Pour un projet de travaux ou un achat de voiture, il faut aussi réunir les devis ou le bon de commande, que la banque demandera pour chiffrer le financement.
Étape 3 : solliciter plusieurs établissements en parallèle
Interroger trois ou quatre interlocuteurs suffit généralement pour se faire une idée précise du marché : sa banque actuelle, une ou deux banques concurrentes et, pour un crédit immobilier, un courtier. Déposer toutes les demandes sur une même période permet de comparer des offres établies dans le même contexte de taux.
Étape 4 : les offres doivent être comparées à partir des documents officiels
Pour un crédit immobilier, la fiche d'information standardisée européenne (FISE) présente toutes les conditions sous une forme identique d'une banque à l'autre, ce qui facilite la comparaison du TAEG et du coût total. Une fois l'offre de prêt reçue, la loi impose un délai de réflexion de 10 jours avant de pouvoir l'accepter, et la banque doit maintenir ses conditions pendant au moins 30 jours. Pour un crédit à la consommation, l'emprunteur dispose en revanche d'un délai de rétractation de 14 jours après la signature.
Étape 5 : négocier les points secondaires avant de signer
Une fois votre banque choisie, l'offre concurrente sert encore de levier pour obtenir une réduction des frais de dossier, l'exonération des indemnités de remboursement anticipé, une plus grande souplesse dans la modulation des échéances ou l'acceptation d'une délégation d'assurance. Ces ajustements pèsent souvent autant que quelques centièmes de taux sur le coût final du crédit.
La meilleure banque est celle qui finance le mieux votre projet
Aucune banque n'est la meilleure pour tous les projets ni pour tous les profils. Pour un achat immobilier, une voiture ou des travaux, l'offre à retenir est celle dont le coût total reste le plus bas une fois l'assurance et les contreparties intégrées, tout en laissant la souplesse nécessaire en cas d'imprévu. Avec la remontée des taux observée en 2026, cette comparaison mérite plus que jamais d'être menée avec méthode. Commencer par votre propre banque, solliciter quelques concurrents ou un courtier, puis comparer les offres sur pièces permet souvent d'obtenir de meilleures conditions qu'en signant la première proposition reçue. Cette démarche demande quelques semaines, mais elle peut faire économiser plusieurs milliers d'euros sur la durée du crédit.