Je veux centraliser tous mes comptes au même endroit
Banque en ligne, épargne salariale, assurance-vie : votre argent est éparpillé ? Découvrez comment centraliser tous vos comptes au même endroit, quel outil choisir et quelles précautions prendre pour vos données.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreEntre la banque historique, le compte en ligne ouvert pour une prime, l'épargne salariale et l'assurance-vie souscrite chez un courtier, l'argent des Français est de plus en plus dispersé. En cinq ans, la part des produits détenus dans la banque principale est passée de 78 % à 64 %.
Ce guide commence par mesurer l'ampleur de la multibancarisation et ce qu'elle vous coûte réellement. Il distingue ensuite deux démarches, regrouper l'affichage de vos comptes ou réduire le nombre de banques, qu'il est possible de combiner. Il compare les trois familles d'outils disponibles, de l'application bancaire aux agrégateurs de budget et de patrimoine. Il détaille aussi une méthode en cinq étapes, qui va de l'inventaire de vos avoirs à l'entretien de votre tableau de bord. Il fait enfin le point sur la sécurité, sur l'usage de vos données et sur les limites de l'agrégation, puis sur le calendrier de la future réglementation européenne et le tableau de bord des autorisations qu'elle prévoit.
Pourquoi vos comptes sont-ils de plus en plus éparpillés ?
Avant de choisir une méthode pour tout regrouper, il est utile de mesurer l'ampleur de la multibancarisation en France. Il faut aussi comprendre ce que cette dispersion vous coûte au quotidien et sur le long terme.
Un Français sur trois a des comptes dans plusieurs banques
Détenir un compte courant dans un seul établissement n'est plus la règle pour tout le monde. D'après un sondage OpinionWay réalisé pour MoneyVox à l'automne 2023 auprès de plus de 5 000 personnes, 34 % des Français bancarisés possèdent des comptes courants dans plusieurs banques. Les clients des banques en ligne sont les plus souvent concernés, car beaucoup les utilisent en complément d'une banque traditionnelle.
La dispersion ne touche pas que les comptes courants : elle gagne l'ensemble des produits financiers. Selon l'étude annuelle de Bain & Company publiée en avril 2026, la part des produits détenus dans la banque principale a reculé de 78 % à 64 % entre 2021 et 2026. Le cabinet observe aussi que plus de la moitié des produits souscrits chaque année le sont désormais hors de la banque principale.
Plusieurs raisons expliquent ce morcellement. Beaucoup de particuliers ouvrent un compte dans une banque en ligne pour profiter d'une prime de bienvenue ou d'une carte sans frais bancaires. Ils gardent ensuite leur banque historique pour le crédit immobilier. L'épargne salariale est confiée au gestionnaire choisi par l'employeur, tandis que l'assurance-vie est souvent souscrite chez un courtier en ligne aux frais plus bas. Un départ à l’étranger multiplie aussi les comptes, puisque beaucoup d’expatriés gardent leur banque française et ouvrent un compte dans leur pays d’accueil.
Ce que la dispersion vous coûte vraiment
Multiplier les établissements a un coût qui reste souvent invisible. Vous pouvez payer deux cotisations de carte ou deux frais de tenue de compte sans vous en rendre compte. Un découvert peut aussi passer inaperçu sur un compte secondaire que vous consultez rarement, et générer des agios. Enfin, un livret oublié continue parfois de rapporter peu alors que votre épargne pourrait être mieux placée ailleurs.
Dans les cas extrêmes, l'argent finit même par quitter votre banque. Un compte sans aucune opération pendant dix ans est en général clôturé, et son solde est transféré à la Caisse des dépôts. En 2025, 758 000 comptes et contrats ont été transférés à la Caisse des dépôts, pour un total de 671 millions d'euros. La même année, le service public Ciclade a permis de rendre 164,4 millions d'euros à des bénéficiaires, qui ont reçu en moyenne 943 euros chacun.
Prenons l'exemple fictif de Julien, 38 ans, dont la situation servira de fil rouge tout au long de ce guide. Son salaire et son crédit immobilier sont dans une banque de réseau, où il détient aussi un livret A. Il a ouvert un compte chez Boursobank pour la prime de bienvenue et dispose d'un plan d'épargne entreprise chez le gestionnaire choisi par son employeur. Il a aussi une assurance-vie chez un courtier en ligne et quelques centaines d'euros de cryptomonnaies sur une plateforme d'échange. Julien jongle ainsi entre cinq applications et cinq jeux d'identifiants, et il est incapable de dire en quelques secondes combien il possède au total.
Centraliser la vue ou centraliser l'argent : deux démarches différentes
« Centraliser ses comptes » peut désigner deux projets très différents, qui n'exigent ni les mêmes outils ni les mêmes démarches. Vous pouvez regrouper l'affichage de vos comptes, réduire le nombre d'établissements, ou combiner ces deux approches.
Regrouper l'affichage avec un agrégateur
La première démarche consiste à laisser chaque compte là où il se trouve et à rassembler leurs informations dans une seule interface. Un agrégateur se connecte à vos différents établissements avec votre accord. Il affiche ensuite les soldes, les opérations et parfois la valeur de vos placements sur un tableau de bord unique. L'outil fonctionne en lecture seule : il vous montre vos comptes sans pouvoir y effectuer d'opération. Cette solution ne change rien à vos contrats et peut se mettre en place en quelques minutes. En revanche, elle ne supprime aucun frais, puisque vous restez client de chaque établissement.
Réduire le nombre de banques
La seconde démarche consiste à rapatrier réellement votre argent dans un nombre plus restreint d'établissements. Pour le compte courant, la nouvelle banque doit vous proposer gratuitement le service d'aide à la mobilité bancaire. Elle se charge alors de transmettre votre nouveau RIB aux organismes qui vous prélèvent ou vous versent de l'argent. L'ensemble de la procédure doit être bouclé en 22 jours ouvrés au maximum après réception du dossier complet. Ce service ne couvre toutefois que les comptes courants : les livrets et les comptes à terme en sont exclus.
Les placements obéissent à des règles propres. Un PEA peut être transféré dans un autre établissement sans perdre son antériorité fiscale. Les frais sont plafonnés à 15 euros par ligne de titres cotés, dans la limite de 150 euros au total. En février 2026, MoneyVox évaluait à 74,80 euros en moyenne le coût du transfert d'un PEA de 5 000 euros réparti sur cinq lignes. Certains établissements remboursent tout ou partie de cette somme pour attirer de nouveaux clients.
L'assurance-vie est beaucoup moins mobile. Depuis la loi Pacte, un contrat peut être transféré vers un autre contrat sans perdre son antériorité, mais seulement chez le même assureur. Pour changer d'assureur, il faut racheter le contrat puis en ouvrir un nouveau, ce qui peut déclencher une imposition et fait repartir à zéro le compteur fiscal. Dans la plupart des cas, il apparaît donc plus raisonnable de suivre une assurance-vie à distance que de la déplacer.
Combiner les deux : la solution la plus courante
Pour la majorité des épargnants, la configuration la plus efficace mêle les deux démarches. Elle consiste à limiter le quotidien à une ou deux banques, puis à suivre le reste des placements grâce à un agrégateur. Les comptes courants se déplacent facilement et les livrets peuvent être clôturés puis rouverts ailleurs, alors que l'épargne salariale ou l'assurance-vie restent chez leur gestionnaire.
C'est le choix que fait Julien, notre exemple fictif cité précédemment. Il garde sa banque de réseau, qui porte son crédit immobilier, et son compte Boursobank, devenu son compte des dépenses courantes. Il laisse en place son plan d'épargne entreprise, son assurance-vie et ses cryptomonnaies, mais il décide de les suivre au même endroit que ses comptes bancaires. Il conserve donc cinq établissements, mais n'a plus besoin que d'un seul écran pour savoir où il en est.
Les trois types d'outils pour voir tous ses comptes au même endroit
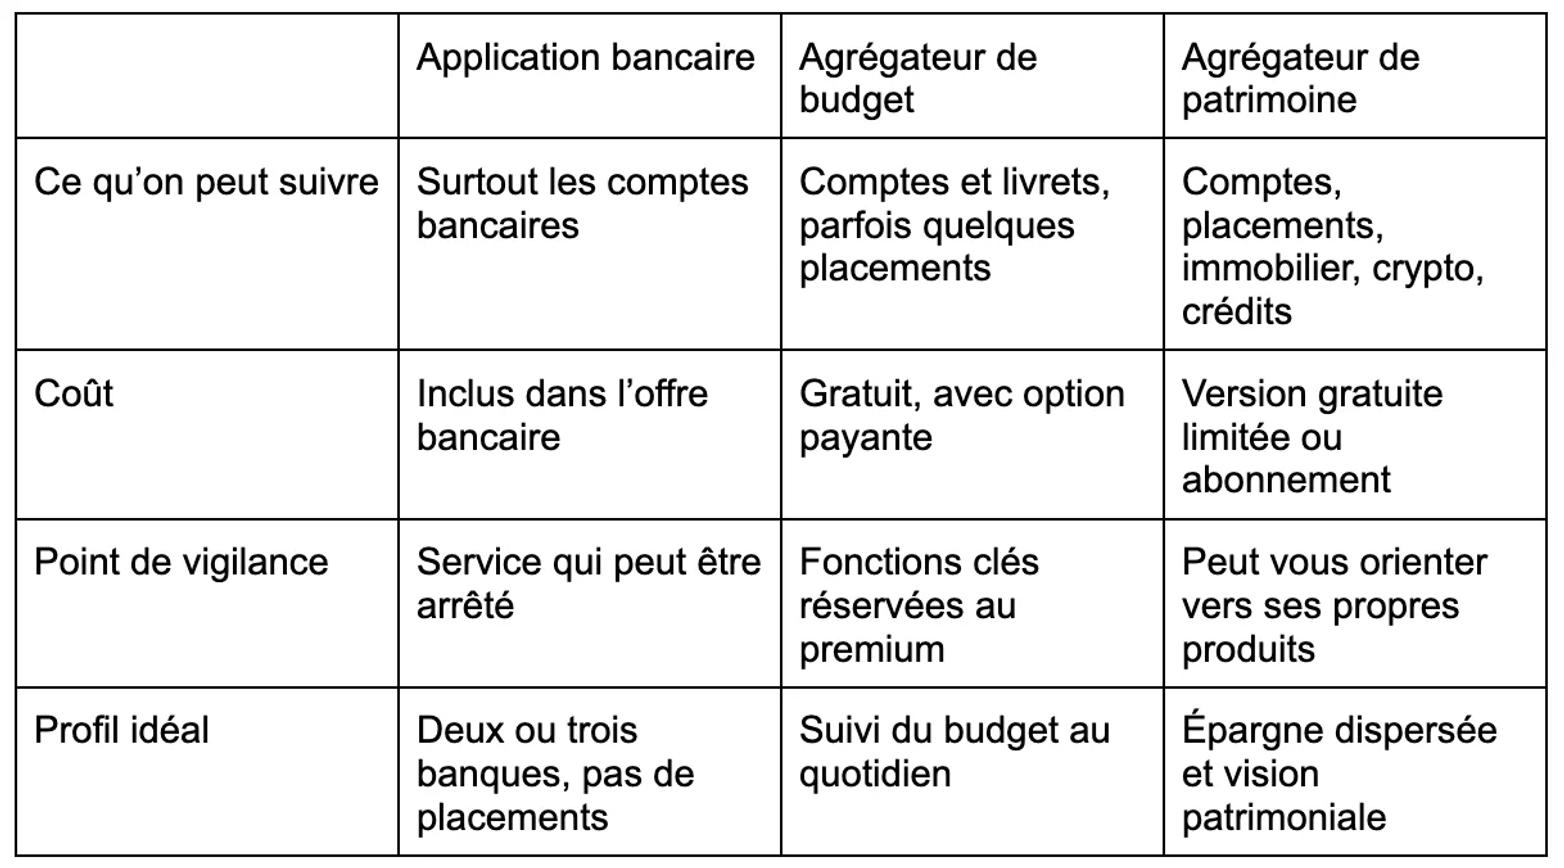
Trois familles d'outils permettent d'afficher l'ensemble de vos comptes sur un seul écran : l'application de votre banque, les agrégateurs de budget et les agrégateurs de patrimoine. Elles diffèrent par l'étendue de ce qu'elles suivent, par leur modèle économique et par leur pérennité.
L'application de votre banque
Plusieurs banques permettent d'ajouter des comptes détenus ailleurs directement dans leur application. C'est notamment le cas de Boursobank, de Fortuneo et du Crédit Agricole. L'avantage est évident : vous n'installez rien de plus et vous confiez vos données à un établissement que vous connaissez déjà.
Cette solution a toutefois deux limites. D'abord, elle couvre surtout les comptes bancaires et gère mal les placements détenus chez des assureurs, des gestionnaires d'épargne salariale ou des plateformes de cryptomonnaies. Ensuite, la banque peut arrêter le service à tout moment, puisqu'il ne s'agit pas de son activité principale. La Banque Postale l'a fait : depuis le 31 juillet 2023, son application ne permet plus d'agréger des comptes externes.
Les agrégateurs de budget
Les agrégateurs de budget sont des applications indépendantes conçues pour suivre vos dépenses au jour le jour. Ils classent automatiquement vos opérations par catégorie, vous alertent en cas de solde bas et estiment souvent votre solde de fin de mois. Les deux acteurs historiques en France sont Bankin' et Linxo.
Ces applications fonctionnent généralement sur un modèle freemium. La version gratuite suffit pour consulter ses comptes, tandis que certaines fonctions avancées sont réservées à l'abonnement payant. Chez Linxo, par exemple, le budget prévisionnel sur 30 jours fait partie de la version Premium. Bankin’ propose de son côté des offres Plus et Pro, cette dernière permettant de suivre ensemble ses comptes personnels et son compte professionnel, une option utile pour les indépendants.
Il est aussi utile de savoir qui possède l'outil auquel vous confiez vos données. Linxo, par exemple, appartient majoritairement au groupe Crédit Agricole depuis 2020. Ce n'est pas un problème en soi, mais cela nuance l'idée d'un outil totalement indépendant des banques.
Les agrégateurs de patrimoine
Les agrégateurs de patrimoine vont plus loin que les comptes bancaires. Ils suivent aussi l'assurance-vie, le PEA, l'épargne salariale, l'immobilier et les cryptomonnaies, afin de calculer la valeur nette de tout ce que vous possédez. Finary affirme pouvoir connecter plus de 20 000 banques, courtiers et plateformes, et son modèle repose sur des abonnements payants. Grisbee revendique plus de 200 établissements connectables et permet d'estimer la valeur d'un bien immobilier à partir de son adresse et de sa surface.
Avant de choisir, regardez comment l'outil gagne de l'argent. Certains se financent uniquement par l'abonnement de leurs utilisateurs. D'autres sont adossés à un cabinet de conseil ou proposent leurs propres placements, et peuvent donc vous orienter vers leurs produits. C'est le cas de Grisbee, qui est aussi un cabinet de gestion de patrimoine, et de Finary, qui commercialise désormais sa propre assurance-vie.
C'est vers ce type d'outil que Julien, notre exemple fictif, se tourne. Une application bancaire ne lui permettrait ni de suivre ses cryptomonnaies ni de voir l'évolution de son assurance-vie à côté de ses comptes. Un agrégateur de budget lui montrerait ses dépenses, mais pas l'ensemble de son épargne.
Les 3 types d’outils, en résumé
Comment centraliser ses comptes en cinq étapes
Mettre en place une vue d'ensemble de ses finances suit un ordre logique : on commence par recenser ce que l'on possède, on choisit l'outil, on connecte ses comptes, on complète ce qui manque, puis on entretient le tableau de bord dans la durée. La situation de Julien, exemple fictif, illustre chacune de ces étapes.
Étape 1 : faire l'inventaire de tout ce que vous détenez
Avant d'ouvrir la moindre application, dressez la liste complète de vos comptes et contrats. Ce recensement évite de découvrir des oublis une fois l'outil installé, et il vous aidera à vérifier qu'il couvre bien tous vos établissements. Passez en revue chaque grande famille de produits : comptes courants, livrets réglementés et livrets bancaires, épargne salariale et plans d'épargne retraite, assurance-vie, PEA et comptes-titres, crédits en cours, cryptomonnaies et biens immobiliers.
Vos relevés annuels, vos avis d'imposition et les courriers de votre employeur sur l'épargne salariale sont de bons points de départ. Si vous soupçonnez l'existence d'un vieux compte ou d'un contrat oublié, vous pouvez lancer une recherche gratuite sur le service public Ciclade, géré par la Caisse des dépôts.
Julien arrive ainsi à sept produits répartis dans cinq établissements. En faisant l'exercice, il se souvient aussi d'un livret ouvert dans une ancienne banque, qu'il décide de clôturer pour en transférer le solde.
Étape 2 : choisir l'outil adapté à votre profil
Le bon outil dépend de ce que vous voulez surveiller. Si vous avez deux ou trois banques et peu de placements, l'application de votre banque principale peut suffire, à condition qu'elle propose l'ajout de comptes externes. Si votre priorité est de maîtriser vos dépenses mois après mois, un agrégateur de budget sera plus adapté. Enfin, si votre épargne est dispersée entre plusieurs types de placements, seul un agrégateur de patrimoine vous donnera une vision complète.
Avant de vous inscrire, vérifiez dans la liste des établissements compatibles que l'outil couvre chacune des lignes de votre inventaire. Testez ensuite la version gratuite pendant quelques semaines avant de souscrire un abonnement.
Étape 3 : connecter vos comptes en toute sécurité
La connexion d'un compte suit le même parcours chez la plupart des outils. Vous choisissez votre banque dans une liste, puis vous saisissez vos identifiants dans une fenêtre sécurisée gérée par un prestataire technique agréé. Il vous reste ensuite à valider l'accès par une authentification forte, en général depuis l'application mobile de votre banque.
Méfiez-vous de tout outil qui vous demanderait vos identifiants bancaires par e-mail ou par message, ce qu'aucun service sérieux ne fait. Connectez de préférence vos comptes depuis votre propre téléphone ou ordinateur, et jamais depuis un réseau Wi-Fi public.
Étape 4 : compléter manuellement ce qui ne se synchronise pas
Certains produits ne peuvent pas être connectés automatiquement, même avec un outil très complet. C'est souvent le cas de l'épargne salariale chez certains gestionnaires, de contrats d'assurance-vie anciens ou de cryptomonnaies conservées sur un portefeuille personnel. Pour ces produits, la plupart des outils permettent une saisie manuelle du montant, à mettre à jour à chaque relevé.
L'immobilier demande une attention particulière, puisqu'aucune banque ne connaît la valeur de votre logement. Certains agrégateurs proposent une estimation automatique à partir de l'adresse et de la surface, mais elle ne tient compte ni de l'état du bien ni de ses particularités. Pour un chiffre fiable, l'estimation d'un professionnel reste préférable.
Julien, notre désormais fameux exemple fictif, connecte sans difficulté ses deux banques et son assurance-vie. Il ajoute ses cryptomonnaies en reliant sa plateforme d'échange en lecture seule, puis saisit à la main le montant de son plan d'épargne entreprise, que l'outil ne sait pas synchroniser.
Étape 5 : faire vivre votre tableau de bord
Un tableau de bord n'est utile que s'il reste à jour. Les connexions aux banques doivent être renouvelées régulièrement par une nouvelle authentification forte. Depuis le 25 juillet 2023, cette nouvelle authentification n'est en principe exigée que tous les 180 jours, contre 90 auparavant. L'outil vous prévient en général quand une connexion arrive à échéance ou quand une synchronisation échoue, et il vaut mieux réagir rapidement pour ne pas fausser vos chiffres.
Prenez aussi l'habitude d'une courte revue mensuelle. Elle vous permet de vérifier que tous les comptes remontent correctement, d'actualiser les montants saisis à la main et de repérer les frais ou les abonnements inutiles. Une fois par an, refaites votre inventaire pour ajouter les nouveaux produits et retirer ceux que vous avez clôturés.
Sécurité et données : ce qu'il faut vérifier avant de connecter vos banques
Connecter ses comptes à un outil tiers est une activité encadrée par la réglementation européenne, ce qui n'empêche pas de faire quelques vérifications. Elles portent sur le statut de l'outil, sur ce qu'il fait de vos données et sur les limites techniques de l'agrégation.
Le cadre DSP2 et le statut de l'agrégateur
Depuis 2018, la directive européenne sur les services de paiement, dite DSP2, oblige les banques à ouvrir l'accès aux données de vos comptes de paiement aux acteurs autorisés, à condition que vous donniez votre accord. Un agrégateur n'a pas besoin d'être une banque : pour afficher vos comptes, il lui suffit d'être enregistré comme prestataire de services d'information sur les comptes (PSIC). Beaucoup d'outils passent par un prestataire technique agréé, comme Powens ou Bridge en France, qui gère la connexion avec les banques à leur place.
Pour vérifier qu'un outil ou son prestataire est bien autorisé, consultez le registre Regafi, tenu par la Banque de France et l'ACPR. Il suffit d'y rechercher le nom de la société qui édite l'application ou celui de son prestataire technique, qui figure en général dans les conditions générales d'utilisation.
Le cadre réglementaire apporte deux garanties importantes. D'une part, l'agrégateur dispose d'un accès en lecture seule : il peut afficher vos soldes et vos opérations, mais pas effectuer un virement. D'autre part, vous pouvez révoquer à tout moment l'autorisation que vous lui avez donnée, depuis l'outil lui-même ou en supprimant votre compte.
Le modèle économique révèle l'usage de vos données
Un agrégateur connaît vos revenus, vos dépenses, vos crédits et vos placements, ce qui en fait une source d'information très précieuse. Sa façon de gagner de l'argent indique ce qu'il risque d'en faire. Un outil financé uniquement par les abonnements de ses utilisateurs n'a pas de raison d'exploiter vos données à d'autres fins. Un outil gratuit doit en revanche se financer autrement, par exemple par la publicité, par des offres commerciales ciblées ou par la mise à disposition de données statistiques à des partenaires.
Avant de vous inscrire, lisez la politique de confidentialité en cherchant quatre informations : les finalités de l'utilisation de vos données, les éventuels partenaires destinataires, le pays où elles sont hébergées et la durée de leur conservation. Le RGPD vous donne par ailleurs le droit d'accéder à vos données, de les récupérer et d'en demander l'effacement complet lorsque vous quittez le service.
Les limites à connaître
L'agrégation reste une technologie imparfaite, et il vaut mieux le savoir avant de s'y fier entièrement. La couverture varie beaucoup d'un outil à l'autre, notamment pour les petites banques, les établissements étrangers, l'épargne salariale et certains assureurs. Des connexions peuvent aussi cesser de fonctionner après une mise à jour du côté de la banque.
Votre tableau de bord dépend enfin de la pérennité de l'outil et de celle de son prestataire technique. Si l'un des deux arrête son activité ou change ses conditions, vous pouvez perdre votre historique du jour au lendemain. Il est donc prudent d'exporter régulièrement vos données lorsque l'outil le permet, et de conserver vos relevés bancaires officiels.
Ce que le futur règlement européen va changer
La DSP2, qui encadre l'agrégation depuis 2018, doit être remplacée par deux nouveaux textes européens qui visent à rendre l'accès aux comptes plus fiable et mieux contrôlé par les utilisateurs. Il faut d'abord faire le point sur leur calendrier, puis sur l'outil de contrôle qu'ils prévoient de mettre entre vos mains.
PSR et DSP3 : où en est-on ?
La réforme comporte deux volets : un règlement sur les services de paiement, appelé PSR, qui s'appliquera directement dans tous les pays de l'Union, et une troisième directive, dite DSP3, que chaque État devra transposer. Les textes de compromis définitifs ont été publiés le 23 avril 2026, puis validés au printemps par le Conseil et par la commission compétente du Parlement européen. À la fin de l'été 2026, il restait encore le vote en séance plénière, l'adoption formelle et la publication au Journal officiel, attendue au second semestre 2026.
Les nouvelles règles ne s'appliqueront pas immédiatement après leur publication. La plupart des dispositions du PSR prendront effet 18 à 21 mois après son entrée en vigueur, ce qui situe leur application réelle aux alentours de 2028. D'ici là, les agrégateurs continuent de fonctionner sous le régime de la DSP2.
Un tableau de bord des autorisations dans votre application bancaire
L'un des objectifs de la réforme est de lever les obstacles que certaines banques opposent encore aux agrégateurs. Le PSR doit pour cela dresser une liste de pratiques interdites qui entravent l'accès aux données des comptes de paiement. Les connexions devraient donc devenir plus stables, avec moins de synchronisations interrompues.
Le texte prévoit aussi que votre banque mette à votre disposition, dans son application ou son espace client, un tableau de bord des autorisations accordées. Il est ainsi possible de voir d'un coup d'œil quels outils ont accès à vos comptes et retirer un accès en quelques clics, sans passer par chaque agrégateur. Dans le cas fictif de Julien, ce serait le moyen le plus simple de vérifier régulièrement que seuls les services qu'il utilise encore peuvent lire ses données.
Centraliser ses comptes : par où commencer ?
Centraliser ses comptes ne veut pas forcément dire tout regrouper dans une seule banque. Pour la plupart des épargnants, la solution la plus efficace consiste à limiter le quotidien à une ou deux banques, puis à suivre le reste de son épargne grâce à un outil d'agrégation. Le choix de cet outil dépend de ce que vous voulez surveiller : vos dépenses, l'ensemble de votre patrimoine, ou seulement quelques comptes bancaires.
Quelle que soit l'option retenue, commencez par un inventaire complet de vos avoirs, puis vérifiez le statut et le modèle économique de l'outil avant d'y connecter vos banques. Une fois en place, un tableau de bord entretenu chaque mois vous permettra de savoir à tout moment où se trouve votre argent et combien vous possédez réellement.