Je veux réduire mes frais bancaires : par où commencer ?
Les frais bancaires augmentent encore en 2026. Diagnostic, frais d'incidents, formule, habitudes, changement de banque : voici une méthode en cinq étapes, classées par ordre d'impact, pour réduire votre facture sans vous tromper de priorité.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreEn 2026, un client paie en moyenne 191,90 € de frais bancaires par an selon Panorabanques, et la CLCV estime que les tarifs augmentent de près de 3 % sur un an. Cette facture peut pourtant être réduite, à condition d'agir dans le bon ordre.
La première étape consiste à faire un diagnostic : lire son relevé annuel de frais, distinguer frais de fonctionnement et frais d'incidents, repérer les services inutiles, puis comparer sa facture aux moyennes du marché. Il faut ensuite s'attaquer aux frais d'incidents, en mesurant leur effet cumulatif, en connaissant leurs plafonds, en ajustant son découvert, en activant les protections pour clients fragiles et en contestant les frais injustifiés. La troisième étape allège la formule en passant en revue le package et la carte, en tirant parti de la domiciliation des revenus et en négociant. La quatrième porte sur les habitudes : retraits, voyages et protection des moyens de paiement. Si cela ne suffit pas, la cinquième étape aide à calculer le gain d'un changement de banque, à choisir le bon établissement, à envisager la multibancarisation et à utiliser la mobilité bancaire. Un contrôle mensuel et un bilan annuel permettent enfin de conserver ces économies.
Étape 1 : faire le diagnostic de ce que vous payez réellement
Avant de chercher à réduire vos frais, vous devez savoir précisément ce que votre banque vous a facturé et à quel titre. Le relevé annuel de frais vous donne ce chiffre, le tri entre deux familles de frais et la recherche des services superflus vous montrent où agir, et la comparaison avec les moyennes 2026 vous indique si votre facture est raisonnable.
Partir du relevé annuel de frais plutôt que d'une estimation
Chaque année, au cours du mois de janvier, votre banque doit vous adresser un récapitulatif de l'ensemble des frais qu'elle a prélevés sur votre compte courant l'année précédente. Ce document est souvent rangé sans être lu, alors qu'il constitue la base la plus fiable de votre diagnostic. Il vous évite de reconstituer votre facture à partir de quelques relevés mensuels, une méthode qui laisse facilement passer une cotisation annuelle ou un incident ponctuel.
Le relevé détaille les sommes payées service par service, puis indique un total. Si vous ne le retrouvez pas dans votre courrier, il est généralement disponible dans la rubrique « documents » de votre espace client ou de votre application. Pour l'année en cours, les relevés mensuels prennent le relais, puisque chacun d'eux comporte obligatoirement une ligne récapitulant les frais du mois.
Distinguer les frais de fonctionnement des frais d'incidents
Une fois le total connu, classez chaque ligne dans l'une des deux catégories qui composent votre facture. Les frais de fonctionnement correspondent aux services que vous utilisez normalement : tenue de compte, cotisation de carte, offre groupée, retraits dans les distributeurs d'autres banques ou virements occasionnels. Leurs tarifs sont fixés librement par chaque établissement, ce qui explique les écarts importants d'une banque à l'autre.
Les frais d'incidents sanctionnent au contraire un compte qui fonctionne mal. Ils regroupent les commissions d'intervention, les agios, les frais de rejet de prélèvement ou de chèque et les lettres d'information associées. Une partie de ces frais est plafonnée par la réglementation, mais leur cumul peut rapidement dépasser le coût annuel de votre carte.
Ce tri vous indique où se trouve votre marge de manœuvre. Si les incidents représentent une part importante du total, c'est par eux qu'il faut commencer, comme l'explique l'étape suivante. Si votre facture se compose surtout de frais de fonctionnement, c'est votre formule qu'il faudra revoir.
Repérer les doublons et les services payés mais inutilisés
Relisez ensuite votre relevé ligne par ligne en vous demandant si vous avez réellement utilisé chaque service au cours de l'année. Plusieurs postes reviennent souvent :
- Une assurance payée deux fois. C'est le cas d'une assurance des moyens de paiement facturée séparément alors qu'elle est déjà comprise dans votre offre groupée, ou couverte par les garanties de votre carte haut de gamme.
- Des services de confort facturés. L'envoi de relevés papier ou les alertes par SMS peuvent être remplacés par leurs équivalents gratuits dans l'application bancaire.
- Un compte secondaire oublié. Un compte que vous n'utilisez plus continue de générer des frais de tenue de compte chaque année. Si vous en détenez plusieurs, il peut être intéressant de centraliser tous vos comptes au même endroit pour ne payer qu'une seule fois.
Notez aussi toute ligne dont vous ne comprenez pas l'intitulé. Votre conseiller doit pouvoir vous expliquer à quoi elle correspond, et une ligne qui ne correspond à aucun service rendu peut être contestée.
Comparer sa facture aux moyennes 2026 et au comparateur officiel
Il vous reste à situer votre facture par rapport au marché, car la moyenne nationale masque de fortes différences selon les profils. Selon la façon dont vous utilisez votre compte, la note annuelle va d'une cinquantaine d'euros pour un jeune client à plus de 400 € pour un chef d'entreprise. Si votre total dépasse nettement la moyenne de votre profil, vous avez probablement des économies à réaliser.
Pour aller plus loin, le comparateur public tarifs-bancaires.gouv.fr vous permet de confronter les prix de votre banque à ceux des autres établissements pour les services que vous utilisez vraiment. Vous pouvez filtrer par département et par type d'établissement, banque à réseau ou banque en ligne. Ce comparatif vous servira de base de négociation si vous restez dans votre banque, ou de point de départ si vous envisagez d'en changer.
Étape 2 : éliminer en priorité les frais d'incidents
Les frais d'incidents sont souvent les plus coûteux de votre facture, mais aussi ceux sur lesquels vous avez le plus de prise. Comprendre leur mécanique, connaître leurs plafonds, ajuster votre découvert, activer les protections réservées aux clients fragiles et savoir contester un frais injustifié vous permettront de les réduire durablement.
Pourquoi commencer par les incidents
Un incident bancaire a une particularité : il est souvent facturé même lorsque l'opération n'a pas eu lieu. Si votre compte n'est pas suffisamment approvisionné pour honorer un prélèvement, la banque peut le refuser, puis vous facturer ce refus. Le créancier peut de son côté vous appliquer des pénalités de retard. Vous pouvez donc être pénalisé deux fois pour une facture qui n'a même pas été réglée.
Le coût grimpe d'autant plus vite que les frais se cumulent. Prenons l'exemple d'un salaire versé avec quelques jours de retard, alors que le compte se trouve déjà légèrement au-delà du découvert autorisé. Dans ce laps de temps, l'abonnement internet est rejeté, la mutuelle passe malgré tout et deux paiements par carte sont acceptés après examen. En appliquant les plafonds maximums, la banque peut facturer une commission d'intervention de 8 € sur chacune des quatre opérations, soit 32 €, auxquels s'ajoutent 20 € de frais de rejet. Ces quelques jours de retard coûtent ainsi plus de 50 € hors agios, soit plus du double de ce qu'un client paie en moyenne par an pour la tenue de son compte.
Les plafonds réglementaires à connaître
Les banques fixent librement la plupart de leurs tarifs, mais la loi encadre les principaux frais d'incidents. Ces plafonds s'appliquent à tous les clients, quelle que soit leur banque :
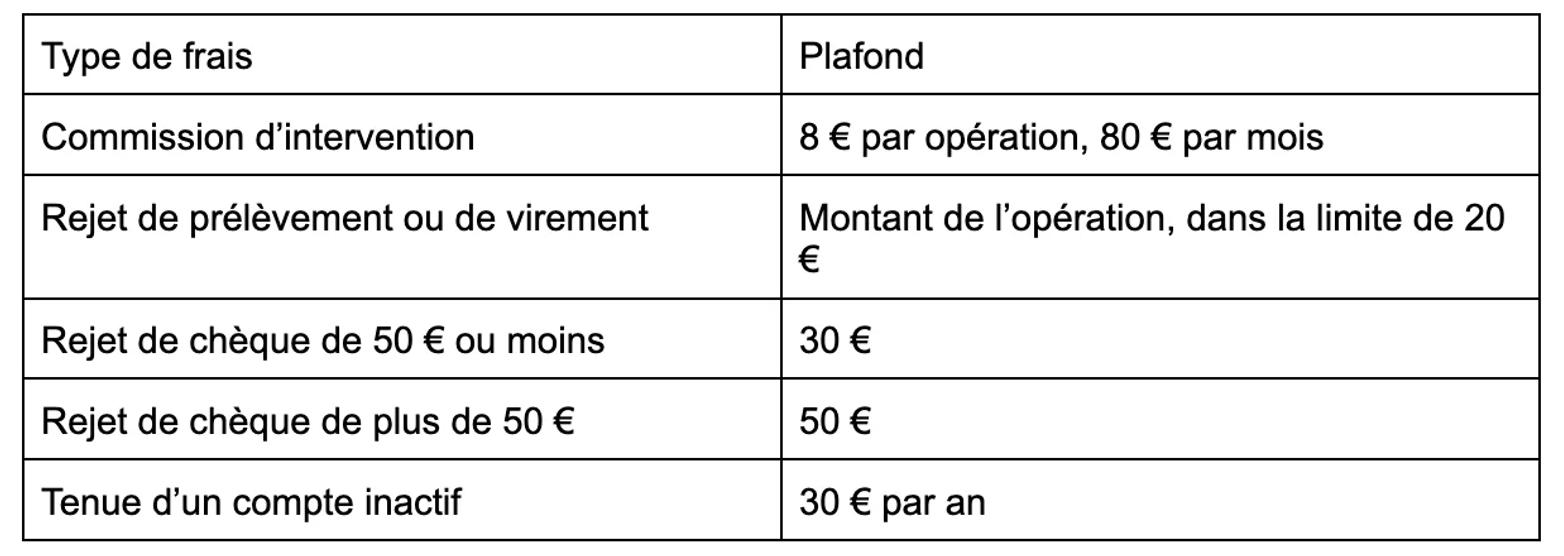
Source : Inc-conso.fr et Selectra
Si vous constatez sur votre relevé un montant supérieur à ces plafonds, la banque est en tort et vous pouvez demander le remboursement de la différence.
Ajuster son découvert autorisé, à la hausse ou à la baisse
Si votre solde passe régulièrement sous zéro en fin de mois, demander une autorisation de découvert plus élevée peut vous faire économiser beaucoup. Tant que vous restez dans la limite fixée, la banque ne prélève en général que des agios, à un taux plus faible qu'en cas de découvert non autorisé. Vous évitez ainsi les commissions d'intervention et les rejets. Pour un découvert de quelques jours, les intérêts se comptent souvent en centimes, alors qu'un seul rejet coûte jusqu'à 20 €. Vérifiez toutefois que votre banque n'applique pas de minimum forfaitaire d'agios, qui peut rendre un court découvert plus coûteux que prévu.
La logique inverse vaut aussi. Si vous utilisez votre découvert tous les mois sans en avoir vraiment besoin, le réduire vous oblige à rééquilibrer votre budget et vous évite de payer des agios en permanence. Par ailleurs, de nombreux outils bancaires permettent de mieux gérer son budget, comme la catégorisation automatique des dépenses ou les alertes de solde. L'objectif est un découvert calibré sur vos besoins réels, qui serve de filet de sécurité plutôt que de complément de revenu.
Clients fragiles : le plafond automatique, l'OCF et les critères d'éligibilité
Lorsque les incidents s'accumulent, la réglementation prévoit une protection renforcée pour les clients en situation de fragilité financière. Votre banque doit vous considérer comme fragile si vous êtes inscrit au Fichier central des chèques pendant trois mois consécutifs ou si votre dossier de surendettement a été déclaré recevable. Elle doit aussi tenir compte des incidents répétés sur trois mois consécutifs et du montant de vos revenus, et chaque établissement peut ajouter ses propres critères.
Dès que vous êtes identifié comme fragile, l'ensemble de vos frais d'incidents est plafonné à 25 € par mois, sans aucune démarche de votre part. Votre banque doit également vous proposer l'offre spécifique clientèle fragile (OCF), facturée 3 € par mois au maximum. Cette formule comprend les services bancaires essentiels et abaisse le plafond des frais d'incidents à 20 € par mois et 200 € par an. Les commissions d'intervention y sont limitées à 4 € par opération et 20 € par mois.
L'écart entre les deux dispositifs est considérable. Selon l'Observatoire de l'inclusion bancaire, un client fragile qui n'a pas souscrit l'offre paie en moyenne près de trois fois plus de frais d'incidents qu'un titulaire de l'OCF. Pourtant, la grande majorité des 4,8 millions de clients identifiés comme fragiles n'en bénéficient pas. Si vous êtes concerné, rien ne vous empêche d'en faire la demande vous-même auprès de votre conseiller, sans attendre que la banque vous la propose. Plus largement, il existe d'autres solutions bancaires adaptées en cas de difficulté financière, qui permettent de traverser une période compliquée sans aggraver sa situation.
Contester un frais injustifié
Un frais peut être contesté s'il dépasse un plafond légal, s'il correspond à un service que vous n'avez pas utilisé, s'il apparaît en double ou s'il ne figure pas dans la brochure tarifaire de votre banque. Commencez par en parler à votre conseiller. Lorsque l'incident est isolé et que votre compte fonctionne bien par ailleurs, il accepte souvent un geste commercial.
En cas de refus, adressez une réclamation écrite au service clients de votre banque en joignant vos relevés. Si sa réponse ne vous satisfait pas, ou si vous n'en obtenez aucune dans un délai de deux mois, vous pouvez saisir le médiateur bancaire. Ses coordonnées figurent sur vos relevés de compte et la procédure est gratuite.
Étape 3 : alléger sa formule sans changer de banque
Une fois les incidents maîtrisés, c'est le contenu de votre offre qu'il faut passer en revue, car vous payez peut-être des services dont vous ne vous servez pas. Vérifier la rentabilité de votre package, adapter votre carte, profiter des conditions liées à la domiciliation de vos revenus et négocier au bon moment sont les quatre leviers à votre disposition.
Vérifier si son package est vraiment rentable
Les offres groupées, aussi appelées packages ou conventions, réunissent pour un prix mensuel fixe un ensemble de services : carte bancaire, tenue de compte, assurance des moyens de paiement, alertes, retraits gratuits dans d'autres réseaux ou réduction sur le taux du découvert. Leur argument commercial repose sur un prix inférieur à celui des mêmes services achetés séparément. Cet avantage n'existe pourtant que si vous utilisez l'essentiel de ce qui est inclus.
Pour le vérifier, reprenez votre relevé annuel de frais et listez les services que vous avez réellement utilisés au cours de l'année. Consultez ensuite la brochure tarifaire de votre banque pour calculer ce que ces seuls services vous auraient coûté à l'unité, puis comparez ce total au prix annuel de votre package. Si le tarif à la carte revient moins cher, demandez à résilier l'offre groupée, ou à passer à une formule plus simple de la même gamme.
Ce calcul est particulièrement utile si votre package comprend une carte haut de gamme ou des assurances que vous n'avez jamais sollicitées. Ce sont généralement elles qui font grimper le prix de la formule.
Descendre en gamme de carte bancaire
La cotisation de la carte est souvent la plus grosse ligne d'une facture sans incident, et les tarifs continuent d'augmenter. Pour 2026, la CLCV relève une hausse comprise entre 2,07 % et 2,29 % selon le type de carte. Or, l'écart de prix entre les gammes est important : une carte haut de gamme coûte souvent plusieurs fois le prix d'une carte classique. Certaines banques promeuvent par ailleurs des cartes bancaires gratuites.
Ce surcoût finance surtout des plafonds de paiement et de retrait plus élevés, ainsi que des assurances et assistances étendues, en particulier pour les voyages. Si vous partez rarement à l'étranger et que vos dépenses mensuelles restent modestes, une carte classique répond à vos besoins pour un prix nettement inférieur.
Le mode de débit compte aussi. Une carte à débit immédiat est généralement moins chère qu'une carte à débit différé, et elle vous donne une vision plus juste de votre solde réel. Si vous craignez les dépassements, une carte à autorisation systématique, qui vérifie le solde avant chaque paiement, est la moins chère de toutes et vous protège en même temps des incidents.
Profiter des conditions liées à la domiciliation de ses revenus
Certaines banques accordent des réductions, voire la gratuité de certains frais, aux clients qui font verser leur salaire ou leur pension sur leur compte. L'avantage peut porter sur la tenue de compte, sur la cotisation de la carte ou sur le prix d'une offre groupée. Renseignez-vous auprès de votre conseiller ou dans la brochure tarifaire pour savoir si votre établissement propose ce type de condition.
Ce levier est aussi à prendre en compte si vous détenez plusieurs comptes. Concentrer vos revenus dans la banque qui récompense la domiciliation peut faire baisser la facture globale, à condition que l'autre compte ne génère plus de frais de tenue de compte.
Négocier au bon moment, avec les bons arguments
Les tarifs bancaires ne sont pas figés, et un client qui prend le temps de préparer sa demande obtient régulièrement un geste. Le choix du moment compte autant que les arguments. Votre banque doit vous informer de toute modification tarifaire au moins deux mois avant son entrée en vigueur. Cette notification est l'occasion idéale de réagir, puisque vous pouvez refuser les nouvelles conditions et clôturer votre compte sans frais avant leur application.
Avant de contacter votre conseiller, préparez trois éléments. Le premier est le montant total de vos frais sur l'année, tiré du relevé annuel. Le deuxième est le tarif d'une offre concurrente pour un usage équivalent, trouvé sur le comparateur public ou sur le site d'une autre banque. Le troisième rassemble ce qui fait de vous un client intéressant : ancienneté, revenus domiciliés, crédit immobilier, épargne ou assurances souscrites dans l'établissement.
Étape 4 : adapter ses habitudes au quotidien
Une partie de vos frais ne vient pas de votre formule, mais de la façon dont vous utilisez votre compte. Vos retraits d'espèces, vos paiements à l'étranger et la protection de vos moyens de paiement peuvent être optimisés sans démarche particulière.
Retirer moins souvent, dans le bon réseau
Retirer de l'argent dans le distributeur d'une autre banque que la vôtre est souvent facturé, soit dès le premier retrait du mois, soit au-delà d'un petit nombre de retraits gratuits. Ce poste est en forte hausse. Selon Panorabanques, le coût annuel moyen de quatre retraits déplacés par mois augmente de 14,9 % en 2026, après une progression de 7,8 % en 2024.
Pour limiter cette dépense, commencez par vérifier dans votre brochure tarifaire combien de retraits hors réseau vous sont offerts chaque mois. Repérez ensuite les distributeurs de votre banque, ou de ses établissements partenaires, sur vos trajets habituels. Si vous payez peu en espèces, retirer une somme plus importante une ou deux fois par mois revient moins cher que plusieurs petits retraits dispersés. Le paiement par carte ou par téléphone, désormais accepté presque partout pour de petits montants, réduit encore le besoin de liquide.
Voyager sans commissions
Hors de la zone euro, une carte classique d'une banque traditionnelle entraîne souvent des frais à chaque paiement et à chaque retrait. Il s'agit généralement d'un pourcentage du montant, parfois complété d'une part fixe par opération. Sur un séjour de deux semaines, ces commissions peuvent facilement atteindre plusieurs dizaines d'euros sans que vous vous en rendiez compte, puisqu'elles apparaissent ligne par ligne sur le relevé.
Si vous voyagez régulièrement, une carte qui ne facture pas les opérations en devises devient vite rentable. De nombreuses banques en ligne en proposent, y compris dans leurs offres gratuites. Si vous partez seulement une fois par an, regardez si votre banque propose une option internationale activable pour la durée du voyage. Cette solution peut revenir moins cher que le changement de carte. Dans tous les cas, lorsqu'un terminal de paiement à l'étranger vous propose de régler en euros plutôt qu'en monnaie locale, choisissez la monnaie locale : la conversion proposée sur place applique souvent un taux défavorable.
Protéger ses moyens de paiement pour éviter les frais d'opposition
Perdre un chéquier ou se faire voler sa carte coûte du temps, mais aussi de l'argent. D'après Les Clés de la Banque, l'opposition sur un chéquier est facturée en moyenne 16,66 €, et son renvoi 7,29 €.
Quelques réflexes limitent ces risques. Si vous avez simplement égaré votre carte, utilisez d'abord la fonction de verrouillage temporaire de votre application bancaire, qui est gratuite et réversible, avant de faire opposition. Ne commandez un chéquier que si vous en avez réellement l'usage, et retirez-le en agence plutôt que de le recevoir par courrier recommandé, une option souvent payante. Enfin, ajustez les plafonds de votre carte à vos besoins : en cas de fraude, des plafonds raisonnables limitent le montant que l'on peut dépenser à votre place.
Étape 5 : changer de banque ou en combiner plusieurs
Si les étapes précédentes n'ont pas suffi à alléger votre facture, changer d'établissement peut devenir la solution la plus efficace, à condition d'avoir fait ses calculs. Il faut alors estimer le gain réel, choisir le bon type d'acteur, savoir dans quels cas la multibancarisation est rentable et s'appuyer sur la mobilité bancaire pour simplifier les démarches.
Calculer le gain réel avant de partir
Les écarts de prix entre établissements sont réels, mais le gain d'un changement dépend entièrement de votre profil. Pour un profil de cadre, Panorabanques calcule une facture moyenne d'environ 160 € par an, alors que les banques en ligne les moins chères descendent à une dizaine d'euros pour le même usage.
Ce calcul doit cependant être fait à partir de votre propre facture. Prenons deux exemples fictifs. Lisa ne paie qu'une carte classique et des frais de tenue de compte, soit environ 70 € par an. En passant dans une banque en ligne gratuite, elle économise cette somme, mais elle peut perdre son découvert autorisé et l'accès à une agence. Wandrille, lui, paie une offre groupée à 15 € par mois et quelques frais d'incidents, soit plus de 250 € par an. Pour lui, le changement peut faire économiser plus de 200 € dès la première année.
Avant de vous décider, comparez le montant de votre relevé annuel avec le coût estimé dans le nouvel établissement pour un usage identique. Ajoutez ensuite ce que vous risquez de perdre : un découvert, des conditions préférentielles sur un crédit en cours, un conseiller que vous connaissez. Si le gain annuel reste modeste, une négociation avec votre banque actuelle sera souvent plus intéressante qu'un départ.
Banque en ligne, néobanque ou établissement de paiement : ce qui change
Les banques en ligne sont de véritables banques, sans agence. Elles proposent un compte courant, des cartes, un découvert, de l'épargne et souvent des crédits, avec des frais de fonctionnement très faibles. En contrepartie, certaines exigent un niveau minimum de revenus ou un usage régulier de la carte, et les services comme le dépôt d'espèces ou l'encaissement de chèques y sont moins pratiques. Les frais d'incidents peuvent y rester facturés, même si certaines ne prélèvent pas de commission d'intervention.
Les néobanques et les établissements de paiement proposent le plus souvent un compte de paiement plutôt qu'un compte bancaire classique. L'ouverture est rapide et souvent accessible sans condition de revenus, mais l'offre se limite généralement à une carte, aux virements et aux prélèvements, sans découvert ni crédit. Lorsque l'établissement ne dispose que d'un agrément d'établissement de paiement ou de monnaie électronique, les sommes déposées sont protégées par cantonnement, c'est-à-dire mises à l'écart des fonds propres de l'établissement, mais elles ne bénéficient pas de la garantie des dépôts applicable aux banques. Certaines néobanques disposent toutefois d'un agrément bancaire complet. Ces comptes conviennent bien à un usage quotidien simple ou comme compte d'appoint.
Multibancarisation : quand elle fait économiser, quand elle coûte
Détenir deux comptes dans deux établissements peut être la meilleure solution si vous ne voulez pas quitter votre banque historique. C'est notamment le cas lorsque vous y remboursez un crédit immobilier, ou lorsque vous tenez à garder un conseiller. Vous ouvrez alors un compte dans une banque en ligne pour vos dépenses courantes et vos paiements à l'étranger, et vous réduisez au strict minimum votre formule dans la banque traditionnelle.
Cette organisation n'est rentable qu'à une condition : supprimer dans votre banque historique tout ce qui fait doublon avec le nouveau compte. Si vous conservez deux cartes, deux offres groupées ou deux assurances des moyens de paiement, vous payez davantage qu'avant. Concrètement, résiliez la carte et les options de l'ancien compte, vérifiez ce qu'il vous coûte encore en frais de tenue de compte, et gardez-y uniquement les services que le nouvel établissement ne vous apporte pas. La même logique vaut si vous démarrez une activité indépendante : séparer vos dépenses personnelles et professionnelles impose un deuxième compte, et il est alors utile de savoir comment choisir son compte pro lorsqu'on se lance en freelance.
Utiliser la mobilité bancaire
Si vous décidez de partir, la loi vous évite l'essentiel des démarches. En signant un mandat de mobilité auprès de votre nouvelle banque, vous la chargez de récupérer la liste de vos virements et prélèvements réguliers et de transmettre vos nouvelles coordonnées à vos employeurs, organismes sociaux et fournisseurs. Le service est gratuit, et l'ensemble de la procédure ne dépasse pas 22 jours ouvrés. Il est désormais bien rodé : selon la Fédération bancaire française, plus de 9 millions de dossiers ont été ouverts entre février 2017 et février 2024.
Ne clôturez pas votre ancien compte trop vite. Laissez-y une petite somme pendant quelques semaines pour couvrir un éventuel prélèvement oublié ou un chèque encore en circulation, puis demandez la clôture une fois que toutes les opérations ont basculé.
Garder ses frais sous contrôle dans la durée
Les banques révisent leurs tarifs chaque année, et une formule bien choisie aujourd'hui peut devenir coûteuse d'ici quelques années. Un contrôle rapide à chaque relevé mensuel et un bilan complet une fois par an suffisent à préserver les économies réalisées.
Le contrôle mensuel
Chaque relevé de compte se termine par le total des frais prélevés au cours du mois. Prendre l'habitude de jeter un œil à cette ligne vous permet de repérer immédiatement un montant inhabituel. Il peut s'agir d'un incident que vous n'aviez pas remarqué, d'un service que vous pensiez avoir résilié, ou d'une opération facturée deux fois. Plus vous réagissez tôt, plus il est facile d'obtenir un remboursement auprès de votre conseiller.
Ce contrôle est aussi le bon moment pour vérifier que vos alertes de solde fonctionnent et que leur seuil correspond toujours à vos dépenses. Si vos charges ont augmenté, relevez ce seuil pour être prévenu avant que votre compte ne passe dans le rouge.
Le bilan annuel
À la réception du relevé annuel de frais, en début d'année, comparez le total à celui de l'année précédente. Une hausse peut venir d'une revalorisation des tarifs, d'un changement dans vos habitudes ou de l'ajout d'un service. Les nouvelles grilles entrent généralement en vigueur au 1er janvier, et votre banque doit vous les communiquer au moins deux mois à l'avance : lisez attentivement les courriers ou les messages reçus à l'automne pour anticiper ces hausses.
Profitez de ce bilan pour refaire une comparaison rapide sur le comparateur public, avec vos usages réels de l'année écoulée. Si votre facture a nettement augmenté, ou si un autre établissement fait sensiblement mieux pour le même usage, reprenez la méthode depuis l'étape 3. Vous pourrez alors renégocier avec votre conseiller ou, si nécessaire, envisager de changer de banque.
Réduire ses frais bancaires : la bonne méthode en résumé
Réduire ses frais bancaires ne demande ni compétences particulières ni démarches lourdes. L'essentiel est de procéder dans le bon ordre. Le diagnostic vous montre où part votre argent, et les frais d'incidents, souvent les plus coûteux, doivent être traités en priorité. L'ajustement de votre formule et de vos habitudes permet ensuite de réduire la facture sans changer de banque. Le changement d'établissement n'arrive qu'en dernier, une fois que vous avez vérifié que le gain en vaut la peine. Quelle que soit l'option retenue, quelques minutes de vérification chaque mois et un bilan complet à réception du relevé annuel suffisent à éviter que vos frais ne remontent d'une année sur l'autre.
Questions fréquentes sur les frais bancaires
Pourquoi mes frais bancaires augmentent-ils chaque année ?
Les banques revoient leurs tarifs une fois par an, le plus souvent au 1er janvier, pour suivre l'évolution de leurs coûts et de l'inflation. En 2026, la CLCV estime que les frais progressent de près de 3 % en moyenne. La hausse est plus marquée sur les frais de tenue de compte, qui augmentent de 6,39 %.
Les frais de tenue de compte sont-ils obligatoires ?
Aucune loi n'impose ces frais : chaque banque décide librement de les facturer ou non. La plupart des banques à réseau les appliquent désormais, alors que de nombreuses banques en ligne les ont supprimés. Si votre banque les facture, vous pouvez demander leur suppression lors d'une négociation, notamment si vous y domiciliez vos revenus.
Une banque peut-elle prélever des frais sans prévenir ?
Votre banque doit vous informer de toute hausse de ses tarifs au moins deux mois avant son application. Les frais liés à des incidents ou à des irrégularités doivent également apparaître sur votre relevé de compte au moins quatorze jours avant d'être prélevés. Ce délai vous laisse le temps de vérifier leur montant et de les contester si nécessaire.
Peut-on se faire rembourser des frais bancaires déjà prélevés ?
Un remboursement est possible si les frais dépassent un plafond légal, s'ils correspondent à un service non rendu ou s'ils ont été facturés deux fois. Pour des frais d'incidents justifiés, la banque n'a aucune obligation de rembourser, mais elle accepte souvent un geste commercial si l'incident reste isolé. En cas de refus, vous pouvez saisir gratuitement le médiateur bancaire.
Que faire si aucune banque n'accepte de vous ouvrir un compte ?
Toute personne domiciliée en France a droit à un compte bancaire. Si une banque refuse de vous ouvrir un compte, demandez-lui une attestation de refus, puis adressez-vous à la Banque de France. Celle-ci désignera un établissement qui devra vous ouvrir un compte assorti des services bancaires de base, fournis gratuitement.