Je pars vivre à l’étranger : quelle banque garder ou ouvrir ?
Partir vivre à l'étranger oblige à repenser sa banque. Ce guide explique quel compte garder en France, quelles banques acceptent les non-résidents, quand ouvrir un compte local, comment réduire les frais de transfert et ce qui change pour votre épargne.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreAu 1er janvier 2026, 1 784 975 Français étaient inscrits au registre des Français établis hors de France, un chiffre qui ne compte pas ceux qui ne se sont jamais déclarés auprès d'un consulat. Pour chacun d'eux, le départ pose la même question : faut-il garder sa banque française, en changer ou ouvrir un compte sur place ?
Cet article explique d'abord pourquoi conserver un compte en France reste presque toujours utile, pourquoi les banques se méfient des non-résidents et ce qu'il faut leur dire avant de partir. Il présente ensuite les banques françaises qui acceptent les expatriés, de la banque traditionnelle à la banque en ligne, ainsi que le droit au compte et les conditions pour emprunter depuis l'étranger. Vous verrez aussi dans quels cas un compte local devient nécessaire, selon que vous vivez dans la zone euro ou en dehors, et quelle place donner aux néobanques. L'article détaille enfin le coût réel des virements internationaux, le sort de votre épargne et vos obligations déclaratives, avant de proposer une combinaison adaptée à chaque profil.
Garder son compte en France : une précaution presque toujours utile
Votre compte français continue de vous servir longtemps après le départ, mais certaines banques voient d'un mauvais œil les clients qui s'installent hors de France. Quelques démarches faites avant de partir suffisent pourtant à sécuriser la relation avec votre établissement.
À quoi sert encore un compte français une fois parti ?
Partir vivre à l'étranger ne coupe pas tous les flux financiers avec la France. Si vous mettez votre logement en location, les loyers ont besoin d'un compte pour arriver, tout comme les charges de copropriété et la taxe foncière ont besoin d'un compte pour être prélevées. Un crédit immobilier en cours continue aussi d'être remboursé chaque mois, souvent par prélèvement sur un compte français, et certains prêteurs ont conditionné leur offre à la domiciliation des revenus chez eux.
Le compte français reste également le point d'ancrage de vos placements. Un PEA fonctionne obligatoirement avec un compte espèces associé, et les rachats d'une assurance-vie sont généralement versés sur un compte en France. Pour les retraités, il simplifie aussi le versement des pensions françaises et évite des frais de change à chaque virement.
Enfin, ce compte facilite les envois d'argent à vos proches restés en France et vous évite de repartir de zéro si vous rentrez un jour. Le risque inverse est bien réel : en juin 2026, un internaute qui préparait son installation à Madagascar pour sa retraite expliquait, dans un commentaire publié sur le site Réassurez-moi, qu'aucune banque en ligne n'acceptait de lui ouvrir un compte, alors qu'il en avait besoin pour recevoir sa pension. Une fois parti, ouvrir un compte en France devient nettement plus difficile que d'en conserver un.
Pourquoi les banques se méfient des clients non-résidents
Du point de vue d'une banque, un client expatrié rapporte peu. Son salaire est souvent versé sur un compte local et il souscrit rarement de nouveaux produits, comme un crédit ou une assurance. Ce même client génère pourtant des coûts supplémentaires. La banque doit déclarer chaque année ses avoirs à l'administration fiscale, qui les transmet au pays de résidence dans le cadre de l'échange automatique d'informations mis en place par l'OCDE. Pour les personnes installées aux États-Unis, elle doit aussi appliquer la réglementation américaine FATCA, qui impose des déclarations spécifiques. Les contrôles d'identité et de provenance des fonds sont enfin plus lourds pour certains pays jugés risqués.
Face à ce déséquilibre, certains établissements préfèrent se séparer de ces clients. Une banque peut résilier un compte de dépôt sans avoir à se justifier, à condition de respecter un préavis de deux mois. Un compte qui n'enregistre aucune opération pendant douze mois, et dont le titulaire ne s'est pas manifesté auprès de la banque pendant cette période, peut par ailleurs être classé comme inactif. D'autres établissements limitent les opérations au lieu de fermer le compte : en janvier 2026, un client installé à l'étranger racontait, dans un commentaire publié sur le site Réassurez-moi, que sa banque bloquait ses virements à 10 000 € et l'empêchait d'en faire un nouveau avant un certain délai.
Ce qu'il faut dire à sa banque avant de partir
La meilleure protection consiste à prévenir votre conseiller avant le départ, et non après. Indiquez-lui votre pays de destination, la date de votre installation et la durée prévue de votre séjour. Cette transparence permet à la banque de vous proposer une offre adaptée aux non-résidents si elle en dispose, ou de vous dire clairement qu'elle ne pourra pas vous garder.
Vous devrez aussi mettre à jour votre adresse et votre résidence fiscale. La banque vous demandera de remplir un formulaire d'auto-certification et de fournir votre numéro d'identification fiscale dans votre nouveau pays. Profitez de ce rendez-vous pour consulter la brochure tarifaire, car certains établissements facturent des frais de tenue de compte spécifiques aux non-résidents.
Pensez également à la validation de vos paiements. De nombreuses banques envoient encore leurs codes de sécurité par SMS sur un numéro français. Si vous résiliez votre ligne, vous risquez de ne plus pouvoir valider un achat en ligne ou un virement. Il vaut mieux activer la validation par l'application mobile avant de partir, ou conserver un petit forfait français.
Enfin, relevez vos plafonds de virement si nécessaire, enregistrez à l'avance les bénéficiaires que vous paierez régulièrement, et gardez au moins un prélèvement mensuel sur le compte. Cette activité régulière empêche qu'il soit considéré comme inactif.
Quelle banque française choisir quand on devient non-résident ?
Toutes les banques ne réservent pas le même accueil aux Français de l'étranger, et l'écart est particulièrement net entre les réseaux traditionnels et les banques en ligne. Si aucune ne vous accepte, la loi vous offre un recours, et votre projet de crédit éventuel demande lui aussi une préparation spécifique.
Les banques traditionnelles qui ont une offre pour les non-résidents
Les grands réseaux sont souvent plus chers que les banques en ligne, mais plusieurs d'entre eux ont organisé un véritable service pour les clients installés à l'étranger. BNP Paribas a ainsi créé une filière dédiée aux non-résidents, qui s'appuie sur une trentaine d'agences et sur une équipe d'appui à distance pour les opérations courantes. Son offre Net Expat permet aussi d'ouvrir un compte depuis l'étranger, sans passer en France. Le CCF propose également des comptes ouverts à distance pour cette clientèle.
Pour les patrimoines plus importants, l'accompagnement passe plutôt par la banque privée. BRED Espace Banque Privée suit les non-résidents à distance avec des conseillers formés à leurs enjeux juridiques et fiscaux, tandis que la Banque Transatlantique s'est spécialisée de longue date dans les profils internationaux. D'autres réseaux, comme la Société Générale, acceptent de gérer le compte à distance mais demandent en général un passage en agence pour l'ouvrir. Dans tous les cas, demandez la brochure tarifaire avant de signer, car les frais réservés aux non-résidents varient fortement d'un établissement à l'autre.
Banques en ligne : être client avant le départ change tout
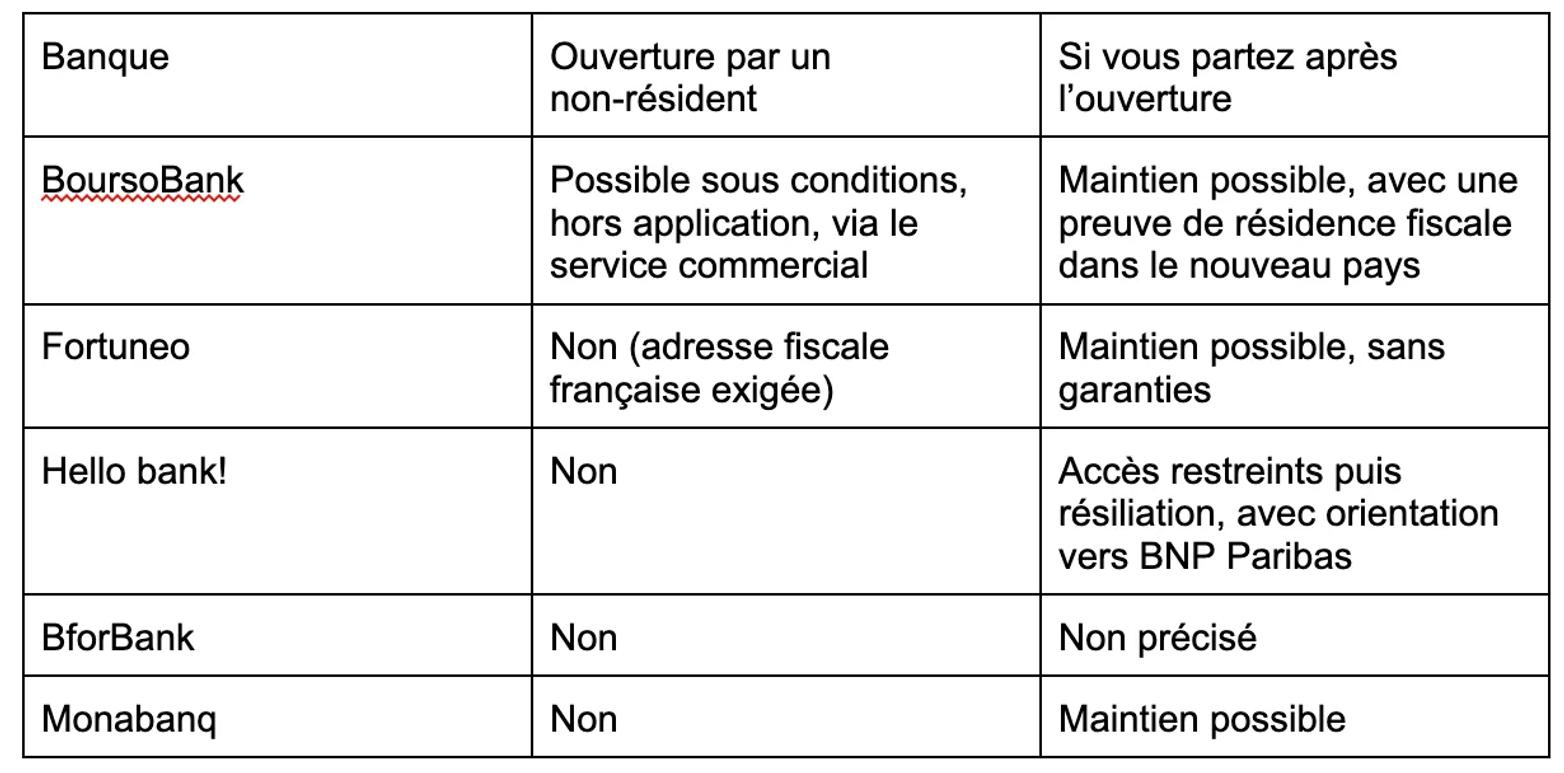
Les banques en ligne attirent les expatriés par leurs cartes gratuites et leurs faibles frais à l'étranger, mais leurs conditions d'accès sont souvent restrictives. La plupart demandent d'être résident fiscal en France au moment de l'ouverture, et cette règle est parfois appliquée de façon plus souple aux clients déjà inscrits. BoursoBank fait figure d'exception : la banque accepte d'étudier la demande d'un résident fiscal étranger, à condition de passer par un parcours spécifique avec son service commercial, en dehors de l'application. Les autres banques en ligne se montrent beaucoup plus fermées. Hello bank! prévoit même dans ses conditions générales de restreindre les accès puis de résilier le compte d'un client qui s'installe hors de France, en l'orientant vers le service des non-résidents de BNP Paribas.
La conséquence pratique est simple : si vous souhaitez utiliser une banque en ligne pendant votre expatriation, ouvrez votre compte tant que vous résidez encore en France. Une fois parti, les mêmes établissements risquent de refuser votre demande.
Si toutes les banques refusent : le droit au compte
Un Français qui réside à l'étranger peut faire valoir le droit au compte, au même titre qu'une personne qui vit en France. La procédure commence par une demande d'ouverture auprès d'une banque. Si celle-ci refuse, elle doit vous remettre une attestation de refus. Vous pouvez ensuite saisir la Banque de France, en ligne ou par l'intermédiaire de la banque qui a dit non, en joignant cette attestation, une pièce d'identité, un justificatif de domicile et une déclaration sur l'honneur indiquant que vous n'avez aucun autre compte en France.
La Banque de France désigne alors un établissement, qui doit ouvrir le compte dans les trois jours ouvrés suivant la réception du dossier complet. Ce compte donne accès gratuitement aux services bancaires de base : une carte de paiement à autorisation systématique, les virements, les prélèvements et le dépôt d'espèces. Il ne permet pas en revanche d'obtenir un chéquier ni un découvert. Ce recours demeure assez courant, puisque la Banque de France est intervenue 29 295 fois en 2024 au titre du droit au compte, tous demandeurs confondus.
Emprunter en France depuis l'étranger
Obtenir un crédit immobilier en France quand on vit ailleurs reste possible, mais les banques se montrent plus exigeantes. Elles attendent en général un apport représentant 20 à 30 % du prix du bien, contre 10 à 15 % pour un emprunteur qui réside en France, ainsi que des revenus stables et faciles à vérifier, idéalement perçus en euros ou dans une devise facilement convertible. Un contrat de travail à durée indéterminée, même conclu avec un employeur local, joue en votre faveur. Nonobstant, l'assurance emprunteur peut compliquer le dossier selon votre pays de résidence.
Toutes les banques ne financent pas les non-résidents. Les néobanques comme N26 ou Revolut ne proposent pas encore de crédit immobilier, même si Revolut prépare cette offre depuis l'obtention de sa licence française en août 2026, alors que des établissements comme BNP Paribas, à travers son service International Buyers, ou la Banque Transatlantique ont développé des offres dédiées. Conserver un compte actif dans la banque à laquelle vous demandez le prêt reste l'un des meilleurs moyens de rassurer le prêteur.
Faut-il ouvrir un compte dans son pays d'accueil ?
La réponse dépend avant tout de votre destination, car on ne vit pas de la même façon avec un compte français dans la zone euro et en dehors. Les néobanques offrent une troisième voie, utile au quotidien, mais qui a aussi ses limites.
Dans la zone euro, le compte français suffit souvent
Si vous vous installez dans un pays qui utilise l'euro, votre compte français peut couvrir l'essentiel de vos besoins. La réglementation européenne impose en effet que les paiements et les retraits en euros effectués dans l'Union européenne soient facturés au même prix qu'une opération réalisée en France. Payer vos courses à Lisbonne ou retirer de l'argent à Berlin ne vous coûte donc pas plus cher qu'à Paris.
Les virements bénéficient du même cadre. Depuis l'entrée en vigueur du règlement européen sur les virements instantanés, les banques de la zone euro doivent proposer ces virements au même tarif que les virements classiques, et vérifier gratuitement que le nom du bénéficiaire correspond bien à l'IBAN saisi. Un employeur, un propriétaire ou une administration d'un autre pays de l'Union européenne n'a pas non plus le droit de refuser votre IBAN au motif qu'il est français : cette discrimination est interdite par le droit européen, même si certains organismes l'ignorent encore.
Un compte local peut malgré tout rester utile si vous vous installez durablement. Il simplifie les démarches quotidiennes, les relations avec certains prestataires et, parfois, l'accès au crédit sur place.
Hors zone euro, le compte local devient vite indispensable
Dès que vous vivez dans une autre devise, le compte français montre ses limites. Certains employeurs exigent un compte domicilié dans le pays pour verser le salaire, et beaucoup de propriétaires ou de fournisseurs préfèrent être payés localement. Payer votre loyer chaque mois depuis la France vous exposerait par ailleurs à des frais de virement international et à une marge de change.
Les cartes des banques en ligne facturent aussi souvent les opérations en devises, même si elles promeuvent des cartes gratuites. En 2026, Fortuneo applique ainsi 1,94 % de frais sur les retraits en devises, et N26 1,70 %. Certaines cartes réduisent cette facture : la carte Ultim de BoursoBank, par exemple, inclut des paiements gratuits partout dans le monde et trois retraits en devises gratuits par mois. Ces offres conviennent bien à un séjour de quelques mois, mais elles remplacent rarement un compte local sur le long terme.
Les conditions d'ouverture varient beaucoup d'un pays à l'autre. Certaines banques demandent un titre de séjour ou un visa de résident, d'autres une adresse locale ou un numéro fiscal du pays. Votre banque française peut parfois vous orienter vers un établissement partenaire sur place, ce qui facilite les premières démarches.
Revolut, N26, Wise : utiles au quotidien, mais pas pour tout
Les néobanques sont souvent la solution la plus pratique pendant les premiers mois, le temps d'ouvrir un compte local. L'ouverture se fait en ligne en quelques minutes, et leurs frais de change sont parmi les plus bas du marché. Revolut permet ainsi de changer jusqu'à 1 000 € par mois sans frais avec son offre gratuite, et de retirer jusqu'à 200 € par mois sans commission, avant d'appliquer 2 % de frais.
Ces services ont cependant des limites qu'il est important de connaître avant d'en faire votre compte principal. Ils ne proposent ni chéquier, ni découvert autorisé, ni crédit immobilier, et l'épargne réglementée française y est inaccessible, même si Revolut prévoit d'ajouter certains de ces produits grâce à sa nouvelle licence française. Leurs plafonds peuvent aussi être bas : chez N26, le compte gratuit limite les paiements à 5 000 € et les retraits à 1 000 €. Leur disponibilité dépend enfin du pays de résidence, et un déménagement dans un pays non couvert peut entraîner la clôture du compte.
Le statut de ces établissements diffère également. N26 est une banque allemande agréée, et vos dépôts sont garantis jusqu'à 100 000 € par le système allemand de protection des dépôts. Revolut, 100% en ligne, dispose d'une licence bancaire lituanienne et, depuis août 2026, d'une licence française : ses clients français seront progressivement rattachés à cette nouvelle banque, et leurs dépôts passeront alors sous la garantie du FGDR, toujours dans la limite de 100 000 €. Wise est en revanche un établissement de monnaie électronique : vos fonds sont conservés sur des comptes séparés, mais ils ne bénéficient pas de la garantie des dépôts. Privilégiez donc Wise pour transférer de l'argent plutôt que pour conserver votre épargne.
Envoyer de l'argent entre la France et l'étranger sans se ruiner
Le coût d'un virement international se compose de deux parties. La première regroupe les frais affichés : les frais d'émission facturés par votre banque, une éventuelle commission de change, et parfois des frais de réception prélevés par la banque du bénéficiaire. Chez BNP Paribas, par exemple, un virement en euros vers un pays hors zone SEPA coûte 15 €, ou 3 € seulement s'il est envoyé vers une filiale du groupe, et la réception d'un virement international est facturée 11 €. D'autres banques, comme le CIC ou La Banque Postale, ajoutent une commission de change de 10 € lorsque le virement est envoyé en devise.
La seconde partie du coût est moins visible, car elle se cache dans le taux de change. Les banques traditionnelles convertissent rarement vos euros au taux interbancaire : elles appliquent leur propre taux, qui intègre une marge. Ainsi, même lorsqu'un virement en devises est annoncé sans frais d'émission, comme chez BNP Paribas, la conversion se fait au taux fixé par la banque. Selon le comparateur Finref, cette marge atteint souvent 2 à 4 % du montant dans les banques traditionnelles, soit par exemple 40 à 80 € pour un virement de 2 000 €. Les services spécialisés fonctionnent différemment. Wise convertit au taux interbancaire et affiche ses frais avant la validation : pour envoyer 2 000 € en dollars, il facture 1,54 € de frais fixes et 0,47 % du montant, soit environ 11 € au total.
Quelques réflexes suffisent à réduire la facture. Regrouper vos transferts en un virement plus important permet d'amortir les frais fixes. Avant chaque envoi, comparer le taux proposé par votre banque avec le taux interbancaire du jour montre le coût réel de l'opération. Si vous envoyez régulièrement de l'argent vers le même pays, un compte multidevises ou une banque présente sur place, avec une filiale du même groupe, vous fera économiser davantage sur la durée.
Épargne et fiscalité : ce qui change quand on part
Votre départ vous oblige à faire le tri pour optimiser votre épargne, entre les livrets réservés aux résidents et les placements que vous pouvez garder. Il peut aussi créer une obligation déclarative que beaucoup d'expatriés ignorent.
Les livrets à fermer avant de partir
Certains produits d'épargne sont réservés aux personnes qui ont leur domicile fiscal en France. Si vous devenez non-résident, vous devez donc clôturer votre livret d'épargne populaire (LEP) et votre livret Jeune. Le livret de développement durable et solidaire (LDDS) est en principe soumis à la même règle, car il est lui aussi réservé aux résidents fiscaux français. Mieux vaut effectuer ces clôtures avant le départ, en transférant les fonds vers un livret A ou un compte courant, plutôt que d'attendre que la banque s'en charge elle-même.
Les placements que vous pouvez conserver
La plupart de vos autres placements peuvent vous suivre à l'étranger. Le livret A reste accessible aux non-résidents, tout comme le plan et le compte épargne logement (PEL et CEL). Le PEA peut lui aussi être conservé, sauf si votre nouveau pays de résidence figure sur la liste des États ou territoires non coopératifs. Selon les établissements, de nouveaux versements peuvent toutefois être refusés une fois que vous êtes devenu non-résident.
L'assurance-vie reste souvent le placement le plus intéressant pour un expatrié. Vous pouvez conserver votre contrat, et ses gains ne supportent plus les prélèvements sociaux, à condition de justifier de votre statut de non-résident auprès de l'assureur. Un rachat peut toutefois rester soumis à un un prélèvement forfaitaire pouvant aller jusqu'à 12,8 % en France, sauf si la convention fiscale entre la France et votre pays prévoit un taux plus faible. Le régime devient néanmoins très pénalisant dans un État non coopératif, où les gains sont prélevés à 75 % dès le premier euro.
Déclarer vos comptes à l'étranger si vous restez résident fiscal
Partir vivre à l'étranger ne fait pas forcément perdre la résidence fiscale française. Si votre famille reste en France, par exemple, l'administration vous considère en général toujours comme résident fiscal, même si vous travaillez ailleurs. C'est souvent le cas des salariés détachés par leur employeur.
Dans cette situation, chaque compte ouvert hors de France doit être déclaré chaque année avec votre déclaration de revenus, à l'aide du formulaire 3916. L'obligation vise aussi les comptes inactifs, et elle s'applique même à un compte fermé en cours d'année. Un oubli coûte cher, puisque l'amende atteint 1 500 € par compte et par année, et 10 000 € si le compte est situé dans un pays qui n'échange pas d'informations avec la France. Deux comptes oubliés pendant trois ans exposent donc à six amendes. Une dispense existe seulement pour certains comptes de paiement en ligne rattachés à un compte français, dont les encaissements annuels restent inférieurs à 10 000 €.
Si vous devenez non-résident fiscal, cette obligation ne s'applique plus en France pour les années suivant votre départ, mais votre nouveau pays peut imposer ses propres règles.
Quelle combinaison choisir selon son profil ?
Le bon choix dépend de la durée de votre séjour, de la monnaie de votre pays d'accueil et de votre statut fiscal. Quelque soit la combinaison choisie, sachez qu'il existe des outils pour centraliser vos comptes. Le tableau ci-dessous résume les combinaisons les plus adaptées aux situations courantes.
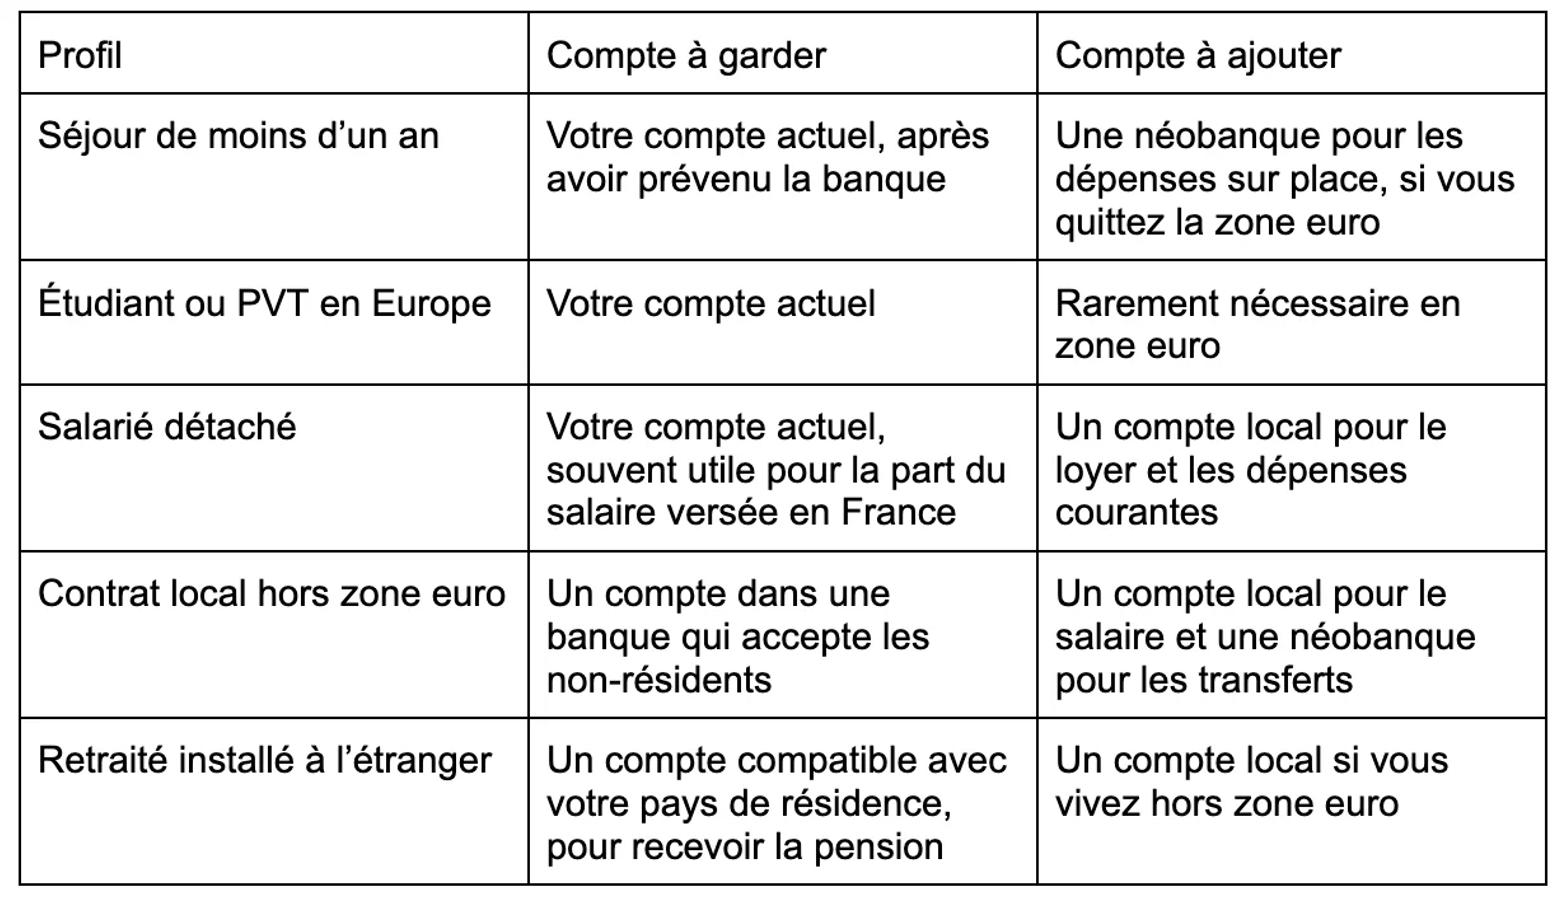
Les personnes qui s'installent aux États-Unis doivent anticiper davantage, car la réglementation américaine FATCA complique leurs relations avec les banques françaises. Hello bank! prévoit par exemple que les clients concernés ne peuvent détenir un compte que dans une agence BNP Paribas en France métropolitaine, et BoursoBank refuse l'ouverture aux résidents américains. Pour ces expatriés, garder un compte dans une banque traditionnelle avant le départ est souvent la solution la plus sûre.
Quel que soit votre profil, cinq démarches méritent d'être faites avant le départ :
- Prenez rendez-vous avec votre banque pour lui annoncer votre projet et vérifier qu'elle accepte de vous garder comme client.
- Ouvrez les comptes dont vous aurez besoin tant que vous résidez encore en France, car l'ouverture devient beaucoup plus difficile ensuite.
- Clôturez les livrets réservés aux résidents fiscaux et transférez leur contenu vers un placement que vous pouvez conserver.
- Activez la validation des paiements par l'application mobile, ou gardez un forfait téléphonique français pour recevoir vos codes de sécurité.
- Vérifiez votre future situation fiscale, car elle détermine à la fois les placements que vous pouvez garder et les comptes que vous devrez déclarer.
Anticiper, la meilleure façon de bien choisir sa banque avant de partir
Le choix d'une banque pour vivre à l'étranger se joue presque entièrement avant le départ. Une fois installé hors de France, ouvrir un compte français devient difficile, et votre banque actuelle peut décider de mettre fin à la relation si vous ne l'avez pas prévenue. Dans la plupart des cas, la solution la plus sûre consiste à garder un compte en France, dans une banque qui accepte les non-résidents, puis à le compléter selon votre destination. Un compte local s'impose si vous vivez dans une autre devise, alors qu'une néobanque suffit souvent pour les dépenses du quotidien et les transferts d'argent.
Votre statut fiscal mérite la même attention que le choix de la banque. C'est lui qui détermine les livrets que vous devez fermer, les placements que vous pouvez conserver et les comptes que vous devrez déclarer. En faisant ces vérifications quelques semaines avant de partir, vous éviterez les comptes bloqués, les frais inutiles et les amendes.