Je veux optimiser mon épargne : livret, assurance-vie ou autre ?
Avec un livret A à 1,7 % et des fonds en euros à 2,63 % en moyenne, le choix du bon placement mérite un vrai calcul en 2026. Cet article compare le livret et l'assurance-vie, présente les autres solutions et propose une méthode pour optimiser son épargne selon ses projets.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreLe livret A rapporte 1,7 % depuis le 1er août 2026, et les fonds en euros ont servi 2,63 % en moyenne en 2025. Ces deux chiffres relancent la question du meilleur placement pour de nombreux épargnants.
Avant de comparer les taux, il faut distinguer l'épargne de disponibilité, l'épargne de précaution et l'épargne de projet, puis mesurer le rôle de l'horizon de placement. Le livret et l'assurance-vie sont ensuite comparés sur quatre points : leur rendement, leur fiscalité, le seuil à partir duquel le fonds en euros devient plus rentable et leurs autres caractéristiques. L'article passe aussi en revue les autres solutions : le LEP et le LDDS, les livrets bancaires à taux boosté, les comptes à terme, le PEA et le compte-titres, le PER et les SCPI. Viennent ensuite trois leviers d'optimisation : l'ordre de remplissage des enveloppes, la comparaison des frais et des contrats, et l'intérêt d'ouvrir tôt une assurance-vie ou un PEA. Trois profils types illustrent enfin ces stratégies : le jeune actif, le couple qui prépare un achat immobilier et l'épargnant de plus de 50 ans.
Avant de choisir un placement, définir le rôle de chaque euro épargné
Comparer des taux n'a de sens qu'une fois l'usage de l'argent clarifié. Cette section distingue d'abord les trois besoins auxquels répond l'épargne, puis explique pourquoi l'horizon de placement oriente le choix bien avant le rendement.
Épargne de disponibilité, de précaution et de projet : trois besoins différents
Beaucoup d'épargnants considèrent leurs économies comme un seul et même bloc, alors que chaque somme mise de côté répond à un objectif précis. La première poche, appelée épargne de disponibilité, sert à financer les dépenses prévues dans l'année, comme les vacances, le remplacement d'un appareil ou les cadeaux de fin d'année. Cet argent doit pouvoir être récupéré en quelques heures, sans frais et sans risque de perte.
La deuxième poche correspond à l'épargne de précaution, qui protège le foyer contre les imprévus : une perte d'emploi, une réparation coûteuse dans le logement ou une baisse soudaine de revenus. Personne ne souhaite l'utiliser, mais elle doit rester rapidement accessible et à l'abri des fluctuations des marchés. Son montant varie selon la stabilité de la situation professionnelle, car un indépendant aux revenus irréguliers a besoin d'une réserve plus large qu'un salarié en CDI.
La troisième poche rassemble l'épargne de projet, destinée à un apport immobilier, aux études des enfants, à la retraite ou à la transmission d'un patrimoine. Cette épargne peut supporter des variations de valeur et viser un meilleur rendement, puisque le temps laisse la possibilité de compenser les mauvaises années. Distinguer ces trois poches permet d'éviter deux erreurs opposées : laisser sur un livret un capital qui ne servira pas avant quinze ans, ou investir en Bourse une somme dont on aura besoin le mois suivant.
L'horizon de placement, le critère qui tranche avant le rendement
L'horizon de placement désigne la durée pendant laquelle l'épargnant peut se passer de son argent. Il conditionne le degré de liquidité nécessaire, le niveau de risque acceptable et l'enveloppe fiscale la plus adaptée. Un placement performant devient un mauvais choix s'il oblige à vendre au plus bas ou à payer une pénalité pour récupérer les fonds au moment où l'on en a besoin.
Pour un besoin à moins de deux ans, les supports garantis et immédiatement disponibles, comme les livrets réglementés, restent la solution la plus cohérente. Sur un horizon de quelques années, l'épargnant doit arbitrer entre sécurité et rendement, et le fonds en euros d'une assurance-vie devient une option sérieuse, dont la fiscalité est détaillée plus loin. Pour un objectif lointain, une part plus dynamique investie en actions, via un PEA, des unités de compte ou un PER si l'objectif est la retraite, offre un meilleur potentiel de croissance.
La plupart des foyers combinent ces trois horizons à la fois, et leur répartition évolue avec les changements de vie, qu'il s'agisse d'un achat immobilier, d'une naissance ou d'un départ à la retraite. Lorsque livrets, assurance-vie et PEA sont ouverts dans plusieurs établissements, centraliser tous ses comptes au même endroit aide à garder une vue d’ensemble et à ajuster plus facilement chaque poche. Une fois chaque poche identifiée, la comparaison entre le livret et l'assurance-vie peut se faire sur des bases solides.
Livret ou assurance-vie : le comparatif chiffré en 2026
Le rendement et la fiscalité sont les deux premiers critères de comparaison entre ces deux placements. Le calcul du seuil de rentabilité du fonds en euros permet ensuite de trancher, avant un tour d'horizon des critères qui ne se mesurent pas en pourcentage.
Rendement : 1,7 % pour le livret A contre 2,63 % en moyenne pour les fonds en euros
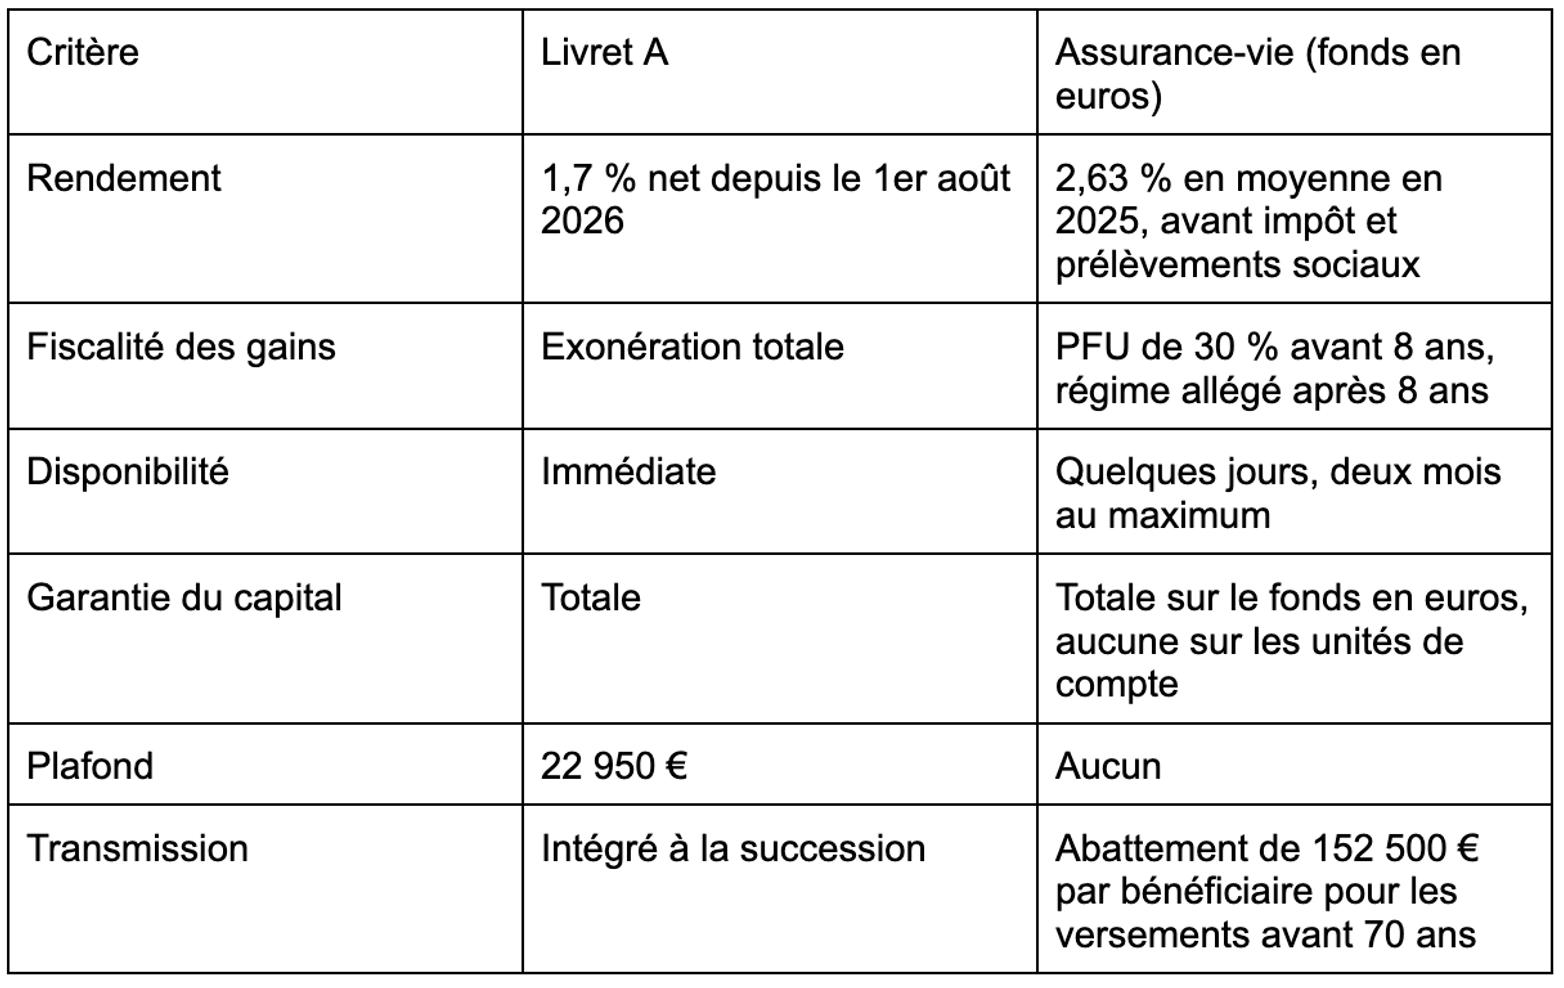
Le livret A rapporte 1,7 % depuis le 1er août 2026, après six mois à 1,5 %. Cette hausse de 0,2 point a été décidée par le ministre de l'Économie sur proposition du gouverneur de la Banque de France, et elle s'applique aussi au LDDS. Le taux est revu tous les six mois selon une formule qui intègre l'inflation et les taux d'intérêt de la zone euro, ce qui place la prochaine révision au 1er février 2027.
Du côté de l'assurance-vie, les fonds en euros des contrats individuels ont été revalorisés en moyenne de 2,63 % en 2025, selon l'ACPR, un niveau stable par rapport à l'année précédente. Ce taux s'entend après déduction des frais de gestion, mais avant impôt et prélèvements sociaux. Il intègre aussi les bonus de rendement accordés sous conditions, si bien qu'un épargnant qui n'en bénéficie pas perçoit en général un peu moins que cette moyenne.
Les perspectives pour 2026 restent incertaines. L'ACPR s'attend à des rendements stables, autour de 2,6 %, alors que la remontée des taux obligataires laisse espérer à certains observateurs une revalorisation plus généreuse. Les épargnants ne connaîtront le taux réellement servi qu'au début de l'année 2027, lorsque chaque assureur publiera sa revalorisation.
Fiscalité : un livret exonéré, une assurance-vie épargnée par la hausse de la CSG
Les intérêts du livret A et du LDDS ne supportent ni impôt sur le revenu ni prélèvements sociaux. Le taux affiché correspond donc exactement au gain perçu par l'épargnant, ce qui rend la comparaison simple.
L'assurance-vie obéit à une autre logique, puisque seuls les gains contenus dans un rachat sont imposés, au moment où l'épargnant retire son argent. Pour les versements effectués depuis le 27 septembre 2017, un rachat avant 8 ans subit le prélèvement forfaitaire unique de 30 %, qui se compose de 12,8 % d'impôt et de 17,2 % de prélèvements sociaux. Après 8 ans, les gains rachetés bénéficient chaque année d'un abattement de 4 600 € pour une personne seule ou de 9 200 € pour un couple soumis à imposition commune. Au-delà de cet abattement, l'impôt tombe à 7,5 % pour la part des versements inférieure à 150 000 €. Sur le fonds en euros, les prélèvements sociaux sont toutefois retenus chaque année, au moment où les intérêts sont inscrits sur le contrat.
La loi de financement de la Sécurité sociale pour 2026 a relevé la CSG de 1,4 point sur une partie des revenus du capital. Les prélèvements sociaux sur les intérêts, les dividendes et les plus-values mobilières sont ainsi passés de 17,2 % à 18,6 %. Les gains d'assurance-vie sont restés en dehors de cette hausse et demeurent taxés à 17,2 %. Cet écart, même réduit, avantage l'assurance-vie face aux livrets bancaires fiscalisés, au compte-titres et au PEA.
À partir de quel rendement le fonds en euros devient-il plus intéressant que le livret A ?
La comparaison n'est juste qu'entre deux rendements nets, en supposant que l'épargnant retire ses gains. Avant 8 ans, le prélèvement forfaitaire unique de 30 % réduit les gains de près d'un tiers. Le fonds en euros doit donc servir au moins 2,43 % pour égaler les 1,7 % du livret A (1,7 divisé par 0,70). Avec un rendement moyen de 2,63 %, le gain net atteint environ 1,84 %, ce qui place le fonds en euros légèrement devant le livret A.
Après 8 ans, seuls les prélèvements sociaux de 17,2 % s'appliquent tant que les gains retirés restent sous l'abattement annuel. Le seuil descend alors à environ 2,05 % (1,7 divisé par 0,828). Un fonds en euros à 2,63 % rapporte dans ce cas près de 2,18 % net, soit environ un demi-point de plus que le livret A.
Ces calculs donnent un ordre de grandeur et non une garantie. Ils ignorent les éventuels frais sur versement, qui réduisent le capital placé dès le départ. Ils ignorent aussi les écarts de rendement entre contrats, parfois sensibles chez un même assureur. Ils montrent néanmoins que l'avantage du fonds en euros reste mince à court terme et qu'il grandit avec la durée de détention.
Disponibilité, sécurité, plafonds et transmission : les autres points de comparaison
Le livret A conserve l'avantage de la souplesse, car l'argent est disponible immédiatement, sans frais, et le capital ne peut jamais diminuer. Ses plafonds limitent en revanche les montants qu'il peut accueillir : 22 950 € pour le livret A et 12 000 € pour le LDDS.
L'assurance-vie n'impose aucun plafond de versement et reste accessible à tout moment, mais un rachat prend généralement quelques jours. La loi accorde à l'assureur un délai maximal de deux mois pour verser les fonds. Seul le fonds en euros garantit le capital, tandis que les unités de compte exposent l'épargnant à un risque de perte.
La transmission marque la différence la plus nette entre les deux placements. Les capitaux issus de versements réalisés avant 70 ans profitent d'un abattement de 152 500 € par bénéficiaire, en dehors de la succession. Un livret A est au contraire intégré à la succession au décès de son titulaire.
Sources : Info.gouv.fr, ACPR, economie.gouv.fr, Légifrance
Les « autres » placements à connaître pour aller plus loin
Une fois les livrets réglementés remplis, d'autres solutions permettent de prolonger une épargne sûre et disponible : le LEP et le LDDS, les livrets bancaires et les comptes à terme. Pour les projets plus lointains, le PEA, le compte-titres, le PER et les SCPI ouvrent la voie à un rendement supérieur, en contrepartie de contraintes et de risques propres à chacun.
LEP et LDDS : le prolongement naturel du livret A
Le livret d'épargne populaire offre la meilleure rémunération de l'épargne réglementée ouverte aux adultes : son taux a été maintenu à 2,5 % au 1er août 2026, soit 0,8 point de plus que le livret A. Il est réservé aux foyers dont le revenu fiscal de référence ne dépasse pas un plafond fixé selon le nombre de parts, et les dépôts y sont limités à 10 000 €, hors intérêts capitalisés. Les ménages éligibles ont tout intérêt à le remplir en priorité, avant même le livret A.
Le LDDS suit exactement le taux du livret A, fixé à 1,7 % depuis le 1er août 2026, et ses intérêts sont eux aussi exonérés d'impôt et de prélèvements sociaux. Avec un plafond de 12 000 €, il permet d'étendre l'épargne disponible et défiscalisée d'une personne au-delà du livret A. Comme les plafonds s'appliquent par titulaire, un couple peut doubler ces montants en ouvrant un livret A et un LDDS au nom de chacun des conjoints.
Livrets bancaires et taux boostés : attention au rendement net
Les banques proposent aussi des livrets non réglementés, dont elles fixent librement le taux, souvent assorti d'une rémunération bonifiée pendant les premiers mois. Ces offres paraissent attractives, mais leurs intérêts sont soumis au prélèvement forfaitaire unique, qui atteint 31,4 % depuis 2026 avec la hausse des prélèvements sociaux à 18,6 %. Un livret affichant 2 % brut ne rapporte donc qu'environ 1,37 % net, soit moins que le livret A. Ces livrets ne deviennent intéressants qu'une fois les plafonds de l'épargne réglementée atteints, et à condition de comparer les taux après impôt et de surveiller la date de fin du taux promotionnel. Comme les offres les plus généreuses visent souvent les nouveaux clients, l’épargnant dont la banque se montre peu compétitive peut envisager de changer de banque, une démarche aujourd’hui largement facilitée.
Comptes à terme : un rendement connu contre des fonds bloqués
Le compte à terme garantit un taux fixé dès la souscription, pour une durée définie à l'avance qui va de quelques mois à plusieurs années. Cette visibilité a une contrepartie : un retrait anticipé entraîne généralement une baisse, voire une perte, des intérêts prévus. Ses intérêts relèvent de la même fiscalité que ceux des livrets bancaires. Il convient surtout à une somme dont la date d'utilisation est connue, comme le paiement de travaux ou d'une échéance fiscale.
PEA et compte-titres : viser la performance sur le long terme
Le plan d'épargne en actions permet d'investir dans des actions européennes, en direct ou via des fonds, dans la limite de 150 000 € de versements. Après cinq ans de détention, les gains retirés échappent à l'impôt sur le revenu et ne supportent plus que les prélèvements sociaux, désormais fixés à 18,6 %. Le compte-titres n'a ni plafond ni restriction géographique, mais ses dividendes et ses plus-values réalisées sont soumis au prélèvement forfaitaire unique de 31,4 %. Ces deux enveloppes exposent le capital aux fluctuations des marchés et ne conviennent qu'à un horizon de plusieurs années.
PER : préparer sa retraite tout en réduisant ses impôts
Le plan d'épargne retraite permet de déduire ses versements du revenu imposable, dans certaines limites, ce qui le rend d'autant plus intéressant que la tranche marginale d'imposition est élevée. L'épargne reste en revanche bloquée jusqu'au départ à la retraite, sauf dans des cas prévus par la loi, comme l'achat de la résidence principale ou certains accidents de la vie. L'avantage obtenu à l'entrée se paie à la sortie, puisque les sommes déduites sont imposées au moment du retrait. Le PER s'adresse donc avant tout aux épargnants imposables qui souhaitent sanctuariser une partie de leur épargne pour leurs vieux jours.
SCPI et immobilier papier : diversifier avec des risques spécifiques
Les sociétés civiles de placement immobilier permettent d'investir dans un parc de bureaux, de commerces ou de logements sans gérer de bien en direct, avec un ticket d'entrée de quelques centaines d'euros. Elles versent des revenus réguliers, mais ni ces revenus ni le capital ne sont garantis, et la revente des parts peut prendre du temps lorsque le marché se grippe. Leurs frais de souscription, souvent élevés, imposent de les conserver sur une longue durée pour amortir le coût d'entrée. Logées dans une assurance-vie, les SCPI profitent de la fiscalité du contrat, ce qui en fait une piste de diversification pour une petite part de l'épargne de long terme.
Comment optimiser son épargne en 3 étapes concrètes
La première étape consiste à alimenter ses enveloppes dans un ordre cohérent, puis à comparer les frais et les rendements d'un contrat à l'autre. La dernière concerne le calendrier, car ouvrir certaines enveloppes tôt permet de profiter plus vite de leurs avantages fiscaux.
Étape 1 : remplir ses enveloppes dans le bon ordre
L'optimisation commence par la hiérarchie des placements, car chaque euro devrait d'abord aller vers le support le plus rentable parmi ceux qui répondent au besoin visé. Pour l'épargne disponible, un foyer éligible remplit en priorité son LEP, rémunéré à 2,5 %, avant de verser sur le livret A et le LDDS, à 1,7 %. Les livrets bancaires n'interviennent qu'ensuite, une fois ces plafonds atteints, puisque leurs intérêts sont imposés.
Lorsque l'épargne de précaution est constituée, le surplus peut rejoindre les enveloppes de long terme selon l'objectif poursuivi. L'assurance-vie convient à la plupart des projets grâce à sa souplesse, le PEA cible la performance boursière sur la durée, et le PER s'adresse aux contribuables imposables qui préparent leur retraite. Un versement programmé chaque mois, juste après la réception du salaire, aide à tenir ce rythme sans effort et lisse les points d'entrée sur les marchés. Les outils bancaires de gestion du budget facilitent aussi cette discipline, en aidant à repérer chaque mois la somme réellement disponible pour épargner.
Étape 2 : comparer les frais et les fonds en euros d'un contrat à l'autre
Les frais grignotent le rendement de manière discrète mais durable, et leur effet se cumule d'année en année. Sur une assurance-vie, il faut examiner les frais prélevés sur chaque versement, les frais de gestion annuels, les frais d'arbitrage entre supports et les frais propres aux unités de compte. Un contrat sans frais d'entrée et aux frais de gestion réduits peut ainsi rapporter nettement plus, sur quinze ou vingt ans, qu'un contrat au rendement affiché identique. La même vigilance s’impose sur le compte courant, car chercher à réduire ses frais bancaires libère chaque mois une somme supplémentaire à épargner.
Le choix du contrat compte autant que celui de l'enveloppe. Dans son rapport sur la revalorisation 2025, l'ACPR relève que deux assurés d'un même assureur peuvent obtenir des rendements différents sur leur fonds en euros selon l'offre souscrite. La moyenne de 2,63 % inclut d'ailleurs des bonus accordés sous conditions, souvent liés à une part minimale investie en unités de compte. Avant de souscrire, il est donc utile de comparer le taux servi l'année précédente et les conditions exactes pour obtenir un éventuel bonus.
Étape 3 : ouvrir tôt une assurance-vie ou un PEA pour prendre date fiscalement
Les avantages fiscaux de l'assurance-vie et du PEA dépendent de l'ancienneté de l'enveloppe, et non de celle de chaque versement. Une assurance-vie ouverte depuis plus de huit ans permet de bénéficier de l'abattement annuel sur les gains, soit 4 600 € pour une personne seule ou 9 200 € pour un couple soumis à imposition commune. Le PEA, lui, exonère les gains d'impôt sur le revenu après cinq ans de détention.
Ouvrir ces enveloppes avec un premier versement modeste, même sans projet immédiat, permet donc de lancer le compteur dès aujourd'hui. Le jour où une somme plus importante devra être placée, elle profitera directement d'une fiscalité allégée. Cette précaution coûte peu, à condition de choisir des contrats sans frais d'entrée ni minimum de versement trop élevé.
Trois profils, trois stratégies d'épargne
Les principes vus plus haut prennent une forme différente selon l'âge, les revenus et les projets de chacun. Les trois cas suivants vont du jeune actif à l'épargnant qui approche de la retraite, en passant par le couple qui prépare un achat immobilier.
Le jeune actif qui commence à épargner
Un jeune salarié dispose souvent de revenus encore modestes et d'une capacité d'épargne limitée, mais il a l'atout du temps. Sa priorité consiste à se constituer une réserve de précaution, en remplissant d'abord un LEP s'il y est éligible, rémunéré à 2,5 % dans la limite de 10 000 €, puis le livret A. Une fois ce matelas en place, il peut ouvrir une assurance-vie et un PEA avec de petits versements réguliers, afin de lancer leurs compteurs fiscaux et d'investir progressivement en actions sur le long terme.
Le couple qui prépare un achat immobilier dans cinq ans
Pour un couple qui vise un achat d'ici cinq ans, l'apport doit être disponible à la date prévue, sans risque de baisse au mauvais moment. Les livrets réglementés des deux conjoints offrent une première capacité importante, puisque chacun peut détenir un livret A et un LDDS. Au-delà, le fonds en euros d'une assurance-vie apporte la garantie du capital avec un rendement moyen de 2,63 % en 2025, légèrement supérieur au livret A même après fiscalité. Les supports boursiers restent en revanche à éviter pour cette somme, car une baisse des marchés juste avant la signature pourrait amputer l'apport. À l’approche du projet, ce couple a aussi intérêt à réfléchir au choix de sa banque pour financer un gros projet, car l’établissement qui détient son épargne n’est pas forcément le mieux placé pour son prêt.
L'épargnant de plus de 50 ans tourné vers la retraite et la transmission
Après 50 ans, les revenus atteignent souvent leur plus haut niveau, et les enfants deviennent progressivement autonomes. Si sa tranche d'imposition est élevée, ce profil peut alimenter un PER pour réduire son impôt tout en préparant un complément de revenus pour la retraite. L'assurance-vie prend alors un double rôle : elle sert de réserve souple et d'outil de transmission. Les versements effectués avant 70 ans permettent en effet de transmettre jusqu'à 152 500 € par bénéficiaire hors succession. Une répartition progressive entre fonds en euros et unités de compte permet enfin de réduire le risque à mesure que l'échéance approche.
Livret, assurance-vie ou autre : la bonne réponse est souvent une combinaison
Aucun placement ne l'emporte dans l'absolu, car chacun répond à un besoin précis. Les livrets réglementés restent les plus adaptés à l'épargne disponible et à la réserve de précaution, grâce à leur souplesse et à leur fiscalité nulle. L'assurance-vie prend le relais dès que l'horizon s'allonge : son fonds en euros devance légèrement le livret A si son rendement de 2025 se maintient, et cet écart se creuse après huit ans de détention. Pour les projets lointains, le PEA, le PER ou les SCPI offrent un potentiel plus élevé, en échange d'un risque plus important. L'essentiel consiste donc à répartir son épargne selon ses objectifs et à choisir des contrats peu chargés en frais. Il faut aussi revoir cette organisation à chaque étape de vie.