Je veux une carte gratuite : quelles options selon mon profil ?
Carte bancaire gratuite : quelles offres choisir selon votre profil en 2026 ? Que vous ayez un petit budget, que vous voyagiez souvent ou que vous cherchiez une carte secondaire, découvrez les meilleures options et les conditions à respecter pour ne jamais payer de frais.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreUne carte bancaire internationale à débit immédiat coûte en moyenne 44,61 euros par an en France, selon l'Observatoire des tarifs bancaires, alors que les banques en ligne en proposent sans aucune cotisation. Les tarifs bancaires ont augmenté de 2,7 % en un an, soit trois fois plus vite que l'inflation, ce qui rend la question d'autant plus actuelle. Encore faut-il choisir une carte gratuite adaptée à votre façon de payer.
Ce guide explique d'abord ce que recouvre la gratuité. Il compare le prix d'une carte en agence et en ligne, distingue les conditions d'accès des conditions de gratuité, puis recense les frais qui subsistent malgré une cotisation nulle. Il propose ensuite quatre questions pour identifier votre profil, avant de détailler les meilleures options pour les petits budgets, les voyageurs, les revenus confortables, les cartes secondaires, les indépendants, les couples et les personnes en situation bancaire fragile. Il présente aussi les solutions pour alléger la facture sans quitter votre banque traditionnelle, du package bancaire à la négociation. Il se termine par trois réflexes pour que la gratuité dure : automatiser un paiement, relire les conditions tarifaires et recourir à la mobilité bancaire.
Carte bancaire gratuite : ce que « gratuit » veut vraiment dire en 2026
Pour bien choisir sa carte, il faut d'abord mesurer l'écart de prix entre une carte facturée en agence et une carte à zéro euro, puis distinguer les deux types de conditions posées par les banques. Il reste ensuite à repérer les frais qui peuvent s'appliquer même lorsque la cotisation est nulle.
Une cotisation à 0 € face à 45 € en moyenne en agence
Dans les banques traditionnelles, la carte bancaire reste un service payant, et son prix continue de grimper. D'après le rapport 2026 de l'Observatoire des tarifs bancaires, les services bancaires ont augmenté de 2,7 % entre février 2025 et février 2026. Cette hausse dépasse nettement l'inflation : sur la même période, l'indice général des prix n'a progressé que de 0,9 %. Une carte internationale à débit immédiat revient désormais à 44,61 euros par an en moyenne, et une carte à débit différé à 44,53 euros. L'écart entre les deux modes de débit a presque disparu : 77 établissements facturent désormais ces deux cartes au même prix.
Ces moyennes masquent des écarts sensibles d'une enseigne à l'autre. Une carte classique coûte entre 41 euros par an au Crédit Agricole et 52 euros chez LCL, tandis qu'une carte Premier peut atteindre 158 euros. Le haut de gamme suit la même tendance. Au Crédit Agricole Brie Picardie, par exemple, la Visa Premier et la Gold Mastercard en débit immédiat sont passées de 132 à 135 euros par an au 1er juillet 2026.
Les banques en ligne, elles, ont fait de la carte sans cotisation leur argument principal. Comme elles n'entretiennent pas de réseau d'agences, elles peuvent renoncer à la cotisation annuelle tout en proposant une carte Visa ou Mastercard complète, parfois même une carte haut de gamme.
Conditions d'accès et conditions de gratuité : deux filtres distincts
Une carte gratuite repose presque toujours sur deux séries de règles qu'il faut examiner séparément. Les premières déterminent si vous pouvez obtenir la carte. Il s'agit le plus souvent d'un niveau de revenus ou d'épargne. Fortuneo conditionne par exemple sa Gold Mastercard à 2 200 euros de revenus nets mensuels. Les cartes d'entrée de gamme, en revanche, restent accessibles sans justificatif de ressources.
Les secondes déterminent si la carte reste gratuite dans la durée. Dans la plupart des cas, la banque exige au moins une opération par mois. Certaines offres surveillent plutôt les sommes versées sur le compte. La World Elite de Fortuneo impose ainsi un versement mensuel de 4 000 euros, faute de quoi la banque facture 50 euros par trimestre. Ces règles évoluent régulièrement. Chez Hello bank!, la gratuité de la carte Hello Prime ne dépend plus d'un niveau de revenus mais du versement mensuel de 1 500 euros sur le compte, à partir d'octobre 2026.
Le piège est que la plupart des clients vérifient la condition d'accès au moment de l'ouverture, puis oublient la condition de gratuité. C'est pourtant cette seconde règle qui déclenche des frais.
Les frais qui restent possibles avec une carte gratuite
Une cotisation nulle ne signifie pas pour autant que la carte ne coûtera jamais rien. Le premier risque concerne l'inactivité. Si la carte n'est pas utilisée au cours du mois, la banque peut prélever entre 2 et 9 euros selon l'offre. Sur une année complète d'oubli, la facture peut donc dépasser 100 euros pour une carte haut de gamme, soit davantage qu'une carte classique en agence.
Vous partez à l'étranger ? Les opérations hors zone euro constituent en effet le deuxième poste à surveiller. La carte BforBASIC de BforBank applique une commission de 1,95 % sur les paiements comme sur les retraits en devises. D'autres cartes limitent le nombre de retraits gratuits : Welcome de BoursoBank n'en accorde qu'un par mois et Ultim trois, avant une commission de 1,69 % au-delà. Revolut Standard permet de retirer gratuitement jusqu'à 200 euros par mois glissant, dans la limite de cinq retraits, puis prélève 2 % du montant retiré, avec un minimum d'un euro par retrait.
Enfin, certains frais apparaissent dès la souscription. Chez N26, la carte physique de l'offre gratuite est facturée 10 euros pour sa fabrication et son envoi. Pour comparer deux cartes gratuites, il faut donc raisonner en coût d'usage, en fonction de vos habitudes réelles, plutôt qu'en cotisation affichée.
Quatre questions pour identifier votre profil avant de choisir
Avant de comparer les offres, il vaut mieux partir de votre usage réel de la carte. Quatre questions suffisent à cerner votre profil et à écarter d'emblée les cartes qui ne vous conviennent pas. Le schéma ci-dessous résume ce parcours.
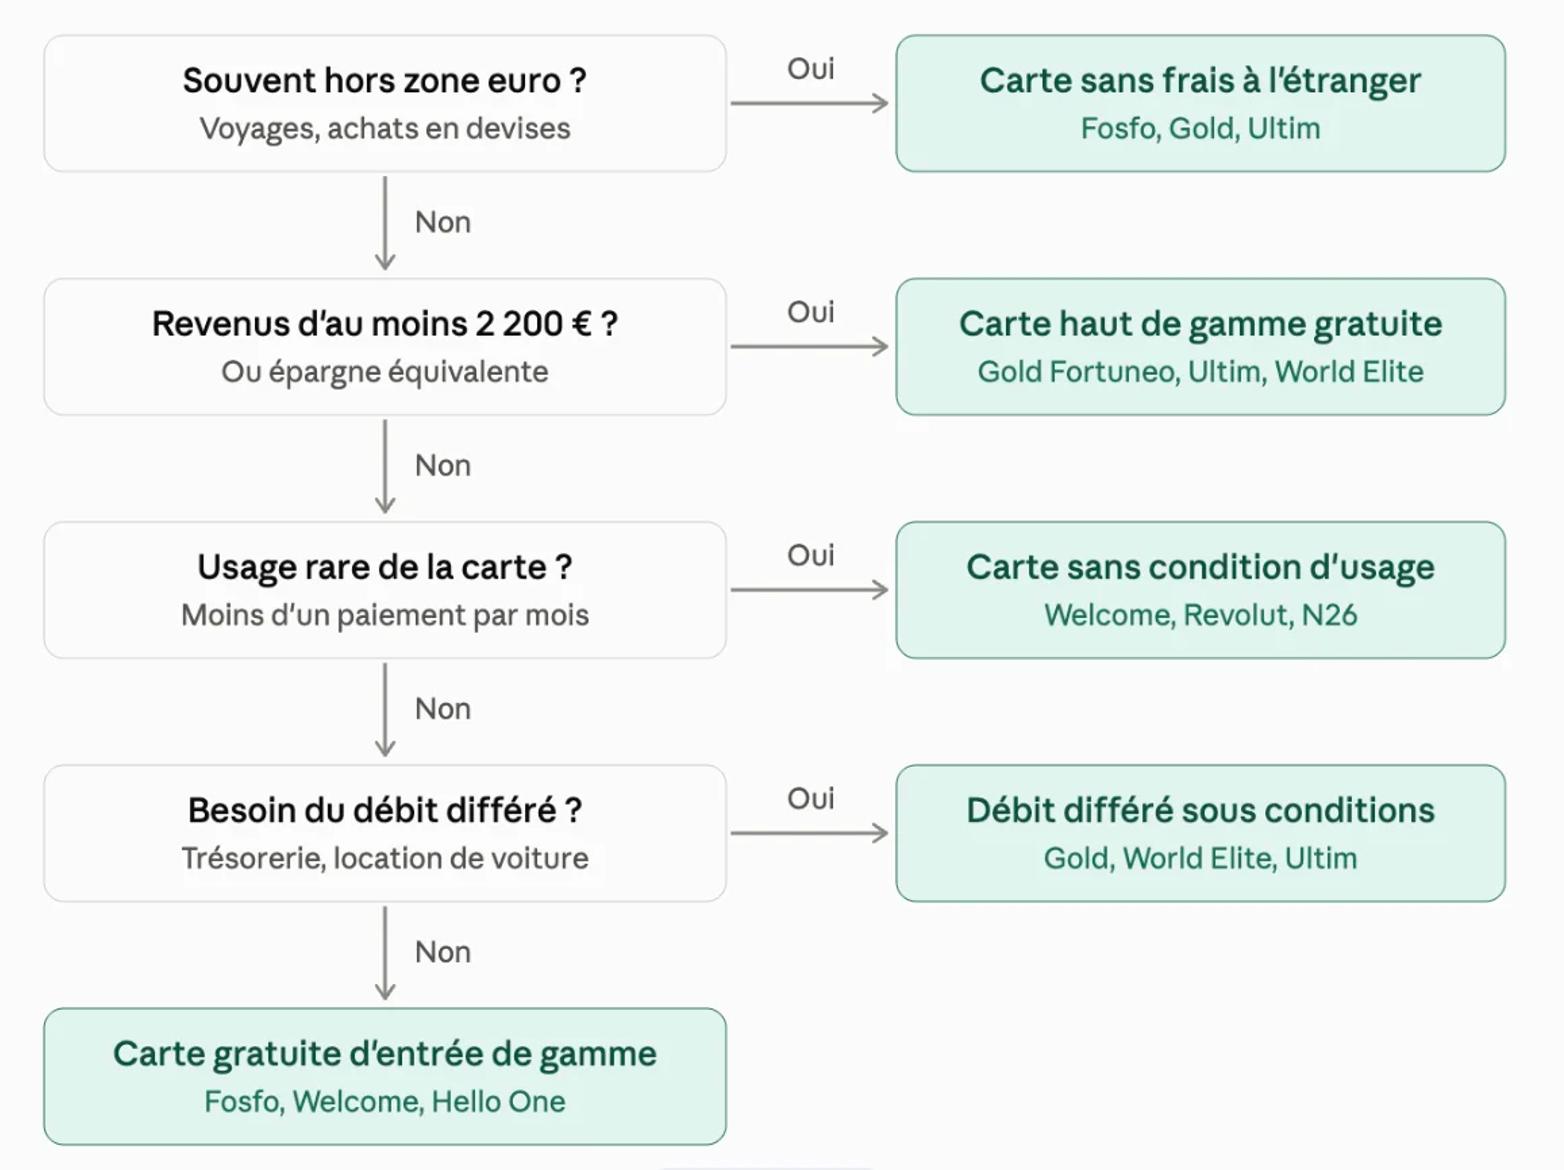
La première question porte sur vos dépenses hors zone euro. Si vous voyagez plusieurs fois par an en dehors de l'Europe ou si vous achetez régulièrement en devises sur internet, les frais de change et de retrait deviennent votre premier critère. Une carte sans cotisation qui prélève une commission sur chaque paiement à l'étranger peut alors coûter plus cher qu'une carte payante. À l'inverse, si vous restez en zone euro, ce critère passe au second plan.
La deuxième question concerne les revenus ou l'épargne que vous pouvez justifier. Les cartes d'entrée de gamme des banques en ligne s'ouvrent sans condition de ressources. En revanche, les cartes haut de gamme gratuites exigent souvent un seuil. Fortuneo demande par exemple 2 200 euros nets par mois pour sa Gold Mastercard. Certaines banques acceptent aussi un niveau d'épargne à la place des revenus. Connaître vos chiffres vous permet de savoir si vous pouvez viser plus haut que la gamme standard.
La troisième question est la plus souvent négligée : utiliserez-vous cette carte tous les mois ? Si elle doit devenir votre carte principale, la condition d'une opération mensuelle ne vous gênera pas. Si vous cherchez plutôt une carte de secours ou une carte réservée aux voyages, mieux vaut vous orienter vers une offre qui ne pose aucune condition d'usage. Vous éviterez ainsi les frais d'inactivité.
La quatrième question touche aux services dont vous avez besoin au-delà du paiement. Le débit différé, le découvert autorisé ou le contact avec un conseiller ne sont pas proposés partout. Chez BoursoBank, Ultim est accessible sans condition de revenus en débit immédiat, mais le débit différé exige 2 400 euros de revenus mensuels ou 6 000 euros d'encours. Si vous craignez au contraire de dépasser votre solde, une carte à autorisation systématique sera plus rassurante.
Vos réponses vous orientent vers l'un des profils détaillés dans la section suivante.
Les meilleures cartes gratuites selon votre profil
Cette section passe en revue les profils les plus courants : le petit budget, le voyageur, les revenus confortables et la carte secondaire. Elle aborde ensuite les besoins plus spécifiques des indépendants, des couples et des personnes en situation bancaire fragile, avant de tout résumer dans un tableau.
Étudiant, jeune actif ou petit budget : les offres sans condition de revenus
Si vos revenus sont modestes ou irréguliers, vous pouvez quand même obtenir une carte gratuite. Presque toutes les banques en ligne françaises proposent une formule gratuite ouverte sans justificatif de ressources, Monabanq étant la principale exception. Elles diffèrent surtout par leur condition d'usage et par ce que coûte un mois sans opération. Chez Fortuneo, la carte Fosfo reste gratuite avec un paiement par mois, faute de quoi la banque prélève 3 euros. BforBASIC demande un paiement ou un retrait mensuel, sous peine de 2 euros de frais. Hello One de Hello bank! pose la même condition, mais facture 6 euros pour chaque mois sans opération. Welcome, chez BoursoBank, ne demande aucune utilisation minimale.
Vous n'êtes pas non plus forcément limité à l'entrée de gamme. BoursoBank ouvre sa carte Ultim, équivalente à une Visa Premier, sans condition de revenus tant que vous choisissez le débit immédiat. Une personne aux ressources modestes peut donc accéder aux assurances d'une carte haut de gamme sans payer de cotisation.
Voyageur hors zone euro : viser zéro commission de change
Si vous voyagez souvent hors de la zone euro, ce sont les commissions qui font la différence entre deux cartes gratuites. Fortuneo se distingue nettement sur ce point. Toutes ses cartes, y compris la Fosfo d'entrée de gamme, permettent de payer et de retirer dans le monde entier sans frais facturés par la banque.
Chez BoursoBank, les paiements à l'étranger ne coûtent rien, mais les retraits en devises sont limités. La carte Welcome n'offre qu'un retrait gratuit par mois et Ultim trois, puis une commission de 1,69 % s'applique au-delà. Ultim compense en partie grâce à ses assurances voyage, qui sont celles d'une carte haut de gamme.
Revolut Standard convient bien pour payer en devises, avec une limite à garder en tête. Le change est gratuit jusqu'à 1 000 euros par mois, et les retraits sans frais sont plafonnés à 200 euros ou cinq retraits par mois glissant. À l'inverse, BforBASIC n'est pas adaptée aux voyages, puisqu'elle prélève 1,95 % sur chaque paiement et chaque retrait hors zone euro.
Revenus confortables : une carte haut de gamme sans cotisation
Si vous gagnez plus de 2 200 euros nets par mois, vous pouvez obtenir gratuitement une carte qui coûte plus de 130 euros par an dans une banque traditionnelle. La Gold Mastercard de Fortuneo est accessible à partir de ce seuil. Elle l'est aussi avec 1 800 euros de revenus si vous détenez 10 000 euros d'épargne et six mois d'ancienneté. Pour un niveau de revenus plus élevé, Fortuneo propose également la World Elite Mastercard, la World Elite Mastercard, seule carte de ce niveau proposée sans cotisation par une banque en ligne. Elle demande 4 000 euros de revenus mensuels ainsi qu'un versement mensuel du même montant sur le compte, faute de quoi la banque facture 50 euros par trimestre.
Ces cartes premium posent une condition d'usage plus coûteuse que les cartes standard. Un mois sans paiement coûte 9 euros avec la Gold comme avec Ultim. Si la carte reste au fond d'un tiroir pendant un an, la facture atteint donc 108 euros, soit plus du double du prix moyen d'une carte classique en agence. Une carte haut de gamme gratuite n'a d'intérêt que si elle devient votre carte du quotidien.
Carte secondaire ou usage occasionnel : les offres sans condition d'usage
Si vous cherchez une carte de secours, une carte réservée aux achats en ligne ou une carte que vous sortirez seulement en vacances, la condition d'un paiement mensuel devient un vrai risque. Trois offres ne posent aucune condition d'utilisation : Welcome chez BoursoBank, Revolut Standard et N26 Standard. Vous pouvez les laisser inactives pendant plusieurs mois sans payer de frais.
Les deux néobanques facturent en revanche la carte physique. Chez N26, sa fabrication et son envoi coûtent 10 euros. Chez Revolut, des frais de livraison s'appliquent. Si vous comptez surtout payer en ligne ou par smartphone, la carte virtuelle gratuite suffit et vous évite ces frais.
Indépendant ou besoin de débit différé
Le débit différé permet de régler toutes vos dépenses par carte en une seule fois, en fin de mois. Cette souplesse facilite la gestion de la trésorerie lorsque vos revenus arrivent de façon irrégulière. Elle sert aussi lors d'une location de voiture, où l'agence bloque souvent une caution sur la carte.
Ce service est devenu rare sur les cartes gratuites. Parmi les banques en ligne, seules Fortuneo, avec ses cartes Gold et World Elite, et BoursoBank, avec Ultim, le proposent encore sans cotisation. Dans les deux cas, il faut au moins six mois d'ancienneté. Chez BoursoBank, il faut aussi 2 400 euros de revenus mensuels ou 6 000 euros d'encours. Si vous ouvrez un compte aujourd'hui en comptant sur ce service, vous devrez donc commencer en débit immédiat.
Couple : deux cartes gratuites sur un compte joint
Les banques en ligne permettent aussi d'ouvrir un compte joint avec une carte gratuite pour chaque cotitulaire. Sans condition de revenus, le compte joint Hello One Duo de Hello bank! comprend deux cartes, gratuites tant qu'une opération est réalisée chaque mois. Les formules Fosfo chez Fortuneo, ainsi que Welcome et Ultim chez BoursoBank, existent aussi en version jointe.
Les cartes haut de gamme posent des seuils plus élevés à deux. Pour obtenir deux Gold Mastercard gratuites, Fortuneo demande 3 300 euros de revenus nets mensuels au couple, ou 10 000 euros d'épargne. La World Elite exige 5 500 euros de revenus en compte joint. Chez N26, chaque cotitulaire reçoit une carte virtuelle gratuite, mais la carte physique reste facturée.
Budget serré ou situation bancaire fragile : les cartes qui évitent tout dépassement
Si vous craignez le découvert, la carte à autorisation systématique est la solution la plus sûre. Elle vérifie votre solde avant chaque paiement et refuse l'opération si l'argent manque. Plusieurs cartes gratuites fonctionnent ainsi, notamment BforBASIC chez BforBank et Hello One chez Hello bank!.
Si votre situation financière est délicate, la loi prévoit deux dispositifs. Le droit au compte s'adresse aux personnes qui n'ont aucun compte en France et à qui une banque a refusé l'ouverture d'un compte. La Banque de France désigne alors un établissement, qui doit fournir gratuitement les services bancaires de base, dont une carte à autorisation systématique. Les clients identifiés comme financièrement fragiles peuvent aussi souscrire une offre spécifique, dont le prix est plafonné à 3 euros par mois et qui inclut ce type de carte. Selon l'Observatoire des tarifs bancaires, les tarifs de cette offre se sont stabilisés en 2026 sous les plafonds réglementaires. Pourtant, elle reste peu demandée : fin 2025, les banques recensaient 4,8 millions de clients fragiles, et trois sur quatre n'avaient pas souscrit cette offre.
Le compte Nickel peut enfin dépanner en cas d'interdiction bancaire, même s'il n'est pas gratuit, avec une cotisation minimale de 25 euros par an.
Tableau récapitulatif
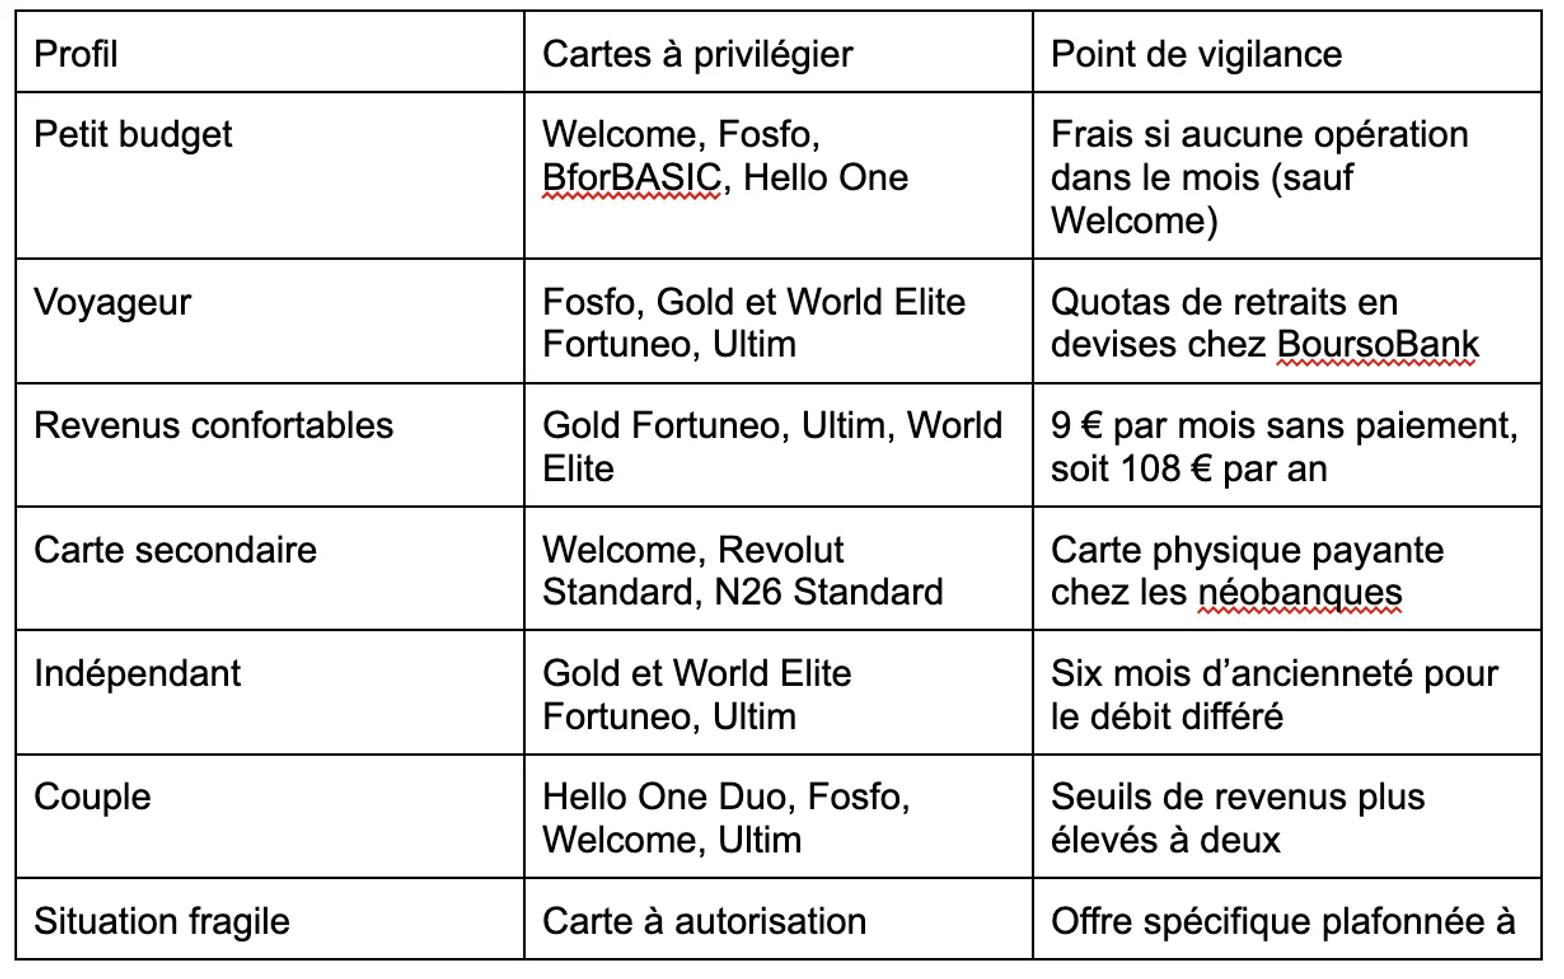
Sources : grilles tarifaires des banques, Meilleurtaux, MoneyVox, octobre 2026
Vous préférez garder votre banque traditionnelle ?
Changer de banque n'est pas la seule façon de payer moins cher sa carte. Cette section explique d'abord ce que recouvre réellement un package bancaire, puis présente les leviers pour alléger la facture sans quitter votre établissement.
Le package bancaire : une carte incluse, mais pas une carte gratuite
Dans les banques de réseau, la carte est souvent vendue au sein d'une offre groupée. Ce forfait mensuel réunit la carte, la tenue de compte, l'assurance des moyens de paiement et divers services. La présentation laisse penser que la carte est offerte, alors que son prix est simplement intégré à l'abonnement. Selon l'Observatoire des tarifs bancaires, plus d'un client sur deux détiendrait une telle offre, et son prix a progressé de 2,37 % entre avril 2025 et avril 2026.
Certaines hausses sont bien plus fortes que cette moyenne. Au Crédit Mutuel Océan, l'offre de base avec carte classique est passée de 79,20 à 95,88 euros par an au 1er juillet 2026, soit une augmentation de plus de 21 %.
Avant de conserver un package, faites donc la liste des services que vous utilisez réellement. L'assurance perte et vol des moyens de paiement coûte en moyenne 25,61 euros par an quand elle est souscrite à part. Elle fait souvent doublon avec les garanties déjà attachées à votre carte ou à votre assurance habitation. Si vous n'utilisez qu'une carte et un accès en ligne, payer chaque service séparément peut revenir moins cher.
Réduire la facture sans changer de banque
Le premier levier consiste à choisir la gamme de carte qui correspond à votre usage réel. Une Visa Premier ou une Gold Mastercard coûte environ 135 euros par an en agence, alors qu'une carte classique tourne autour de 45 euros. Si vous ne profitez ni des plafonds élevés ni des assurances voyage, revenir à une carte standard fait économiser près de 90 euros par an.
Vous pouvez aussi opter pour une carte à autorisation systématique, la moins chère de la gamme, facturée en moyenne 29,02 euros par an. Elle convient parfaitement si vous payez surtout en magasin et en ligne, et elle vous protège en plus des dépassements.
Le deuxième levier est la négociation. Les banques traditionnelles accordent souvent une réduction sur la seconde carte d'un compte joint, et un conseiller peut consentir un geste sur la cotisation si vous comparez les tarifs avec ceux de la concurrence.
Enfin, rien ne vous empêche de garder votre banque pour le crédit ou le conseil, tout en ouvrant une carte gratuite dans une banque en ligne pour vos dépenses du quotidien.
Trois réflexes pour que votre carte reste gratuite
Une carte gratuite ne le reste que si vous restez attentif aux règles qui l'encadrent. Adoptez donc ces trois réflexes : automatisez l'usage de votre carte, suivez l'évolution des conditions tarifaires et changez de banque sans frais si l'offre ne vous convient plus.
Automatiser un paiement mensuel
La façon la plus simple de ne jamais payer de frais d'inactivité consiste à rattacher un abonnement mensuel à votre carte. Une plateforme de streaming, un forfait mobile ou une application payée chaque mois suffit à déclencher l'opération exigée par la banque, sans que vous ayez à y penser.
Vérifiez toutefois ce que votre banque compte comme une opération. Chez Fortuneo, seul un paiement par carte est pris en compte, alors que Hello bank! et BforBank acceptent aussi un retrait. Un prélèvement SEPA réglé avec votre IBAN, comme celui d'une facture d'électricité, ne passe pas par la carte et ne remplit donc pas la condition.
Relire les conditions tarifaires chaque année
Les conditions d'une carte gratuite peuvent changer en cours de route. Le changement de condition de Hello Prime, évoqué plus haut, en donne un exemple récent. La loi oblige la banque à vous transmettre tout projet de modification de votre convention de compte au moins deux mois avant son application. Si vous ne réagissez pas avant la date annoncée, vous êtes considéré comme l'ayant acceptée. En cas de refus, vous pouvez résilier votre convention sans frais avant l'entrée en vigueur des nouvelles règles.
Méfiez-vous aussi des primes de bienvenue. Elles exigent souvent un nombre minimal de paiements dans les premiers mois. Au moment où nous écrivons ces lignes, Hello bank! verse par exemple une partie de sa prime seulement après dix opérations par carte dans les trois mois suivant la réception de la carte. Une prime généreuse ne compense pas une carte mal adaptée à votre usage.
Changer de banque sans frais grâce à la mobilité bancaire
Si votre carte cesse d'être avantageuse, partir est devenu plus simple. Depuis la loi du 6 août 2015, dite loi Macron, et sa mise en œuvre en 2017, la nouvelle banque se charge gratuitement de transférer vos virements et prélèvements réguliers vers votre nouveau compte. Il vous suffit de signer un mandat de mobilité à l'ouverture du compte. La banque contacte ensuite à votre place les émetteurs de vos prélèvements et votre employeur.
Carte bancaire gratuite : choisissez celle que vous utiliserez vraiment
La meilleure carte bancaire gratuite n'est pas celle qui affiche le plus d'avantages, mais celle dont vous respecterez les conditions sans effort. Une carte haut de gamme oubliée au fond d'un tiroir peut coûter plus de 100 euros par an, alors qu'une carte d'entrée de gamme bien utilisée ne vous coûtera rien.
Avant de vous décider, reprenez les quatre questions du diagnostic. Elles portent sur vos dépenses hors zone euro, vos revenus ou votre épargne, la fréquence à laquelle vous utiliserez la carte et les services dont vous avez besoin. Vos réponses suffisent généralement à réduire le choix à deux ou trois offres. Il vous restera à vérifier leurs conditions du moment sur le site de chaque banque, car elles évoluent régulièrement.