Je veux changer de banque sans galère : étapes et délais
Changer de banque prend environ un mois avec la mobilité bancaire, mais quelques pièges peuvent tout compliquer. Voici les vérifications à faire, les cinq étapes du transfert, les vrais délais et les solutions pour votre épargne et votre crédit.

Le réflexe malin pour alléger vos dépenses
Découvrir mon offreLes tarifs bancaires ont augmenté de 2,7 % entre février 2025 et février 2026, selon l'Observatoire des tarifs bancaires. Face à cette hausse, beaucoup de clients franchissent le pas : plus de 9 millions de dossiers de mobilité ont été ouverts entre 2017 et 2024. Ce guide commence par trois vérifications à faire avant de vous lancer, qui portent sur le coût réel de votre banque, les produits qui vous retiennent et le type d'établissement adapté à vos usages. Il vous aide ensuite à choisir entre la mobilité bancaire, les démarches en solo et les formules intermédiaires, en précisant ce que le service de mobilité couvre et ce qu'il oublie. Viennent après les cinq étapes du changement : l'ouverture du compte, la signature du mandat, la bascule des paiements par carte, la cohabitation des deux comptes et la clôture. Vous trouverez aussi le calendrier légal, le délai réel et les causes de retard, le sort de vos livrets, de vos placements et de votre crédit immobilier, et enfin les recours possibles si la procédure tourne mal.
Avant de changer : trois vérifications qui évitent les mauvaises surprises
Un changement de banque réussi se prépare avant même d'ouvrir un nouveau compte. Trois points méritent votre attention : le coût réel de votre banque actuelle, les produits qui pourraient vous retenir et le type d'établissement qui correspond à vos usages.
Comparer ce que vous payez vraiment
Avant de regarder les offres concurrentes, vous devez connaître le montant exact que votre banque vous facture. Chaque année, en janvier, elle a l'obligation de vous envoyer un récapitulatif des frais prélevés sur votre compte au cours de l'année écoulée. Ce document détaille la cotisation de votre carte, les frais de tenue de compte, l'assurance des moyens de paiement ou encore les commissions facturées en cas de découvert. Vous disposez ainsi d'un point de départ chiffré, que vous pouvez comparer aux grilles tarifaires publiées par les autres établissements sur leur site.
Cette comparaison vaut la peine, car la facture continue de grimper. D'après l'Observatoire des tarifs bancaires, le prix des services bancaires a progressé de 2,7 % entre février 2025 et février 2026. De son côté, l'association de consommateurs CLCV a relevé en janvier 2026 une hausse de 2,98 % pour les petits consommateurs et de 3,77 % pour les profils moyens. Le comparateur Panorabanques estime enfin qu'un Français paiera en moyenne 191,90 € de frais bancaires sur l'année.
Repérer ce qui vous retient : crédit, compte joint, épargne
Lorsque vous changez de banque, une partie de vos produits ne suit pas automatiquement votre compte courant. Avant de vous lancer, vérifiez les situations suivantes, en particulier ce qui arrive à vos livrets et assurance-vie, que nous détaillons plus loin dans l’article.
- Un crédit immobilier en cours ne se transfère pas d'une banque à l'autre, et votre contrat de prêt peut vous imposer de domicilier vos revenus chez le prêteur.
- Un compte joint ne peut changer de banque qu'avec l'accord écrit des deux cotitulaires.
- Le Livret A et le LDDS ne sont pas transférables : vous devez les clôturer, puis en ouvrir de nouveaux dans votre future banque.
- Le transfert d'un LEP, d'un PEL ou d'un PEA reste souvent possible, mais votre banque actuelle le facture souvent.
- Un contrat d'assurance-vie ouvert par l'intermédiaire de votre banque ne suit pas votre changement d'établissement.
Choisir entre banque en ligne et banque de réseau selon vos usages
Des frais plus bas ne suffisent pas à faire un bon choix, car la nouvelle banque doit aussi correspondre à votre façon de gérer votre argent. Si vous manipulez régulièrement des espèces, une banque en ligne peut vite devenir contraignante, puisqu'elle ne dispose pas de guichet. Quelques établissements, comme Hello bank! ou Monabanq, permettent toutefois d'alimenter son compte en liquide. Les chèques demandent également plus de patience : vous devez généralement les envoyer par courrier pour les encaisser, ce qui allonge le délai avant que l'argent soit disponible.
Lisez aussi les conditions d'accès avec attention. Certaines offres promeuvent des cartes gratuites à l'ouverture, mais exigent un revenu mensuel minimum, et d'autres facturent des frais lorsque la carte est trop peu utilisée. Les primes de bienvenue obéissent à la même logique, car elles ne sont versées qu'après certaines actions, comme l'utilisation de la carte, un nombre minimal de paiements ou une demande de mobilité bancaire.
Enfin, l'offre d'épargne n'est pas la même partout. En 2026, seules trois banques en ligne proposent le LEP : BoursoBank, Hello bank! et Monabanq. Si vous êtes titulaire d'un LEP et que vous visez une autre enseigne, comme Fortuneo ou BforBank, vous pourrez conserver ce livret dans votre ancienne banque et transférer vos opérations courantes dans la nouvelle.
Mobilité bancaire ou démarches en solo : quelle option choisir ?
Pour changer de banque, vous disposez de deux options : déléguer au service de mobilité bancaire, ou bien effectuer les démarches vous-même. Voici ce que couvre le service de mobilité, les situations où il vaut mieux tout faire soi-même et les formules mixtes que proposent certaines banques.
Ce que la mobilité bancaire prend en charge et ce qu'elle oublie
Le service d'aide à la mobilité bancaire est gratuit, et toute banque doit le proposer lorsque vous ouvrez un compte chez elle. Une fois votre accord écrit signé, c'est votre nouvel établissement qui récupère auprès de l'ancien la liste de vos prélèvements et virements réguliers des 13 derniers mois. Il transmet ensuite vos nouvelles coordonnées aux organismes concernés, comme votre employeur, la CAF, votre fournisseur d'énergie ou votre assureur. Votre ancienne banque se charge de stopper vos virements permanents à la date prévue et, si vous l'avez demandé, de fermer le compte après avoir transféré le solde.
Le dispositif a pourtant un périmètre étroit. Il concerne uniquement les comptes courants et comptes de paiement détenus par des particuliers, ce qui exclut les comptes professionnels, les livrets et les comptes à terme. Surtout, il repose sur votre IBAN, et non sur votre carte bancaire. Plusieurs paiements lui échappent donc :
- Les abonnements réglés par carte enregistrée, comme les plateformes de streaming, les sites d'achat en ligne ou les applications de transport, continueront d'être débités sur l'ancienne carte jusqu'à ce que vous la remplaciez vous-même.
- Les comptes PayPal et les portefeuilles mobiles, comme Apple Pay ou Google Pay, restent liés à votre ancienne carte ou à votre ancien IBAN.
- Les virements ponctuels que vous faites à vos proches ne sont pas recréés, car seuls les virements permanents entrent dans la procédure.
- Les chèques que vous avez émis et qui n'ont pas encore été encaissés seront présentés sur l'ancien compte, même si vous en recevez la liste.
Quand faire les démarches soi-même reste plus simple
Malgré l'existence de ce service, la plupart des personnes qui changent de banque s'en passent. Selon une étude Panorabanques publiée en juin 2024, 12 % des Français déclarent avoir changé de banque dans l'année, et les trois quarts d'entre eux ont effectué les démarches seuls.
Cette option a du sens si vous avez peu d'opérations récurrentes, si vous souhaitez garder votre ancien compte comme compte secondaire, ou si vous voulez choisir vous-même la date de bascule de chaque organisme. Pour ne rien oublier, demandez à votre banque actuelle le récapitulatif de vos opérations automatiques des 13 derniers mois, qu'elle doit vous remettre gratuitement. Vous transmettrez ensuite votre nouveau RIB à chaque créancier et à chaque organisme qui vous verse de l'argent. Le revers de cette méthode est qu'un oubli ne sera repéré par personne d'autre que vous.
Les formules intermédiaires proposées par les banques
Entre le tout-délégué et le tout-autonome, certaines banques proposent des parcours plus souples. Le Crédit Mutuel décline ainsi son service de mobilité en deux versions. Dans la première, vous dressez la liste des opérations à transférer avec un conseiller lors d'un rendez-vous téléphonique. Dans la seconde, la banque vous fournit les informations nécessaires et vous contactez vous-même les organismes. D'autres établissements permettent de signer le mandat en ligne ou depuis leur application, ce qui évite un passage en agence.
Quelle que soit la formule choisie, vous gardez intérêt à vérifier vous-même chaque opération pendant les semaines qui suivent. Certains organismes mettent plus de temps que prévu à enregistrer vos nouvelles coordonnées, ou vous demandent de les confirmer directement.
Les 5 étapes pour changer de banque sans galère
Le changement se déroule en cinq temps : l'ouverture du nouveau compte, la signature du mandat, la bascule des paiements par carte, la cohabitation des deux comptes et la clôture de l'ancien. Chaque étape comporte un point d'attention précis, signalé au fil du parcours.
Étape 1 : ouvrir le nouveau compte
La première démarche consiste à devenir client de la banque que vous avez choisie. Elle vous demandera au minimum une pièce d'identité en cours de validité et un justificatif de domicile récent, en général de moins de trois mois. Certains établissements exigent aussi un justificatif de revenus, notamment lorsque leur offre est réservée aux clients qui perçoivent un montant minimum chaque mois. Dans une banque en ligne, l'ouverture se fait à distance avec une signature électronique, et un premier versement depuis un compte à votre nom est souvent demandé pour confirmer votre identité.
Le point d’attention, à ce stade, est de ne pas aller trop vite. Attendez d'avoir reçu votre nouvel IBAN, votre carte et vos codes d'accès, puis vérifiez que le compte fonctionne avant de lancer le moindre transfert. Une carte qui arrive avec du retard alors que vos prélèvements ont déjà basculé suffit à créer des difficultés dès les premiers jours.
Étape 2 : signer le mandat de mobilité
Si vous optez pour le service de mobilité, vous signez auprès de votre nouvelle banque un accord écrit qui l'autorise à agir en votre nom. Elle vous demandera le RIB de votre ancien compte. Le document doit aussi préciser plusieurs choix que vous seul pouvez faire. Vous y demandez l'annulation de vos virements permanents et indiquez la date à laquelle ils doivent s'arrêter. Vous y précisez également si vous souhaitez fermer l'ancien compte et, dans ce cas, à quelle date son solde doit être viré sur le nouveau. Pour un compte joint, les deux titulaires doivent donner leur accord.
Le principal risque est de programmer une clôture trop proche. Tant que tous vos organismes n'ont pas enregistré vos nouvelles coordonnées, un prélèvement peut encore se présenter sur l'ancien compte. Vous pouvez aussi ne pas demander la clôture dans le mandat, puis fermer le compte vous-même une fois la transition terminée.
Étape 3 : basculer les paiements que la mobilité ne gère pas
Pendant que votre nouvelle banque traite les prélèvements et les virements, vous devez vous occuper des paiements qui dépendent de votre carte. La méthode la plus sûre consiste à parcourir vos relevés des treize derniers mois en repérant chaque débit qui revient à intervalle régulier. Pour chacun, connectez-vous à votre compte client chez le marchand et remplacez l'ancienne carte par la nouvelle.
Soyez attentif aux échéances espacées dans le temps. Une cotisation annuelle, une assurance payée au semestre ou un abonnement renouvelé une fois par an n'apparaissent qu'une ou deux fois dans l'historique et sont faciles à oublier. Pensez enfin à enregistrer de nouveau, dans votre nouvelle banque, les bénéficiaires auxquels vous envoyez régulièrement de l'argent.
Étape 4 : faire cohabiter les deux comptes pendant la transition
Pendant quelques semaines, une partie de vos opérations passera encore par l'ancien compte, et une autre par le nouveau. C'est la période la plus délicate. Imaginons que votre salaire soit encore versé sur l'ancien compte le 28 du mois, alors que votre loyer est déjà prélevé sur le nouveau le 5 du mois suivant. Si ce nouveau compte n'a pas été alimenté, le prélèvement risque d'être rejeté, avec les frais qui l'accompagnent.
Pour éviter ce décalage, alimentez votre nouveau compte dès son ouverture et laissez sur l'ancien une réserve suffisante pour couvrir un mois de dépenses courantes. Vous pouvez aussi demander une autorisation de découvert à votre nouvelle banque, qui servira de filet de sécurité pendant la bascule. Les chèques demandent une vigilance particulière, car ils restent encaissables pendant un an et huit jours après leur émission. Un chèque présenté sur un ancien compte vide serait rejeté, et cet incident pourrait vous valoir une interdiction d'émettre des chèques, y compris dans votre nouvelle banque.
Étape 5 : clôturer l'ancien compte au bon moment
La fermeture d'un compte courant est gratuite. Si vous ne l'avez pas confiée à votre nouvelle banque dans le mandat, adressez une demande écrite à votre ancienne banque, de préférence par lettre recommandée avec accusé de réception. Elle dispose alors de dix jours pour fermer le compte. Vous devez lui restituer vos cartes et vos chéquiers, et le compte doit présenter un solde positif ou nul, car un compte débiteur ne peut pas être clôturé.
Ne confondez pas pour autant vider un compte et le fermer. Un compte ramené à zéro reste ouvert, et la banque peut continuer à y prélever des frais, dont des frais de compte inactif au bout d'un certain temps. Une fois le compte fermé, vous restez protégé pendant 13 mois : si un chèque, un virement ou un prélèvement se présente sur le compte clos, votre ancienne banque doit vous en informer gratuitement dans les trois jours ouvrés, lorsque la clôture intervient dans le cadre de la mobilité.
Combien de temps faut-il pour changer de banque ?
Le délai légal ne raconte qu'une partie de l'histoire. Après le calendrier officiel, nous verrons la durée réelle d'un changement complet et les facteurs qui peuvent l'allonger.
Le calendrier légal : 22 jours ouvrés en quatre temps
Dès que votre nouvelle banque a reçu votre accord écrit, la procédure de mobilité doit être bouclée en 22 jours ouvrés au maximum. Ce délai se répartit en quatre étapes successives, chacune ayant son responsable.
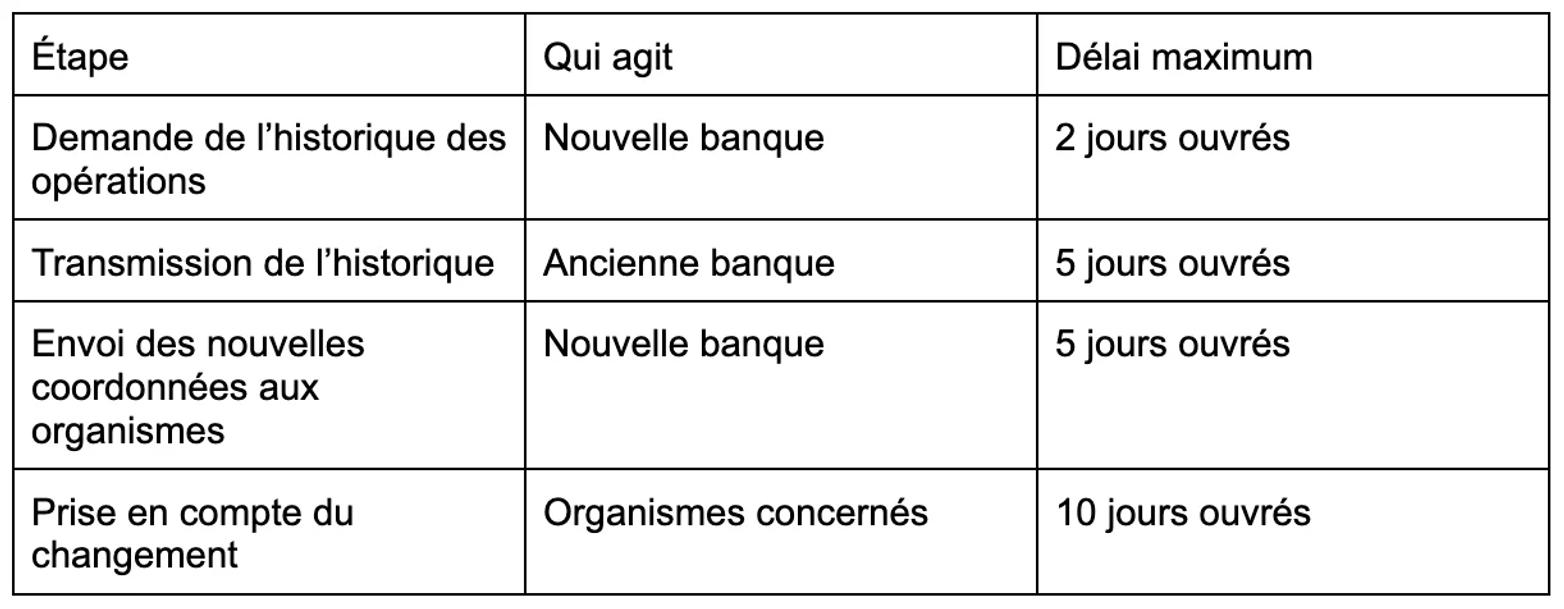
Un jour ouvré correspond à un jour réellement travaillé, soit cinq par semaine, sans compter les jours fériés. Pendant la dernière étape, chaque organisme qui vous prélève doit vous indiquer la date de la dernière échéance débitée sur l'ancien compte et celle de la première échéance prélevée sur le nouveau.
Le délai réel, de l'ouverture à la clôture
Traduit en dates, ce calendrier s'étire davantage qu'on ne l'imagine. Si votre nouvelle banque reçoit votre mandat le lundi 2 novembre 2026, l'échéance légale tombe le jeudi 3 décembre, puisque le 11 novembre est férié. Il faut donc compter un mois calendaire pour la seule procédure de mobilité.
À ce délai s'ajoute le temps d'ouverture du nouveau compte, puis la période pendant laquelle il est prudent de conserver l'ancien. Gardez-le ouvert assez longtemps pour vérifier que chaque prélèvement, y compris ceux qui ne reviennent que tous les trois mois, passe bien sur le nouveau compte, et que vos derniers chèques ont été encaissés. Au total, prévoyez plutôt deux à trois mois entre votre décision et la fermeture définitive de l'ancien compte.
Ce qui peut rallonger les délais
Plusieurs situations peuvent repousser l'échéance. Le délai de 22 jours ne démarre qu'à réception d'un dossier complet, si bien qu'un document manquant retarde l'ensemble de la procédure. Certains organismes, par prudence face aux fraudes, préfèrent vous contacter directement pour confirmer vos nouvelles coordonnées, et attendent parfois un courrier signé de votre main.
Les prélèvements peu fréquents posent un autre problème. Une échéance annuelle peut facilement passer inaperçue, et un prélèvement mis en place récemment, absent de l'historique de 13 mois, risque d'être oublié. Enfin, la clôture elle-même peut être bloquée : votre ancienne banque doit vous signaler toute opération en attente, et un compte qui présente un solde négatif ne peut pas être fermé tant qu'il n'a pas été régularisé.
Que faire de votre épargne et de vos crédits ?
La mobilité bancaire s'arrête au compte courant : le reste de vos produits suit d'autres règles. Livrets réglementés, épargne logement et placements, puis crédit immobilier : chaque cas appelle une décision différente.
Livrets réglementés : clôturer, transférer ou garder
Le Livret A et le LDDS ne peuvent plus changer d'établissement depuis 2012. Pour les déplacer, vous devez les clôturer, ce qui est gratuit, puis en ouvrir de nouveaux dans votre future banque. Comme les intérêts de ces livrets sont calculés par quinzaine, attendez-vous à perdre quelques jours de rémunération au moment de la bascule.
Le LEP fait exception, car la réglementation autorise son transfert. Cette opération a toutefois un coût : début 2024, 45 des 112 banques qui commercialisent ce livret facturaient le transfert, pour un montant compris entre 55 € et 160 €. Elle garde pourtant un intérêt si votre LEP dépasse le plafond de versement de 10 000 € grâce aux intérêts accumulés. En cas de clôture, vous ne pourriez en effet reverser que 10 000 € sur le nouveau livret. Vérifiez aussi que votre future banque propose le LEP, ce qui est loin d'être systématique chez les banques en ligne. La solution la plus économique consiste souvent à ne rien changer, car vous pouvez conserver un LEP dans votre ancienne banque sans y garder de compte courant et l'alimenter par simple virement.
PEL, CEL, PEA, compte-titres et assurance-vie
Les produits d'épargne de long terme obéissent chacun à leur propre logique, résumée dans le tableau ci-dessous.
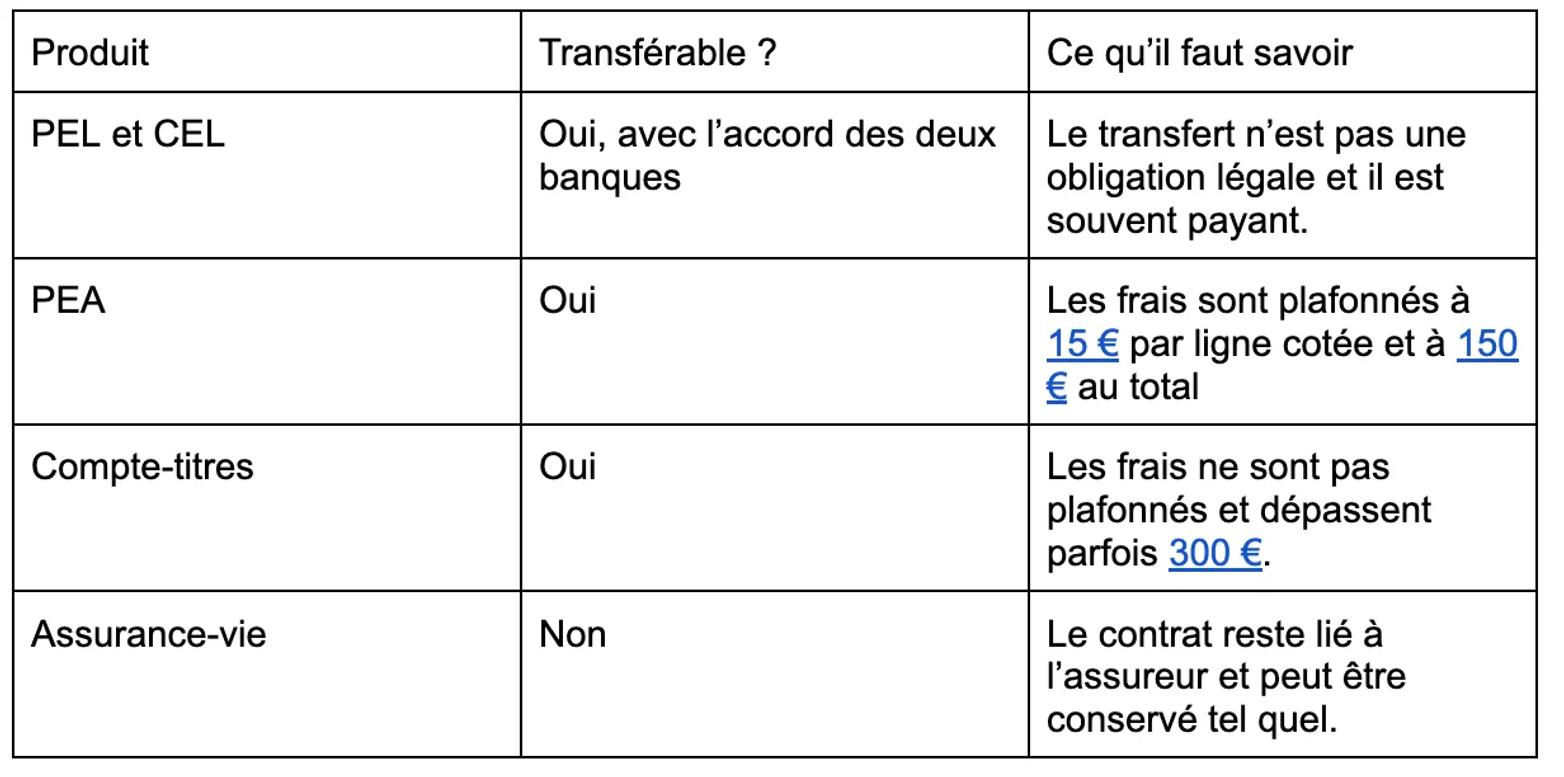
L'écart de prix est important pour les placements en bourse. D'après un relevé MoneyVox réalisé sur 117 banques au 1er avril 2026, transférer un PEA de 5 000 € composé de cinq lignes coûte en moyenne 74,81 €. Pour un compte-titres, treize banques facturent plus de 200 € et la note peut atteindre 343 €. Avant de payer ces frais, demandez à votre nouvelle banque si elle les rembourse : plusieurs établissements le proposent pour attirer de nouveaux clients.
Crédit immobilier en cours et clause de domiciliation des revenus
Un prêt immobilier ne se transfère pas d'une banque à l'autre. Vous avez donc trois options : garder votre crédit dans l'ancienne banque, le faire racheter par un autre établissement, ou le rembourser par anticipation si vous disposez des fonds nécessaires. La première option vous oblige à conserver un compte chez votre prêteur pour régler les mensualités, avec les frais de tenue de compte qui l'accompagnent.
Relisez aussi votre offre de prêt. Une banque ne peut pas faire de la domiciliation de vos revenus une condition absolue pour accorder un crédit immobilier. Elle peut en revanche vous la demander en échange d'un avantage individualisé, comme un taux réduit ou des frais de dossier offerts. Cette obligation ne peut pas dépasser dix ans à compter de la signature, ni la durée du prêt. Si vous transférez votre salaire avant la fin de cette période, consultez les conséquences prévues par votre contrat, car vous risquez de perdre l'avantage obtenu.
En cas de problème : vos recours
Si le transfert se passe mal, la loi vous protège davantage qu'on ne le pense. Il faut d'abord connaître les obligations des banques, puis suivre le bon ordre de recours.
Ce que la banque vous doit si elle ne respecte pas la procédure
La mobilité bancaire impose à chaque établissement des délais et des tâches précises. Si l'ancienne ou la nouvelle banque manque à ces obligations, elle doit vous indemniser sans délai des conséquences de son erreur, par exemple un prélèvement rejeté ou des agios dus au retard d'un virement. Elle ne peut pas non plus vous facturer de frais liés à son propre manquement.
Pour faire valoir ces droits, gardez une trace de chaque étape. Conservez une copie du mandat signé avec sa date, les échanges avec vos deux banques et les relevés qui montrent l'incident. Ces documents vous permettront de démontrer à quel moment le délai légal a été dépassé et quel préjudice vous avez subi.
Service client, médiateur, ACPR : dans quel ordre agir
Commencez toujours par votre conseiller ou le service client de la banque concernée, car beaucoup d'incidents se règlent à ce stade. Si le problème persiste, adressez une réclamation écrite au service réclamations, de préférence par lettre recommandée. La banque doit en accuser réception sous dix jours au plus et vous répondre dans un délai maximal de deux mois. Ce délai tombe à quinze jours ouvrables lorsque le litige porte sur un service de paiement, comme un virement ou un prélèvement.
Si la réponse ne vous satisfait pas, ou si la banque ne répond pas dans les temps, vous pouvez saisir gratuitement le médiateur de la consommation désigné par votre banque. Ses coordonnées figurent sur le site de l'établissement, dans vos contrats ou dans la réponse à votre réclamation. Vous disposez d'un an à compter de votre réclamation écrite pour le saisir, et il doit rendre sa proposition dans les 90 jours. Votre banque et vous restez libres de l'accepter ou de la refuser.
L'ACPR, l'autorité qui contrôle les banques, ne tranche pas les litiges individuels. Vous pouvez néanmoins lui signaler un manquement par l'intermédiaire de la plateforme Assurance Banque Épargne Info Service, ce qui l'aide à repérer les pratiques problématiques. Si aucune solution amiable n'aboutit, il vous reste la possibilité de saisir la justice.
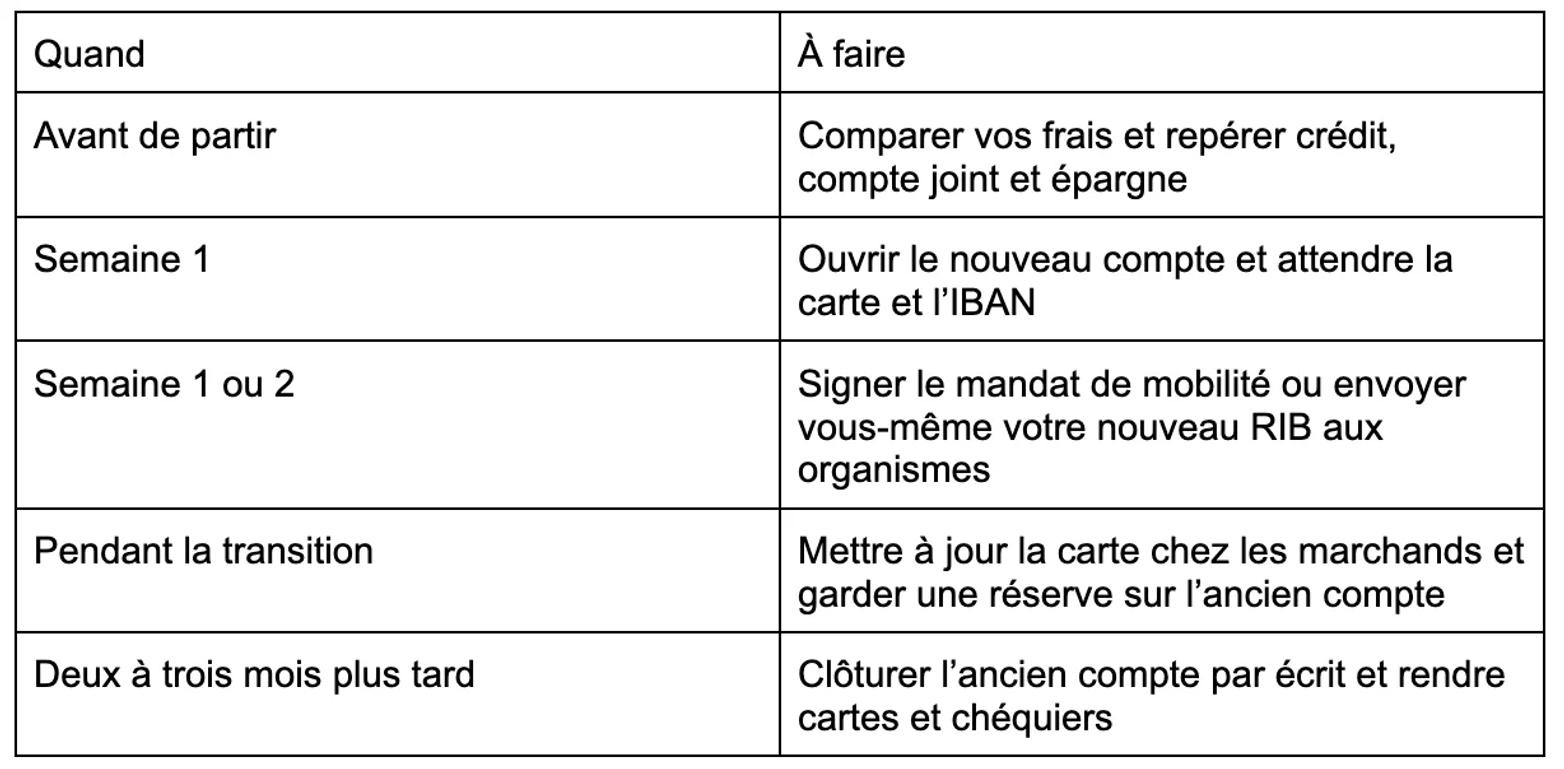
Changer de banque sans galère : la checklist à garder sous la main
Changer de banque demande surtout de l'organisation. La mobilité bancaire automatise une grande partie du transfert, mais elle ne remplace pas votre vigilance sur trois moments clés : la mise à jour des paiements par carte, la période où les deux comptes coexistent et la date de clôture. En vérifiant vos frais et vos contraintes avant de partir, puis en gardant l'ancien compte ouvert un peu plus longtemps que prévu, vous éviterez la plupart des mauvaises surprises. Le tableau ci-dessous récapitule les étapes à suivre et le bon moment pour chacune.